
Comprar un pis que ja té llogater pot semblar una inversió d'allò més senzilla a primera vista: coneixes des del primer dia quin lloguer genera, evites la cerca d'arrendataris i pots calcular una rendibilitat immediata.
Tanmateix, si estàs valorant comprar un pis a Barcelona que ja està llogat, la revisió del contracte i de la legislació aplicable ha de formar part fonamental de la teva anàlisi prèvia. Barcelona està declarada zona de mercat residencial tensionat, la qual cosa significa que la finalització del contracte existent no et donarà la llibertat de fixar el preu de lloguer que desitgis. La futura renda, les pròrrogues i la disponibilitat de l'immoble estan fortament regulades.
1. Comprar el pis no extingeix el contracte de lloguer
El primer error, i un dels més freqüents entre compradors particulars, és assumir que l'adquisició de l'habitatge els atorga el dret automàtic a rescindir l'arrendament o modificar les seves condicions de manera immediata.
Segons la legislació espanyola vigent, la transmissió d'un habitatge arrendat no extingeix el contracte. El comprador es subroga en els drets i obligacions del venedor, assumint la posició d'arrendador amb totes les conseqüències jurídiques. Abans de fer qualsevol pas, és fonamental que sàpigues què has de comprovar en comprar un habitatge amb llogater per no cometre errors que posin en risc la teva inversió.
En adquirir l'immoble, estàs adquirint també una situació arrendatícia concreta. Això implica respectar la durada pactada, la renda establerta, el sistema d'actualització de rendes i les pròrrogues que corresponguin legalment al llogater.
2. No et fixis únicament en quan venç el contracte
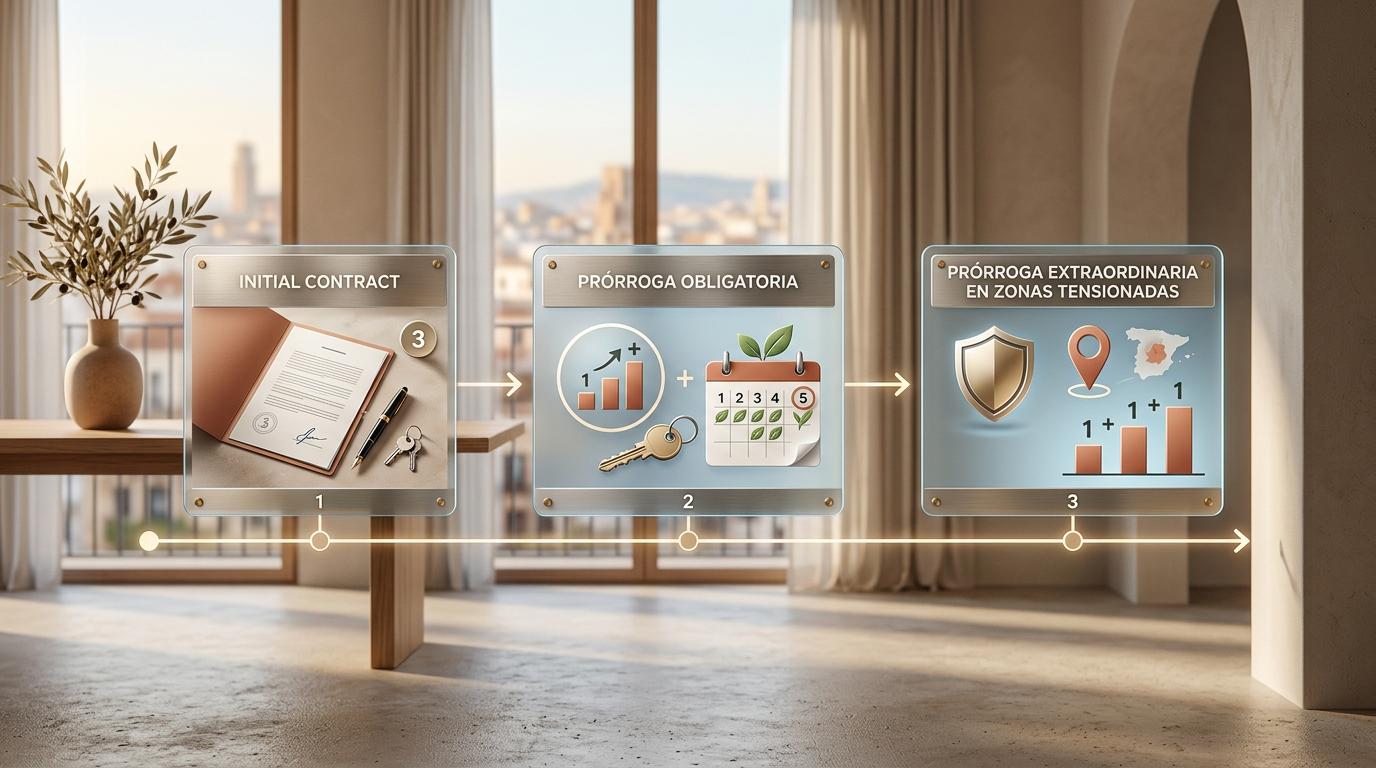
Que un contracte d'arrendament indiqui una data de finalització teòrica en el seu text no significa que el llogater hagi d'abandonar l'habitatge aquell dia precís. La Ley de Arrendamientos Urbanos (LAU) atorga als llogaters drets de pròrroga obligatòria i tàcita que has de conèixer.
A més, en àrees de mercat tensionat com Barcelona, els llogaters gaudeixen de proteccions addicionals. Un cop finalitzats els períodes de pròrroga obligatòria o tàcita, l'arrendatari pot sol·licitar una pròrroga extraordinària per terminis anuals, fins a un màxim de tres anys. Durant aquesta pròrroga, s'han de mantenir exactament les mateixes condicions del contracte en vigor, incloent-hi la renda.
És fonamental entendre com afecta que Barcelona sigui zona tensionada abans de confiar cegament en afirmacions comercials com "el contracte acaba en sis mesos".
La pròrroga extraordinària temporal
Cal sumar a això les mesures legislatives estatals. El Real Decreto-ley 8/2026 va introduir una pròrroga extraordinària temporal de fins a dos anys per a contractes d'habitatge habitual que finalitzin abans del 31 de desembre de 2027. Aquesta pròrroga és d'acceptació obligada per a l'arrendador (tret de supòsits de necessitat de l'habitatge per a ús propi degudament acreditats), la qual cosa retarda encara més la possibilitat de recuperar l'immoble o de signar un nou arrendament amb diferents condicions.
3. ¿Qué renta podrás cobrar cuando termine el contrato?
Suposem que el contracte actual finalitza definitivament i el llogater desallotja l'habitatge. Arriba el moment de buscar un nou arrendatari i redactar un nou contracte d'habitatge habitual. Pots fixar lliurement el preu del lloguer? No.
Com que el pis és a Barcelona, la renda del nou contracte estarà subjecta a severes limitacions legislatives dictades per la Generalitat de Catalunya:
- Si el nou propietari NO és gran tenidor: La renda del nou contracte no podrà superar la darrera renda del contracte d'arrendament que hagués estat vigent en els darrers cinc anys per a aquest mateix habitatge (una vegada aplicada l'actualització corresponent de forma acumulada).
- Si el nou propietari SÍ és gran tenidor: La renda estarà limitada pel valor més baix entre la renda del contracte anterior (actualitzada) i el límit màxim que determini el Sistema Estatal de Referència de Preus de Lloguer del Ministerio de Vivienda.
Per això, resulta de vital importància que sàpigues comprovar si ets gran tenidor segons els barems vigents a Catalunya, ja que el teu perfil de propietari determinarà de manera directa la rendibilitat màxima a la que podràs aspirar.
Què passa si l'habitatge no ha estat llogat en 5 anys?
Si l'immoble no ha tingut cap contracte d'arrendament d'habitatge habitual vigent en els darrers cinc anys, el preu del nou lloguer no es pot fixar lliurement. En aquest escenari, la renda màxima quedarà directament limitada per l'índex del sistema estatal de referència de preus, en funció de les característiques i la ubicació de l'immoble.
Has trobat un pis a Barcelona que ja té llogater?
Revisem el contracte, les pròrrogues i la futura renda abans que firmis les arres per evitar sorpreses desagradables.
Revisar el pis
4. Quin contracte i documentació has de demanar abans de comprar
Per poder calcular la viabilitat de l'operació, no et limitis a la informació verbal del venedor o a les dades genèriques del portal immobiliari. Has d'exigir formalmente una còpia del contracte de lloguer actual i els documents següents:
- El contracte d'arrendament original i els seus annexos: Comprova les dates de signatura, les parts signants i les clàusules de desistiment.
- Historial de contractes anteriors: Necessaris per verificar si hi ha hagut altres contractes en els darrers cinc anys i conèixer les rendes històriques.
- Justificants de pagament dels darrers 12 mesos: Imprescindible per constatar que el llogater està al corrent de pagament i no existeixen retards recurrents.
- Justificants de les actualitzacions de renda aplicades: Per comprovar si s'han respectat els límits legals d'actualització anual.
- Resguard del dipòsit de la fiança: Comprovant que la fiança està degudament dipositada a l'INCASÒL.
No t'oblidis d'analitzar també la vida de l'edifici. Has de comprovar l'estat de l'immoble demanant les actes de les reunions de veïns per comprovar també les possibles derrames aprovades o pendents, ja que aquestes minvaran directament la teva rendibilitat neta.
El risc de les despeses repercutides
Molts compradors assumeixen que poden compensar una renda baixa repercutint despeses de comunitat o IBI en el nou contracte. No obstant això, la llei estableix que en zones tensionades no es poden repercutir al llogater despeses que no estiguessin expressament pactades i repercutides en el contracte anterior. Si l'anterior arrendador assumia la comunitat i l'IBI, tu estaràs obligat a seguir assumint-los en el nou contracte.
5. Exemple pràctic d'una mala estimació de rendibilitat
Per veure l'impacte real de no dur a terme una correcta due diligence, analitzem un cas pràctic d'una mala planificació financera:
- Immoble: Pis a Barcelona en venda per 450.000 €.
- Renda actual: 1.300 €/mes.
- Data teòrica de fi de contracte: En 8 mesos.
- Lloguer de mercat estimat pel comprador: 1.750 €/mes (basat en anuncis de la zona).
El comprador fa els seus càlculs basant-se en el fet que en 8 mesos podrà llogar el pis per 1.750 €/mes, la qual cosa equival a 21.000 € anuals.
No obstant això, després de la compra descobreix que:
- El llogater sol·licita i obté la pròrroga extraordinària de tres anys per zona tensionada, mantenint la renda actual amb les actualitzacions legals.
- Un cop finalitzi aquesta pròrroga, en redactar el nou contracte, la renda màxima permesa per llei en aplicar l'índex i la renda històrica actualitzada queda fixada en 1.350 €/mes.
El resultat real:
- La renda anual real serà de 16.200 €.
- La pèrdua anual en comparació amb el càlcul inicial és de 4.800 €.
- En un període de cinc anys, la desviació d'ingressos ascendeix a 24.000 €.
Aquest exemple demostra per què és vital saber calcular la futura renda màxima i no basar les decisions d'inversió en els preus dels portals d'anuncis.
Conclusió: La importància de la due diligence de lloguer
Comprar un pis arrendat a Barcelona continua sent una opció molt atractiva per a molts inversors, sempre que el preu d'adquisició reflecteixi la realitat jurídica i econòmica de l'immoble. El secret per assegurar l'èxit de l'operació rau a no donar res per fet.
Abans de signar les arres i comprometre el teu capital, és obligatori analitzar detalladament el contracte d'arrendament vigent, les possibles pròrrogues que el llogater pugui sol·licitar i la renda màxima legal que podràs exigir en el futur. Això et permetrà calcular la rendibilitat d'una inversió a Barcelona sobre dades reals, contrastades i conformes a la legislació actual.
En INMODOCS som experts en l'anàlisi legal i tècnica d'operacions immobiliàries a Catalunya. Analitzem exhaustivament la situació arrendatícia de l'immoble abans que et comprometis amb la compra, garantint que la teva inversió sigui tan segura i rendible com esperes.
Informació actualitzada a agost de 2026. Aquest contingut té caràcter informatiu general i no substitueix l'assessorament jurídic personalitzat aplicat a una compravenda concreta.