
Antes de adquirir una vivienda en Cataluña, el vendedor debe aportar obligatoriamente un documento clave para la seguridad jurídica de la transacción: el certificado de deudas con la comunidad de propietarios.
Este trámite es mucho más que una simple formalidad burocrática previa a la firma en la notaría. En el sector inmobiliario es frecuente centrarse únicamente en comprobar si el vendedor está al corriente de pago de las cuotas mensuales, descuidando compromisos económicos futuros ya aprobados por la junta de propietarios. Por este motivo, realizar una revisión completa de la vivienda antes de comprometer fondos es la mejor garantía para el comprador.
¿Qué es el certificado de deuda de la comunidad?
El certificado de deuda de la comunidad de propietarios es un documento oficial expedido por el secretario del edificio que acredita el estado financiero de una propiedad concreta respecto a los gastos comunes.
Su finalidad primordial es dotar de transparencia a la compraventa, informando al adquirente si existen reclamaciones económicas en curso o saldos pendientes vinculados al inmueble. Estos saldos pueden derivar de:
- Cuotas ordinarias: Gastos habituales de mantenimiento del edificio (limpieza, luz, vados, conserjería).
- Cuotas extraordinarias: Derramas aprobadas para contingencias o mejoras.
- Fondo de reserva: Aportaciones legales destinadas a garantizar el mantenimiento futuro de las instalaciones comunitarias.
En Cataluña, la regulación es especialmente estricta en este sentido, obligando al transmitente a declarar el estado de sus obligaciones comunitarias y a aportar este certificado para poder elevar el contrato a escritura pública.
¿Qué debe incluir el certificado en Cataluña?
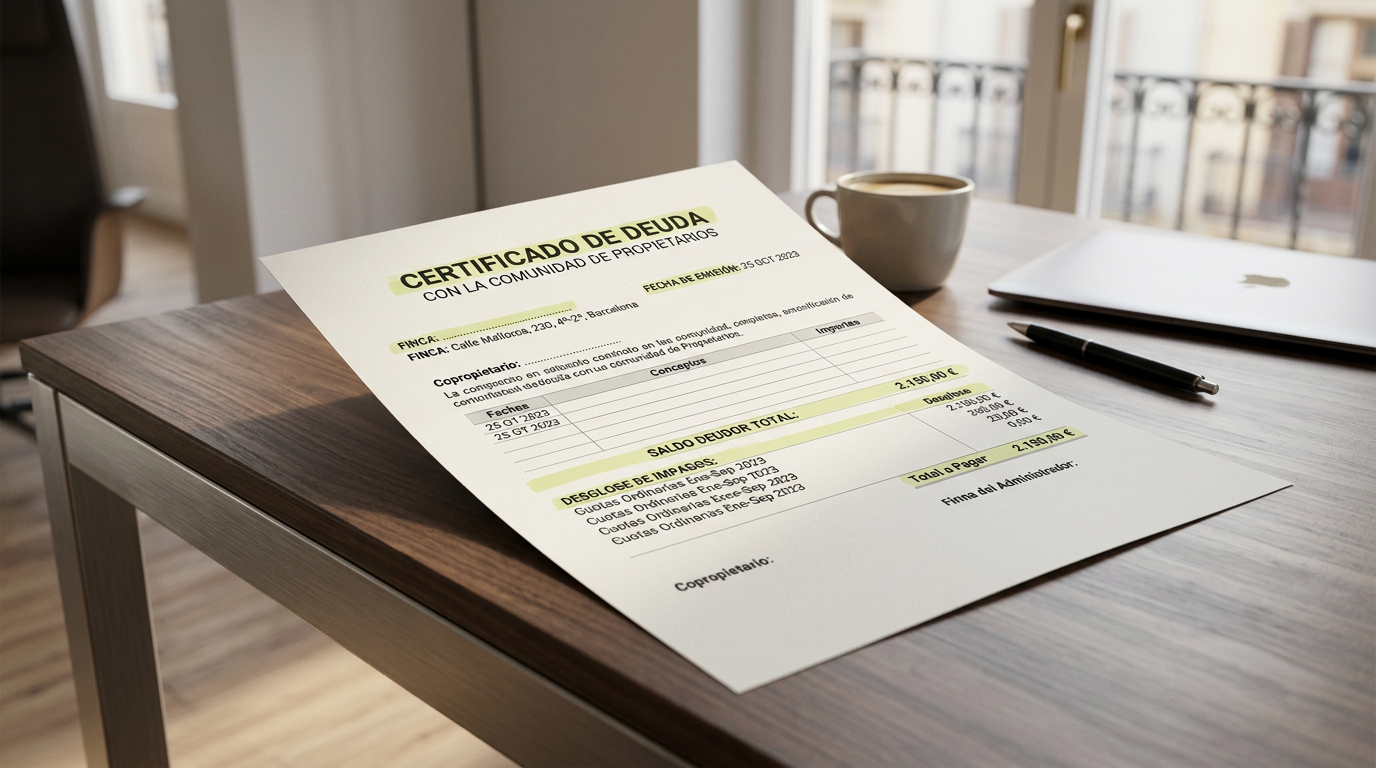
De acuerdo con el artículo 553-5 del Código Civil de Cataluña, no basta con que el documento señale de forma genérica que el propietario está 'al corriente de pago'. Para cumplir estrictamente con la normativa catalana, el documento debe detallar:
- Las deudas líquidas y vencidas pendientes de pago.
- Los gastos ordinarios presupuestados pero aún no vencidos.
- Los gastos extraordinarios (derramas) ya aprobados por la junta de propietarios cuyo vencimiento sea posterior a la transmisión.
- Las aportaciones pendientes al fondo de reserva acordadas por la comunidad.
El peligro de las derramas aprobadas pero no vencidas
Este matiz de la legislación catalana es de vital importancia. Imaginemos un escenario donde la junta de propietarios ha aprobado una rehabilitación de fachadas por un coste total de 12.000 € por vecino, fraccionado en doce cuotas mensuales de 1.000 €. Si en el momento de la venta se han abonado cuatro cuotas y no hay ningún recibo devuelto, el vendedor está técnicamente 'al corriente de pago'. Sin embargo, existe una obligación de pago futura ya devengada de 8.000 €.
Si el certificado solo indicase que el vendedor no tiene recibos impagados, el comprador ignoraría esta carga económica de 8.000 €. El certificado debe reflejar estas cantidades pendientes de vencimiento para que las partes puedan negociar su asunción en el contrato de arras.
¿Quién expide y firma este documento?
La expedición del documento corresponde por ley a quien ejerza las funciones de secretaría de la comunidad.
En la gran mayoría de comunidades de propietarios, esta tarea está delegada en un administrador de fincas profesional. Cuando la administración de la finca cuenta con un profesional habilitado que ejerce también como secretario, la legislación civil de Cataluña dictamina que el certificado es válido con su sola firma, sin requerir de forma obligatoria el visto bueno o firma adicional del presidente de la comunidad.
Es fundamental que el documento esté debidamente fechado y firmado en fechas muy próximas a la compraventa. Un certificado emitido hace tres meses no garantiza la ausencia de deudas acumuladas en las semanas previas a la firma notarial.
¿Es obligatorio aportar el certificado en la escritura?
Sí, es un requisito legal exigido por el notario para autorizar la escritura pública de compraventa. El propio Código Civil de Cataluña estipula que los notarios no autorizarán el otorgamiento de la escritura si el transmitente no aporta este certificado o si no se incorpora su declaración jurada.
No obstante, la ley permite que el comprador renuncie expresamente a la aportación de este documento en el acto de la firma.
¿Por qué nunca conviene renunciar al certificado?
Bajo ninguna circunstancia es aconsejable aceptar la renuncia del certificado de deudas comunitarias. Al comprar una vivienda, el inmueble en sí mismo queda afecto de forma real al pago de los gastos comunitarios pendientes.
En el marco del derecho civil de Cataluña, opera lo que se conoce como afección real. Esto implica que el piso responde legalmente de las deudas del anterior propietario referidas a:
- La fracción vencida del año natural en curso en el momento de la transmisión.
- Los cuatro años naturales inmediatamente anteriores (contados hacia atrás desde el 1 de enero del año de compra).
Si el vendedor arrastra deudas significativas de los últimos tres años y tú renuncias al certificado en la notaría, la comunidad de propietarios podrá dirigir sus reclamaciones ejecutivas directamente contra tu recién adquirida vivienda. Aunque conserves el derecho legal de repetir o reclamar esa cantidad al vendedor original por vía judicial, a efectos prácticos tendrás que abonar la deuda para evitar el embargo de tu hogar.
Certificado de deudas vs. Actas de la comunidad: Por qué necesitas ambos
El certificado ofrece una radiografía estricta de las deudas monetarias liquidadas y de los acuerdos de pago ya aprobados. Sin embargo, no proporciona toda la información necesaria sobre la salud financiera y estructural del edificio. Para obtener una visión completa, es imprescindible cruzar el certificado de deudas con otros documentos clave:
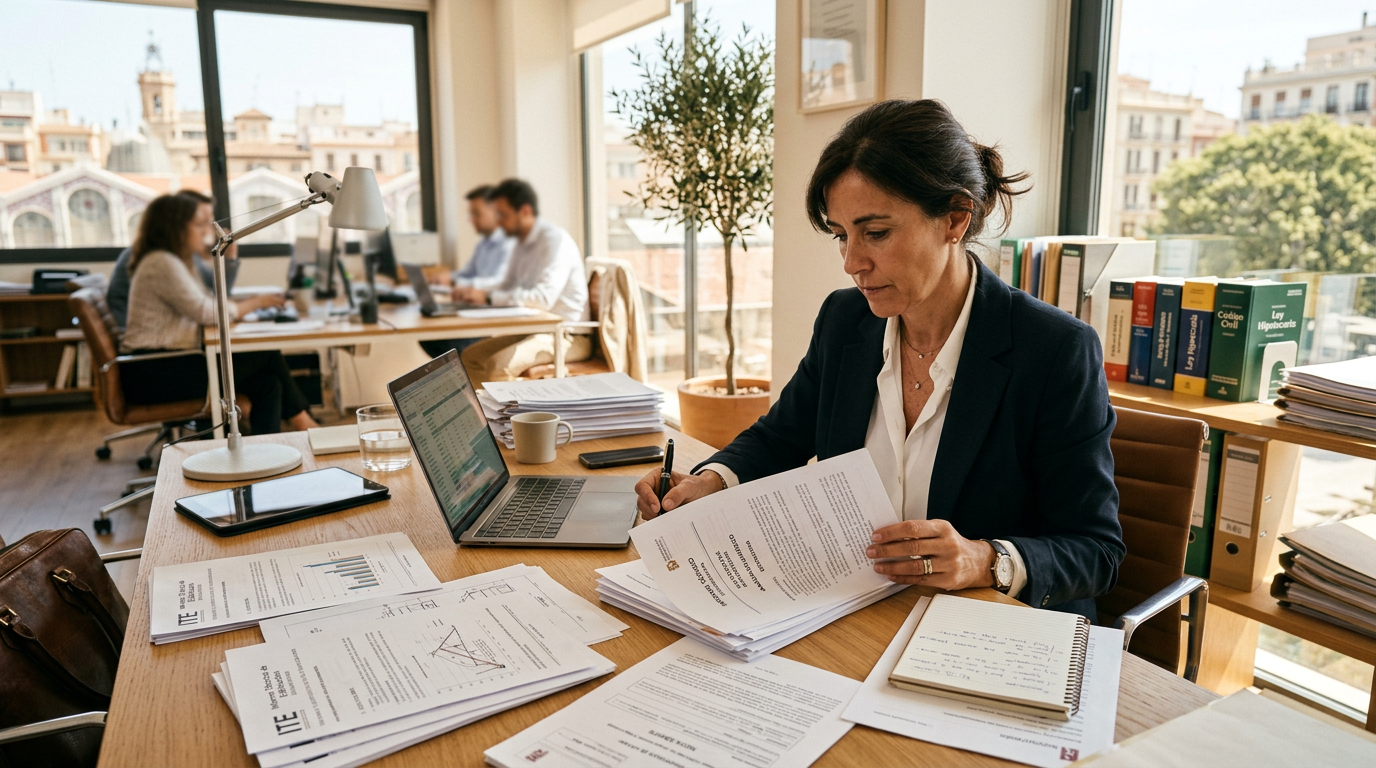
- Actas de las juntas de propietarios: Es esencial revisar las últimas actas de la comunidad. En ellas podrás detectar si existen derramas que están en fase de estudio, pleitos judiciales abiertos entre vecinos, o problemas recurrentes de morosidad en el edificio.
- Inspección Técnica de Edificios (ITE): Conviene comprobar el estado de la ITE para anticipar si el inmueble tiene deficiencias graves o muy graves que obligarán a aprobar derramas cuantiosas a corto plazo.
La combinación de un certificado exhaustivo, las tres últimas actas de la junta de propietarios y el informe de la ITE constituyen el núcleo de una auditoría de compra de plenas garantías.
¿Qué hacer si el certificado revela deudas o derramas?
Si del examen del certificado se desprende que el vendedor mantiene deudas pendientes o existen derramas aprobadas sin vencer, existen diversas soluciones jurídicas que deben quedar firmemente plasmadas por escrito desde la fase preparatoria y estar presentes en la documentación antes de firmar arras:
- Liquidación previa a la firma: Exigir formalmente al vendedor que acuda a la administración de fincas, liquide la totalidad de su deuda de forma previa a la escritura de compraventa y aporte un nuevo certificado con saldo cero.
- Retención del precio de venta: Se pacta en el contrato de arras que el comprador retendrá de la cantidad a pagar en notaría el importe exacto que se adeuda a la comunidad, comprometiéndose el comprador a liquidarlo directamente con el administrador tras la firma de la escritura.
- Pacto expreso sobre derramas futuras: Ante derramas ya aprobadas cuyos pagos mensuales se extienden en el tiempo, se debe clarificar sin ambigüedades quién paga las derramas pendientes. Lo recomendable es descontar del precio de la compraventa el valor total de las cuotas extraordinarias pendientes de vencimiento, asumiendo el comprador el pago futuro de los recibos.
Cabe recordar que el fondo de reserva depositado a lo largo de los años en la comunidad pertenece legalmente a la finca y no al propietario individual. Por lo tanto, el vendedor no tiene derecho a reclamar al comprador el reembolso de su cuota parte en dicho fondo.
Conclusión
Al adquirir un inmueble, los gastos de comunidad en una compraventa representan un compromiso financiero recurrente que puede desestabilizar tu presupuesto si existen cargas ocultas. Exigir un certificado de deuda de la comunidad completo y detallado, que cumpla estrictamente con el Código Civil de Cataluña, es un paso ineludible para comprar con total tranquilidad y blindar tu patrimonio frente a deudas de terceros.
Antes de firmar arras
Si estás valorando una compra en Barcelona, revisa la guía completa: Comprar piso en Barcelona sin sorpresas.