
Si estás valorando comprar un piso en Barcelona para destinarlo al mercado de arrendamiento, la primera pregunta que te harás es obvia: ¿qué rentabilidad voy a obtener? Sin embargo, en el escenario regulatorio actual, cometer el error de calcular el rendimiento basándote únicamente en los precios que ves en los portales inmobiliarios puede arruinar tu inversión antes de empezar.
Barcelona está declarada zona de mercado residencial tensionado. Esto significa que los precios del alquiler no se rigen libremente por la oferta y la demanda, sino que están estrictamente limitados por ley. Para calcular la viabilidad real de tu operación, es obligatorio entender cómo afecta la zona tensionada a una compra y analizar minuciosamente el historial jurídico y administrativo del inmueble antes de firmar cualquier contrato de arras.
El peligro de calcular la rentabilidad con el alquiler anunciado
El error más común entre los inversores noveles es tomar como referencia el precio medio de alquiler de la zona. Imaginemos que encuentras un piso en el distrito del Eixample por 400.000 € y observas que viviendas similares se anuncian en portales por 1.700 € al mes.
Un cálculo rápido e incorrecto te llevaría a pensar:
- Ingresos anuales estimados: 1.700 € × 12 = 20.400 €
- Rentabilidad bruta: 5,1%
Sin embargo, si esa misma vivienda estuvo alquilada en los últimos cinco años por una renta de 1.250 €, la legislación actual te obligará, por lo general, a mantener ese precio de referencia. En ese caso, la realidad de tu inversión sería:
- Ingresos reales: 1.250 € × 12 = 15.000 €
- Rentabilidad bruta real: 3,75%
Esta drástica diferencia demuestra por qué necesitas calcular la renta máxima permitida por ley antes de comprometer tus fondos.
¿Cómo influye el historial del piso en la renta que puedes cobrar?
En las zonas tensionadas de Cataluña, el punto de partida para fijar el precio de un nuevo contrato de arrendamiento es el historial de la vivienda. Si el inmueble ha tenido un contrato de alquiler de vivienda habitual vigente en los últimos cinco años, la ley establece que la nueva renta no podrá superar la última renta actualizada del contrato anterior.
Para evitar sorpresas desagradables, antes de comprar es fundamental solicitar al vendedor los siguientes documentos:
- El último contrato de arrendamiento completo.
- Los recibos de pago que acrediten la renta real cobrada.
- El historial de actualizaciones de renta aplicadas (IPC u otros índices).
- La fecha exacta de finalización del contrato.
Comprar la propiedad no "resetea" este historial. El nuevo propietario hereda las limitaciones del contrato anterior, lo que puede condicionar la rentabilidad durante años.
El Índice de Referencia Estatal: la segunda limitación legal
Además de la renta anterior, el Ministerio de Vivienda y Agenda Urbana cuenta con un sistema para fijar precios de referencia. Al introducir la referencia catastral o la dirección exacta del piso en Barcelona, el sistema ofrece un rango de precios (un límite inferior y uno superior) basado en las características del inmueble (superficie, año de construcción, ascensor, certificado energético, etc.).
Este índice estatal actúa como un tope obligatorio en dos escenarios clave:
- Si el propietario es considerado un gran tenedor de vivienda.
- Si la vivienda no ha estado alquilada como residencia habitual en los últimos cinco años.
Es vital no confundir este índice oficial con las estadísticas de precios de mercado de los portales inmobiliarios o con el IPC de actualización anual. Son herramientas y conceptos completamente distintos.
Gran tenedor vs. Pequeño propietario: ¿cómo cambia tu límite?
La rentabilidad de un mismo piso en Barcelona puede variar significativamente según el perfil del comprador. La Generalitat de Catalunya define las condiciones para comprobar si eres gran tenedor, una condición que influye directamente en los límites de renta:
- Pequeño propietario: Por lo general, si hereda un contrato anterior de los últimos cinco años, su límite máximo será la renta anterior actualizada (incluso si esta es superior al índice estatal de referencia).
- Gran tenedor: Debe comparar la renta anterior actualizada con el límite máximo fijado por el índice estatal de referencia y aplicar obligatoriamente la cantidad más baja de las dos.
Veamos un ejemplo de cómo cambia la renta según el propietario para un piso con una renta anterior de 1.500 € y un tope por índice de 1.250 €:
| Tipo de Propietario | Límite Aplicable | Ingresos Anuales | Diferencia Anual |
|---|---|---|---|
| Pequeño propietario | 1.500 € (Renta anterior) | 18.000 € | - |
| Gran tenedor | 1.250 € (Tope del Índice) | 15.000 € | -3.000 € |
¿Qué ocurre si el inmueble nunca ha estado alquilado?
Si la vivienda que vas a comprar ha sido la residencia habitual de su anterior dueño durante la última década, o simplemente ha estado vacía sin contratos de alquiler de vivienda habitual en los últimos cinco años, el límite se simplifica pero se endurece. En este caso, el nuevo contrato de alquiler queda sometido directamente al límite máximo del sistema estatal de referencia, sin importar si eres un pequeño propietario o un gran tenedor.
Si estimabas que el piso se alquilaría fácilmente por 1.800 € debido a la demanda de la zona, pero el índice estatal arroja un tope de 1.400 €, tus cálculos de viabilidad financiera deben basarse estrictamente en esos 1.400 € mensuales.
Calcula la rentabilidad sobre la inversión total, no sobre el precio de venta
Otro error financiero recurrente es omitir los costes asociados a la adquisición. Comprar un piso por 400.000 € en Barcelona requiere un desembolso real mucho mayor. Para obtener un porcentaje de rentabilidad realista, debes calcular el coste total de adquisición sumando:
- Impuestos: En Cataluña, el Impuesto sobre Transmisiones Patrimoniales (ITP) general para viviendas de segunda mano es del 10%.
- Gastos notariales y de registro: Aproximadamente el 1% del precio de compra.
- Gastos financieros: Tasación, apertura de hipoteca y gestoría si necesitas financiación bancaria.
- Reformas y adecuación: Inversión inicial para pintar, amueblar o reformar el inmueble antes de ponerlo en alquiler.
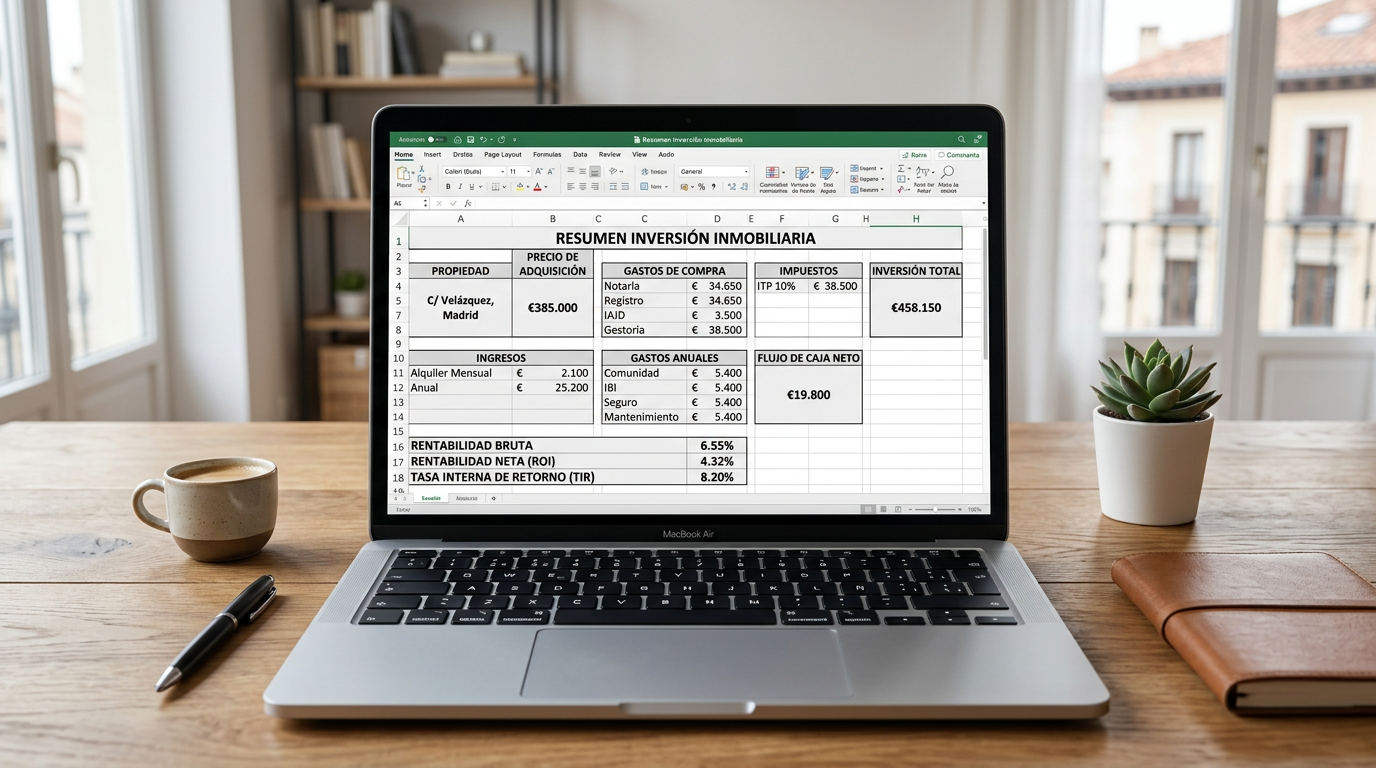
Si los costes adicionales ascienden a 45.000 €, tu inversión real es de 445.000 €. Una renta máxima de 1.300 € al mes se traduce en una rentabilidad bruta sobre el precio de compra del 3,90%, pero cae al 3,51% si la calculas sobre la inversión total.
El impacto de los gastos anuales en la rentabilidad neta
Para conocer el beneficio real, es imprescindible restar los gastos anuales recurrentes que asumirás como arrendador:
- Impuesto sobre Bienes Inmuebles (IBI): Tributo anual municipal.
- Gastos de comunidad: Cuotas ordinarias mensuales y posibles derramas extraordinarias.
- Seguros: Seguro de hogar multirriesgo y, altamente recomendable, seguro de impago de alquiler.
- Mantenimiento y reparaciones: Caldera, electrodomésticos, fontanería, etc.
- Periodos de vacancia: Estimación de semanas o meses que el piso puede estar vacío entre inquilinos.
Si restamos estos costes (que fácilmente pueden sumar entre 2.000 € y 3.000 € anuales) a tus ingresos brutos, la rentabilidad neta final se situará frecuentemente un punto porcentual por debajo de la rentabilidad bruta calculada inicialmente.
¿Vas a comprar un piso que ya tiene inquilino?
Adquirir una propiedad con un contrato de arrendamiento vigente puede parecer una ventaja porque genera ingresos desde el primer día. Sin embargo, requiere una auditoría jurídica aún más estricta.
Debes tener en cuenta que la compra de la vivienda no extingue el arrendamiento vigente; te subrogas en la posición del antiguo propietario asumiendo todos sus derechos y obligaciones. Es imperativo revisar detalladamente las condiciones pactadas, los posibles pactos de prórroga y asegurar que el inquilino está al corriente de pago para evitar comprar un piso que ya está alquilado con problemas legales o de morosidad ocultos.
Reformas y alquiler por habitaciones: mitos y realidades regulatorias
Muchos compradores confían en que realizar una reforma integral les permitirá eludir las limitaciones de renta. Aunque la Ley de Arrendamientos Urbanos (LAU) contempla la posibilidad de incrementar la renta hasta un 10% por encima del límite en casos específicos de rehabilitación, mejora de eficiencia energética o accesibilidad, estos requisitos son muy estrictos y deben estar perfectamente justificados y documentados. No cualquier obra de lavado de cara da derecho a este incremento.
Del mismo modo, el alquiler por habitaciones ha surgido como alternativa para intentar maximizar la rentabilidad. No obstante, en Cataluña, la normativa persigue activamente el fraude de ley. Si se demuestra que la fragmentación del contrato se utiliza únicamente para eludir la contención de rentas de la vivienda habitual, te expones a graves sanciones administrativas y a la obligación de devolver los importes cobrados de más.
La importancia de revisar la comunidad de propietarios
Por último, la rentabilidad financiera de tu piso en Barcelona puede verse drásticamente afectada por la salud del edificio. Antes de firmar las arras, debes revisar posibles derramas antes de comprar. Solicita el certificado de estar al corriente de pago, las últimas actas de las juntas de propietarios y el informe de la Inspección Técnica del Edificio (ITE). Una derrama aprobada de 15.000 € para reparar la fachada o instalar un ascensor pocos meses después de la compra puede neutralizar por completo el flujo de caja positivo de tus primeros tres años de alquiler.
Checklist: qué comprobar antes de firmar las arras
Para asegurar que estás haciendo una compra segura y con números reales, recopila la siguiente información:
- Nota simple actualizada: Para verificar cargas, titularidad y descripción del inmueble.
- Historial de contratos: Copia de los contratos de alquiler de los últimos 5 años.
- Certificado catastral: Para realizar la consulta en el índice de referencia estatal.
- Cédula de habitabilidad y Certificado de Eficiencia Energética (CEE): Obligatorios para alquilar en Cataluña.
- Documentación de la comunidad: Últimas 3 actas de juntas y estatutos.
Conclusión: invierte con seguridad jurídica
Comprar un piso en Barcelona para destinarlo al alquiler sigue siendo una opción atractiva para muchos inversores, pero las reglas del juego han cambiado. El éxito de la operación ya no depende únicamente de negociar un buen precio de compra, sino de realizar un riguroso análisis legal y regulatorio previo.
En INMODOCS somos especialistas en revisar una vivienda antes de comprar en Barcelona. Analizamos exhaustivamente el historial arrendatario del piso, las limitaciones de la zona tensionada, el estado de la comunidad y la documentación registral para asegurar que la rentabilidad de tu inversión sea real, sostenible y libre de riesgos legales. No firmes tus arras a ciegas; protege tu capital con un análisis profesional completo.