
Wenn Sie darüber nachdenken, eine Wohnung in Barcelona zu kaufen, um sie auf dem Mietmarkt anzubieten, ist die erste Frage, die Sie sich stellen, offensichtlich: Welche Rendite werde ich erzielen? Im aktuellen regulatorischen Umfeld kann der Fehler, die Rendite ausschließlich auf der Grundlage der in Immobilienportalen sichtbaren Preise zu berechnen, Ihre Investition jedoch ruinieren, noch bevor sie begonnen hat.
Barcelona ist zum angespannten Wohnungsgebiet (zona de mercado residencial tensionado) erklärt worden. Das bedeutet, dass die Mietpreise nicht frei durch Angebot und Nachfrage geregelt werden, sondern gesetzlich streng begrenzt sind. Um die tatsächliche Rentabilität Ihres Vorhabens zu berechnen, ist es zwingend erforderlich zu verstehen, wie sich das angespannte Wohnungsgebiet auf einen Kauf auswirkt, und die rechtliche und administrative Historie der Immobilie vor der Unterzeichnung eines Anzahlungsvertrags (contrato de arras) genau zu analysieren.
Die Gefahr, die Rendite mit der inserierten Miete zu berechnen
Der häufigste Fehler von unerfahrenen Investoren besteht darin, den durchschnittlichen Mietpreis der Gegend als Referenz zu nehmen. Stellen wir uns vor, Sie finden eine Wohnung im Stadtteil Eixample für 400.000 € und stellen fest, dass ähnliche Immobilien in Portalen für 1.700 € pro Monat inseriert werden.
Eine schnelle und fehlerhafte Kalkulation würde Sie zu folgendem Schluss verleiten:
- Geschätzte jährliche Einnahmen: 1.700 € × 12 = 20.400 €
- Bruttorendite: 5,1%
Wenn dieselbe Wohnung jedoch in den letzten fünf Jahren für eine Miete von 1.250 € vermietet war, verpflichtet Sie die aktuelle Gesetzgebung (LAU - Ley de Arrendamientos Urbanos) in der Regel dazu, diesen Referenzpreis beizubehalten. In diesem Fall sähe die Realität Ihrer Investition wie folgt aus:
- Tatsächliche Einnahmen: 1.250 € × 12 = 15.000 €
- Tatsächliche Bruttorendite: 3,75%
Dieser drastische Unterschied zeigt, warum Sie die gesetzlich zulässige Höchstmiete berechnen müssen, bevor Sie Ihr Kapital binden.
Wie beeinflusst die Historie der Wohnung die Miete, die Sie verlangen können?
In den angespannten Wohnungsgebieten Kataloniens ist der Ausgangspunkt für die Festlegung des Preises eines neuen Mietvertrags die Historie der Wohnung. Wenn für die Immobilie in den letzten fünf Jahren ein aktiver Mietvertrag über einen Hauptwohnsitz (vivienda habitual) bestand, legt das Gesetz fest, dass die neue Miete die letzte aktualisierte Miete des vorherigen Vertrags nicht überschreiten darf.
Um unangenehme Überraschungen zu vermeiden, ist es vor dem Kauf unerlässlich, vom Verkäufer folgende Dokumente anzufordern:
- Den letzten vollständigen Mietvertrag.
- Die Zahlungsbelege, die die tatsächlich eingenommene Miete nachweisen.
- Die Historie der angewandten Mietanpassungen (IPC oder andere Indizes).
- Das genaue Enddatum des Vertrags.
Der Kauf der Immobilie "setzt" diese Historie nicht zurück. Der neue Eigentümer übernimmt die Einschränkungen des vorherigen Vertrags, was die Rendite über Jahre hinweg beeinflussen kann.
Der staatliche Referenzindex: die zweite gesetzliche Einschränkung
Zusätzlich zur vorherigen Miete verfügt das Ministerium für Wohnungswesen und urbane Agenda (Ministerio de Vivienda y Agenda Urbana) über ein System zur Festlegung von Referenzpreisen. Durch Eingabe der Katasterreferenz (referencia catastral) oder der genauen Adresse der Wohnung in Barcelona liefert das System eine Preisspanne (eine Unter- und eine Obergrenze), die auf den Merkmalen der Immobilie basiert (Fläche, Baujahr, Aufzug, Energieausweis usw.).
Dieser staatliche Index fungiert in zwei Schlüsselszenarien als obligatorische Obergrenze:
- Wenn der Eigentümer als Großeigentümer (gran tenedor) von Wohnraum eingestuft wird.
- Wenn die Wohnung in den letzten fünf Jahren nicht als Hauptwohnsitz vermietet war.
Es ist wichtig, diesen offiziellen Index nicht mit den Marktpreisstatistiken von Immobilienportalen oder dem jährlichen Aktualisierungs-Verbraucherpreisindex (IPC) zu verwechseln. Es handelt sich um völlig unterschiedliche Instrumente und Konzepte.
Großeigentümer (gran tenedor) vs. Kleineigentümer (pequeño propietario): Wie ändert sich Ihre Obergrenze?
Die Rentabilität ein und derselben Wohnung in Barcelona kann je nach Profil des Käufers erheblich variieren. Die Generalitat de Catalunya (Regionalregierung von Katalonien) definiert die Bedingungen, um zu überprüfen, ob Sie als Großeigentümer gelten, eine Bedingung, die sich direkt auf die Mietobergrenzen auswirkt:
- Kleineigentümer (pequeño propietario): Wenn er einen früheren Vertrag aus den letzten fünf Jahren übernimmt, ist seine Höchstgrenze im Allgemeinen die aktualisierte vorherige Miete (selbst wenn diese über dem staatlichen Referenzindex liegt).
- Großeigentümer (gran tenedor): Er muss die aktualisierte vorherige Miete mit der durch den staatlichen Referenzindex festgelegten Höchstgrenze vergleichen und zwingend den niedrigeren der beiden Beträge anwenden.
Sehen wir uns ein Beispiel dafür an, wie sich die Miete je nach Eigentümer verändert für eine Wohnung mit einer vorherigen Miete von 1.500 € und einer Indexobergrenze von 1.250 €:
| Eigentümertyp | Anwendbare Grenze | Jährliche Einnahmen | Jährliche Differenz |
|---|---|---|---|
| Kleineigentümer (pequeño propietario) | 1.500 € (Vorherige Miete) | 18.000 € | - |
| Großeigentümer (gran tenedor) | 1.250 € (Indexobergrenze) | 15.000 € | -3.000 € |
Was passiert, wenn die Immobilie noch nie vermietet war?
Wenn die Wohnung, die Sie kaufen möchten, in den letzten zehn Jahren der Hauptwohnsitz des vorherigen Eigentümers war oder in den letzten fünf Jahren einfach ohne Hauptwohnsitz-Mietverträge leer stand, wird die Grenze vereinfacht, aber verschärft. In diesem Fall unterliegt der neue Mietvertrag direkt der Höchstgrenze des staatlichen Referenzsystems, unabhängig davon, ob Sie ein Kleineigentümer oder un Großeigentümer sind.
Wenn Sie davon ausgegangen sind, dass sich die Wohnung aufgrund der Nachfrage in der Gegend problemlos für 1.800 € vermieten lässt, der staatliche Index jedoch eine Obergrenze von 1.400 € ausweist, müssen Ihre finanziellen Tragfähigkeitsberechnungen strikt auf diesen 1.400 € pro Monat basieren.
Berechnen Sie die Rendite auf die Gesamtinvestition, nicht auf den Verkaufspreis
Ein weiterer häufiger finanzieller Fehler besteht darin, die mit dem Erwerb verbundenen Kosten wegzulassen. Der Kauf einer Wohnung für 400.000 € in Barcelona erfordert einen weitaus höheren tatsächlichen Aufwand. Um einen realistischen Rentabilitätsprozentsatz zu erhalten, müssen Sie die Gesamterwerbskosten berechnen indem Sie Folgendes addieren:
- Steuern: In Katalonien beträgt die allgemeine Grunderwerbsteuer (Impuesto sobre Transmisiones Patrimoniales - ITP) für gebrauchte Immobilien 10%.
- Notar- und Registergebühren: Ungefähr 1% des Kaufpreises.
- Finanzierungskosten: Wertermittlung, Hypothekenbereitstellung und Gestoría (Abwicklungsdienstleister), falls Sie eine Bankfinanzierung benötigen.
- Renovierung und Anpassung: Erstinvestition zum Streichen, Möblieren oder Renovieren der Immobilie vor der Vermietung.
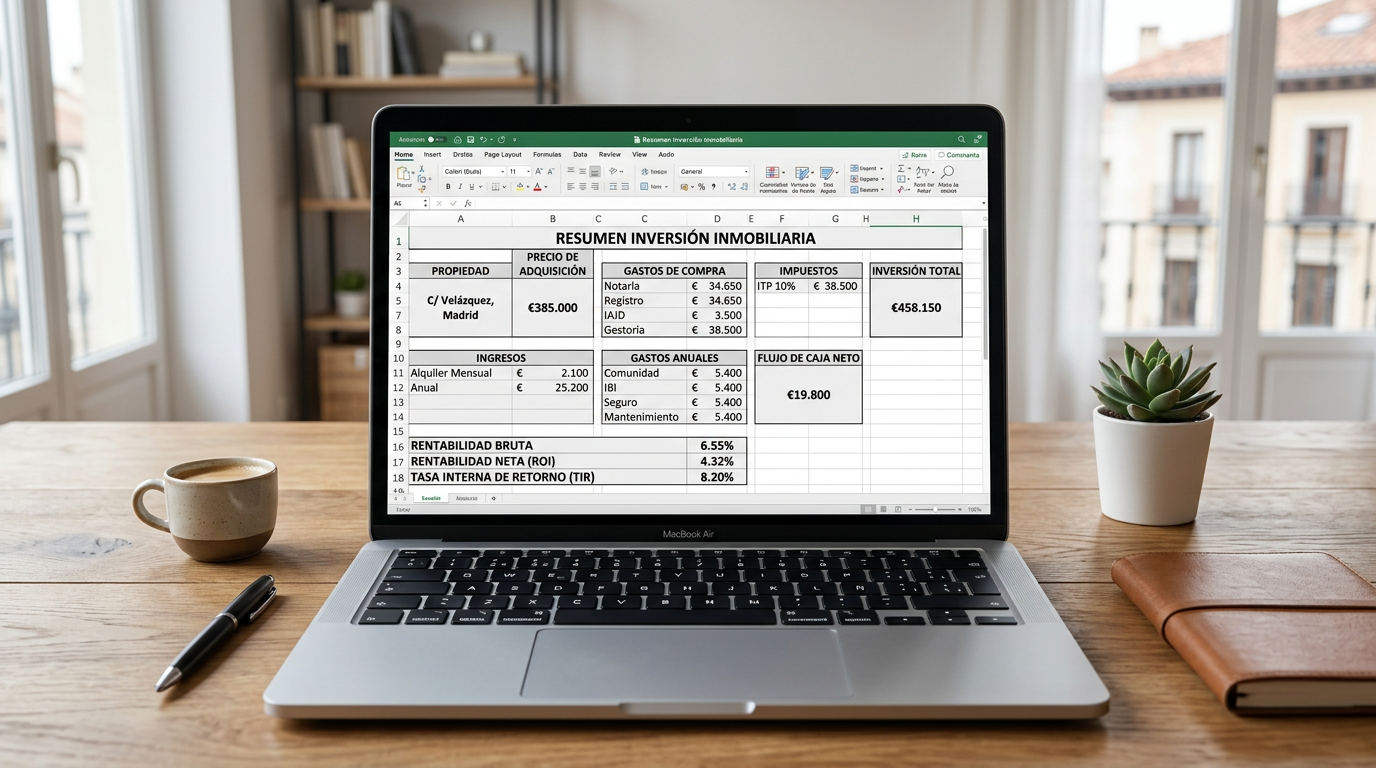
Wenn sich die Nebenkosten auf 45.000 € belaufen, beträgt Ihre tatsächliche Investition 445.000 €. Eine maximale Miete von 1.300 € pro Monat entspricht einer Bruttorendite auf den Kaufpreis von 3,90%, sinkt jedoch auf 3,51%, wenn Sie diese auf Basis der Gesamtinvestition berechnen.
Die Auswirkung der jährlichen Ausgaben auf die Nettorentabilität
Um den tatsächlichen Gewinn zu ermitteln, ist es unerlässlich, die wiederkehrenden jährlichen Ausgaben abzuziehen, die Sie als Vermieter tragen müssen:
- Impuesto sobre Bienes Inmuebles (IBI - Grundsteuer): Jährliche kommunale Steuer.
- Gastos de comunidad (Gemeinschaftskosten): Monatliche ordentliche Beiträge und mögliche außerordentliche Umlagen.
- Seguros (Versicherungen): Hausrat-/Wohngebäudeversicherung und, dringend empfohlen, Mietausfallversicherung.
- Instandhaltung und Reparaturen: Heizkessel, Haushaltsgeräte, Sanitäre Anlagen, etc.
- Leerstandszeiten: Schätzung der Wochen oder Monate, in denen die Wohnung zwischen Mietern leer stehen kann.
Zieht man diese Kosten (die sich leicht auf 2.000 € bis 3.000 € jährlich summieren können) von den Bruttoeinnahmen ab, liegt die endgültige Nettorentabilität häufig einen Prozentpunkt unter der ursprünglich berechneten Bruttorentabilität.
Planen Sie den Kauf einer Wohnung, die bereits vermietet ist?
Der Erwerb einer Immobilie mit einem laufenden Mietvertrag kann wie ein Vorteil erscheinen, da er vom ersten Tag an Einnahmen generiert. Er erfordert jedoch eine noch strengere rechtliche Prüfung.
Sie müssen bedenken, dass der Kauf der Immobilie das bestehende Mietverhältnis nicht beendet; Sie treten an die Stelle des bisherigen Eigentümers und übernehmen alle dessen Rechte und Pflichten. Es ist zwingend erforderlich, die vereinbarten Bedingungen sowie eventuelle Verlängerungsklauseln im Detail zu prüfen und sicherzustellen, dass der Mieter mit den Zahlungen auf dem Laufenden ist, um zu vermeiden, eine bereits vermietete Wohnung zu kaufen mit versteckten rechtlichen Problemen oder Zahlungsverzug.
Renovierungen und Zimmervermietung: Mythen und regulatorische Realitäten
Viele Käufer vertrauen darauf, dass eine Kernsanierung es ihnen ermöglicht, Mietpreisbegrenzungen zu umgehen. Obwohl die Ley de Arrendamientos Urbanos (LAU - spanisches Mietgesetz) die Möglichkeit vorsieht, die Miete in bestimmten Fällen von Sanierung, Verbesserung der Energieeffizienz oder Barrierefreiheit um bis zu 10% über dem Limit zu erhöhen, sind diese Anforderungen sehr streng und müssen lückenlos begründet und dokumentiert werden. Nicht jede kosmetische Renovierung berechtigt zu dieser Erhöhung.
Ebenso hat sich die Zimmervermietung als Alternative etabliert, um die Rentabilität zu maximieren. In Katalonien geht die Gesetzgebung jedoch aktiv gegen Gesetzesumgehungen vor. Wenn nachgewiesen wird, dass die Aufteilung des Vertrags ausschließlich dazu dient, die Mietpreisbremse für den Hauptwohnsitz zu umgehen, drohen Ihnen empfindliche Verwaltungssanktionen und die Verpflichtung, zu viel gezahlte Beträge zurückzuerstatten.
Die Wichtigkeit, die Eigentümergemeinschaft zu prüfen
Schließlich kann die finanzielle Rentabilität Ihrer Wohnung in Barcelona drastisch durch den Zustand des Gebäudes beeinträchtigt werden. Vor der Unterzeichnung des Anzahlungsvertrags (Contrato de arras) sollten Sie mögliche Sonderumlagen vor dem Kauf prüfen. Verlangen Sie die Bescheinigung über die Schuldenfreiheit, die Protokolle der jüngsten Eigentümerversammlungen und den Bericht der Inspección Técnica del Edificio (ITE - technische Gebäudeinspektion). Eine beschlossene Sonderumlage von 15.000 € für die Fassadensanierung oder den Einbau eines Aufzugs wenige Monate nach dem Kauf kann den positiven Cashflow Ihrer ersten drei Mietjahre vollständig zunichte machen.
Checklist: Was vor der Unterzeichnung des Anzahlungsvertrags zu prüfen ist
Um sicherzustellen, dass Sie einen sicheren Kauf mit realen Zahlen tätigen, tragen Sie folgende Informationen zusammen:
- Aktueller Grundbuchauszug (Nota simple): Zur Überprüfung von Lasten, Eigentumsverhältnissen und Objektbeschreibung.
- Historie der Mietverträge: Kopie der Mietverträge der letzten 5 Jahre.
- Katasterauszug (Certificado catastral): Zur Abfrage im staatlichen Referenzindex.
- Bewohnbarkeitsbescheinigung (Cédula de habitabilidad) und Energieausweis (Certificado de Eficiencia Energética - CEE): Obligatorisch für die Vermietung in Katalonien.
- Dokumentation der Eigentümergemeinschaft: Die letzten 3 Protokolle der Eigentümerversammlungen und Satzungen.
Fazit: Investieren Sie mit Rechtssicherheit
Der Kauf einer Wohnung in Barcelona zur anschließenden Vermietung ist für viele Investoren weiterhin eine attraktive Option, aber die Spielregeln haben sich geändert. Der Erfolg der Transaktion hängt nicht mehr nur von der Verhandlung eines guten Kaufpreises ab, sondern von einer vorherigen gründlichen rechtlichen und regulatorischen Analyse.
Bei INMODOCS sind wir Spezialisten für die Prüfung einer Immobilie vor dem Kauf in Barcelona. Wir analysieren die Miethistorie der Wohnung, die Einschränkungen der Rechtslage für angespannte Wohngebiete (zona tensionada), den Zustand der Eigentümergemeinschaft und die Registerdokumentation eingehend, um sicherzustellen, dass die Rendite Ihrer Investition real, nachhaltig und frei von rechtlichen Risiken ist. Unterschreiben Sie Ihren Anzahlungsvertrag (Arras) nicht blind; schützen Sie Ihr Kapital mit einer umfassenden professionellen Analyse.