
Se stai valutando di comprare un appartamento a Barcellona per destinarlo al mercato della locazione, la prima domanda che ti farai è ovvia: quale redditività otterrò? Tuttavia, nell'attuale scenario normativo, commettere l'errore di calcolare il rendimento basandosi unicamente sui prezzi che vedi sui portali immobiliari può rovinare il tuo investimento prima ancora di iniziare.
Barcellona è dichiarata zona de mercado residencial tensionado (zona di mercato residenziale tensionata). Questo significa che i prezzi dell'affitto non sono regolati liberamente dalla domanda e dall'offerta, ma sono strettamente limitati dalla legge. Per calcolare la fattibilità reale della tua operazione, è obbligatorio capire come influisce la zona tensionata su un acquisto e analizzare minuziosamente la storia giuridica e amministrativa dell'immobile prima di firmare qualsiasi contratto di caparra (contrato de arras).
Il pericolo di calcolare la redditività con l'affitto pubblicizzato
L'errore più comune tra gli investitori alle prime armi è prendere come riferimento il prezzo medio di affitto della zona. Immaginiamo che tu trovi un appartamento nel distretto dell'Eixample per 400.000 € e noti che abitazioni simili vengono pubblicizzate sui portali a 1.700 € al mese.
Un calcolo rapido ed errato ti porterebbe a pensare:
- Entrate annuali stimate: 1.700 € × 12 = 20.400 €
- Redditività lorda: 5,1%
Tuttavia, se quella stessa abitazione è stata affittata negli ultimi cinque anni a un canone di 1.250 €, la legislazione attuale ti obbligherà, in genere, a mantenere quel prezzo di riferimento. In tal caso, la realtà del tuo investimento sarebbe:
- Entrate reali: 1.250 € × 12 = 15.000 €
- Redditività lorda reale: 3,75%
Questa drastica differenza dimostra perché hai bisogno di calcolare il canone massimo consentito dalla legge prima di impegnare i tuoi fondi.
In che modo la storia dell'appartamento influisce sul canone che puoi chiedere?
Nelle zone tensionate della Catalogna, il punto di partenza per fissare il prezzo di un nuovo contratto di locazione è la storia dell'abitazione. Se l'immobile ha avuto un contratto di affitto per abitazione principale (vivienda habitual) in vigore negli ultimi cinque anni, la legge stabilisce che il nuovo canone non potrà superare l'ultimo canone aggiornato del contratto precedente.
Per evitare spiacevoli sorprese, prima di acquistare è fondamentale richiedere al venditore i seguenti documenti:
- L'ultimo contratto di locazione completo.
- Le ricevute di pagamento che attestino il canone reale incassato.
- Lo storico degli aggiornamenti del canone applicati (IPC - Índice de Precios al Consumo o altri indici).
- La data esatta di scadenza del contratto.
Comprare la proprietà no "azzera" questo storico. Il nuovo proprietario eredita le limitazioni del contratto precedente, il che può condizionare la redditività per anni.
L'Índice de Referencia Estatal: la seconda limitazione legale
Oltre al canone precedente, il Ministerio de Vivienda y Agenda Urbana dispone di un sistema per fissare i prezzi di riferimento. Inserendo la referencia catastral (codice catastale) o l'indirizzo esatto dell'appartamento a Barcellona, il sistema offre una fascia di prezzo (un limite inferiore e uno superiore) basata sulle caratteristiche dell'immobile (superficie, anno di costruzione, ascensore, certificato energetico, ecc.).
Questo indice statale funge da limite obbligatorio in due scenari chiave:
- Se il proprietario è considerato un grande proprietario (gran tenedor).
- Se l'abitazione non è stata locata come residenza abituale negli ultimi cinque anni.
È fondamentale non confondere questo indice ufficiale con le statistiche dei prezzi di mercato dei portali immobiliari o con l'IPC (indice dei prezzi al consumo per l'adeguamento annuale). Si tratta di strumenti e concetti completamente diversi.
Grande proprietario (gran tenedor) vs. Piccolo proprietario: come cambia il tuo limite?
La redditività di uno stesso appartamento a Barcellona può variare significativamente in base al profilo dell'acquirente. La Generalitat de Catalunya definisce le condizioni per verificare se sei un grande proprietario, una condizione que influisce direttamente sui limiti di canone:
- Piccolo proprietario: In genere, se eredita un contratto precedente degli ultimi cinque anni, il suo limite massimo sarà il canone precedente aggiornato (anche se questo è superiore all'indice di riferimento statale).
- Grande proprietario (gran tenedor): Deve confrontare il canone precedente aggiornato con il limite massimo fissato dall'indice di riferimento statale e applicare obbligatoriamente l'importo più basso tra i due.
Vediamo un esempio di come cambia il canone a seconda del proprietario per un appartamento con un canone precedente di 1.500 € e un limite massimo da indice di 1.250 €:
| Tipo di Proprietario | Limite Applicabile | Entrate Annuali | Differenza Annuale |
|---|---|---|---|
| Piccolo proprietario | 1.500 € (Canone precedente) | 18.000 € | - |
| Grande proprietario | 1.250 € (Limite dell'Indice) | 15.000 € | -3.000 € |
Cosa succede se l'immobile non è mai stato locato?
Se l'abitazione che stai per acquistare è stata la residenza abituale del precedente proprietario nell'ultimo decennio, o semplicemente è rimasta vuota senza contratti di locazione ad uso abitativo negli ultimi cinque anni, il limite si semplifica ma diventa più rigido. In questo caso, el nuovo contratto di locazione è soggetto direttamente al limite massimo del sistema di riferimento statale, indipendentemente dal fatto che tu sia un piccolo proprietario o un grande proprietario.
Se stimavi che l'appartamento si sarebbe affittato facilmente a 1.800 € a causa della domanda della zona, ma l'indice statale indica un limite massimo di 1.400 €, i tuoi calcoli di sostenibilità finanziaria devono basarsi rigorosamente su questi 1.400 € mensili.
Calcola la redditività sull'investimento totale, non sul prezzo di vendita
Un altro errore finanziario ricorrente è omettere i costi associati all'acquisto. Comprare un appartamento per 400.000 € a Barcellona richiede un esborso reale molto maggiore. Per ottenere una percentuale di redditività realistica, devi calcolare il costo totale di acquisto sommando:
- Imposte: In Catalogna, l'Impuesto sobre Transmisiones Patrimoniales (ITP) generale per le abitazioni usate è del 10%.
- Spese notarili e di registro: Circa l'1% del prezzo di acquisto.
- Spese finanziarie: Perizia, apertura dell'ipoteca e gestoría (agenzia di pratiche) se hai bisogno di un finanziamento bancario.
- Ristrutturazione e adeguamento: Investimento iniziale per dipingere, arredare o ristrutturare l'immobile prima di metterlo in affitto.
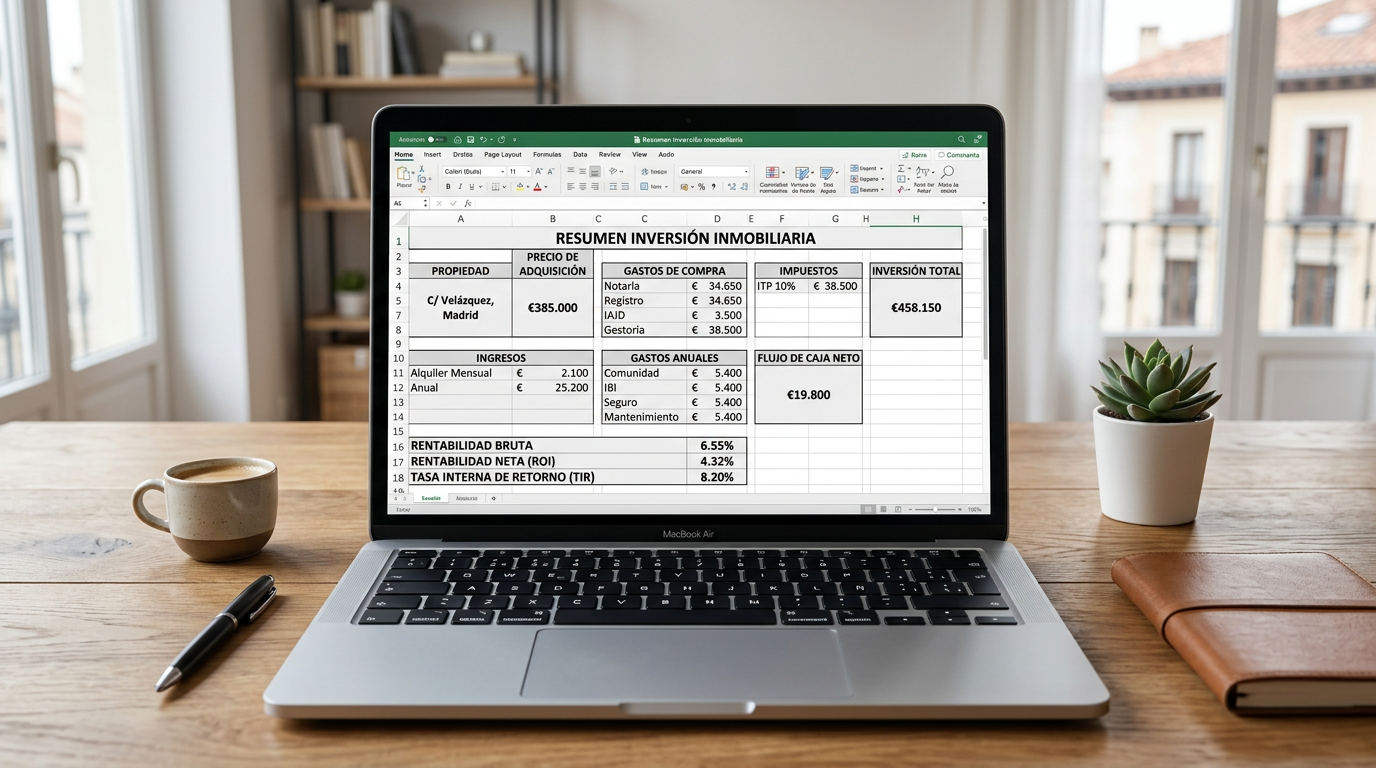
Se i costi aggiuntivi ammontano a 45.000 €, il tuo investimento reale è di 445.000 €. Un canone massimo di 1.300 € al mese si traduce in una redditività lorda sul prezzo di acquisto del 3,90%, ma scende al 3,51% se la calcoli sull'investimento totale.
L'impatto delle spese annuali sulla redditività netta
Per conoscere il profitto reale, è fondamentale sottrarre le spese annuali ricorrenti che sosterrai in qualità di locatore:
- Impuesto sobre Bienes Inmuebles (IBI): Imposta comunale annuale.
- Gastos de comunidad (spese condominiali): Rate mensili ordinarie ed eventuali contributi straordinari (derramas).
- Assicurazioni: Assicurazione casa multirischio e, altamente raccomandata, assicurazione contro il mancato pagamento dell'affitto.
- Manutenzione e riparazioni: Caldaia, elettrodomestici, impianto idraulico, ecc.
- Periodi di sfitto: Stima delle settimane o dei mesi in cui l'appartamento potrebbe rimanere vuoto tra un inquilino e l'altro.
Se sottraiamo questi costi (che possono facilmente ammontare a una cifra compresa tra 2.000 € e 3.000 € all'anno) dai tuoi ricavi lordi, la redditività netta finale si attesterà spesso un punto percentuale al di sotto della redditività lorda calcolata inizialmente.
Stai per acquistare un appartamento che ha già un inquilino?
Acquistare un immobile con un contratto di locazione in corso può sembrare un vantaggio perché genera reddito fin dal primo giorno. Tuttavia, richiede un audit legale ancora più rigoroso.
Devi tenere presente che l'acquisto dell'immobile non estingue la locazione in corso; subentri nella posizione del precedente proprietario, assumendone tutti i diritti e gli obblighi. È fondamentale verificare nel dettaglio le condizioni pattuite, le eventuali clausole di proroga e assicurarsi che l'inquilino sia in regola con i pagamenti per evitare di acquistare un appartamento già affittato con problemi legali o di morosità nascosti.
Ristrutturazioni e affitto di stanze: miti e realtà normative
Molti acquirenti confidano nel fatto che una ristrutturazione integrale consentirà loro di aggirare i limiti del canone di locazione. Sebbene la Ley de Arrendamientos Urbanos (LAU, legge sulle locazioni urbane) preveda la possibilità di aumentare il canone fino al 10% oltre il limite in casi specifici di riqualificazione, miglioramento dell'efficienza energetica o accessibilità, questi requisiti sono molto rigidi e devono essere perfettamente giustificati e documentati. Non un qualsiasi lavoro di semplice restyling dà diritto a questo aumento.
Allo stesso modo, l'affitto di singole stanze è emerso come alternativa per cercare di massimizzare la redditività. Tuttavia, in Catalogna, la normativa persegue attivamente l'elusione della legge. Se viene dimostrato che il frazionamento del contratto viene utilizzato esclusivamente per aggirare il tetto ai canoni di locazione dell'abitazione principale, ti esponi a gravi sanzioni amministrative e all'obbligo di restituire gli importi eccedenti incassati.
L'importanza di verificare la situazione del condominio
Infine, la redditività finanziaria del tuo appartamento a Barcellona può essere drasticamente influenzata dallo stato dell'edificio. Prima di firmare il contratto preliminare (arras), devi verificare eventuali spese straordinarie deliberate prima dell'acquisto. Richiedi il certificato di regolarità dei pagamenti condominiali, i verbali delle ultime assemblee dei condomini e il rapporto della Inspección Técnica del Edificio (ITE, ispezione tecnica dell'edificio). Una spesa straordinaria deliberata (derrama) di 15.000 € per ristrutturare la facciata o installare un ascensore pochi mesi dopo l'acquisto può azzerare completamente il flusso di cassa positivo dei tuoi primi tre anni di affitto.
Checklist: cosa verificare prima di firmare il contratto preliminare (arras)
Per assicurarsi di effettuare un acquisto sicuro e con dati reali, raccogliere le seguenti informazioni:
- Nota simple aggiornata: Per verificare gravami, titolarità e descrizione dell'immobile.
- Storico dei contratti: Copia dei contratti di locazione degli ultimi 5 anni.
- Certificato catastale: Per effettuare la consultazione nell'indice di riferimento statale (índice de referencia estatal).
- Cédula de habitabilidad (certificato di abitabilità) e Certificato di Efficienza Energetica (CEE): Obbligatori per affittare in Catalogna.
- Documentazione del condominio: Ultimi 3 verbali delle assemblee e statuti.
Conclusione: investi con sicurezza giuridica
Acquistare un appartamento a Barcellona per destinarlo all'affitto continua ad essere un'opzione interessante per molti investitori, ma le regole del gioco sono cambiate. Il successo dell'operazione non dipende più solo dal negoziare un buon prezzo d'acquisto, ma dal realizzare un rigoroso esame legale e normativo preventivo.
In INMODOCS siamo specialisti nel verificare un immobile prima di acquistarlo a Barcellona. Analizziamo dettagliatamente lo storico delle locazioni dell'appartamento, i limiti della zona tesa (zona tensionada), lo stato del condominio e la documentazione catastale e di registro per garantire che la redditività del tuo investimento sia reale, sostenibile e priva di rischi legali. Non firmare il contratto di caparra (arras) alla cieca; proteggi il tuo capitale con un'analisi professionale completa.