
Si estàs valorant comprar un pis a Barcelona per destinar-lo al mercat d'arrendament, la primera pregunta que et faràs és òbvia: quina rendibilitat n'obtindré? No obstant això, en l'escenari regulador actual, cometre l'error de calcular el rendiment basant-te únicament en els preus que veus als portals immobiliaris pot arruïnar la teva inversió abans de començar.
Barcelona està declarada zona de mercat residencial tensionat. Això significa que els preus del lloguer no es regeixen lliurement per l'oferta i la demanda, sinó que estan estrictament limitats per llei. Per calcular la viabilitat real de la teva operació, és obligatori entendre com afecta la zona tensionada a una compra i analitzar minuciosament l'historial jurídic i administratiu de l'immoble abans de signar qualsevol contracte d'arres.
El perill de calcular la rendibilitat con el lloguer anunciat
L'error més comú entre els inversors novells és prendre com a referència el preu mitjà de lloguer de la zona. Imaginem que trobes un pis al districte de l'Eixample per 400.000 € i observes que habitatges similars s'anuncien en portals per 1.700 € al mes.
Un càlcul ràpid i incorrecte et portaria a pensar:
- Ingressos anuals estimats: 1.700 € × 12 = 20.400 €
- Rendibilitat bruta: 5,1%
No obstant això, si aquest mateix habitatge ha estat llogat en els darrers cinc anys per una renda de 1.250 €, la legislació actual t'obligarà, en general, a mantenir aquest preu de referència. En aquest cas, la realitat de la teva inversió seria:
- Ingressos reals: 1.250 € × 12 = 15.000 €
- Rendibilitat bruta real: 3,75%
Aquesta diferència dràstica demostra per què necessites calcular la renda màxima permesa per llei abans de comprometre els teus fons.
Com influeix l'historial del pis en la renda que pots cobrar?
A les zones tensionades de Catalunya, el punt de partida per fixar el preu d'un nou contracte d'arrendament és l'historial de l'habitatge. Si l'immoble ha tingut un contracte de lloguer d'habitatge habitual vigent en els darrers cinc anys, la llei estableix que la nova renda no podrà superar la darrera renda actualitzada del contracte anterior.
Per evitar sorpreses desagradables, abans de comprar és fonamental sol·licitar al venedor els documents següents:
- L'últim contracte d'arrendament complet.
- Els rebuts de pagament que acreditin la renda real cobrada.
- L'historial d'actualitzacions de renda aplicades (IPC o altres índexs).
- La data exacta de finalització del contracte.
Comprar la propietat no "reseteja" aquest historial. El nou propietari hereta les limitacions del contracte anterior, cosa que pot condicionar la rendibilitat durant anys.
L'Índex de Referència Estatal: la segona limitació legal
A més de la renda anterior, el Ministerio de Vivienda y Agenda Urbana compta amb un sistema per fixar preus de referència. En introduir la referència cadastral o l'adreça exacta del pis a Barcelona, el sistema ofereix un rang de preus (un límit inferior i un de superior) basat en les característiques de l'immoble (superfície, any de construcció, ascensor, certificat energètic, etc.).
Aquest índex estatal actua com a topall obligatori en dos escenaris clau:
- Si el propietari és considerat un gran tenidor d'habitatge.
- Si l'habitatge no ha estat llogat com a residència habitual en els darrers cinc anys.
És vital no confondre aquest índex oficial amb les estadístiques de preus de mercat dels portals immobiliaris o amb l'IPC (Índex de Preus de Consum) d'actualització anual. Són eines i conceptes completament diferents.
Gran tenidor vs. Petit propietari: com canvia el teu límit?
La rendibilitat d'un mateix pis a Barcelona pot variar significativament segons el perfil del comprador. La Generalitat de Catalunya defineix les condicions per a comprovar si ets gran tenidor, una condició que influeix directament en els límits de renda:
- Petit propietari: Generalment, si hereta un contracte anterior dels darrers cinc anys, el seu límit màxim serà la renda anterior actualitzada (fins i tot si aquesta és superior a l'índex estatal de referència).
- Gran tenidor: Ha de comparar la renda anterior actualitzada amb el límit màxim fixat per l'índex estatal de referència i aplicar obligatòriament la quantitat més baixa de totes dues.
Vegem un exemple de com canvia la renda segons el propietari per a un pis amb una renda anterior de 1.500 € i un topall per índex de 1.250 €:
| Tipus de Propietari | Límit Aplicable | Ingressos Anuals | Diferència Anual |
|---|---|---|---|
| Petit propietari | 1.500 € (Renda anterior) | 18.000 € | - |
| Gran tenidor | 1.250 € (Topall de l'Índex) | 15.000 € | -3.000 € |
Què passa si l'immoble no ha estat mai llogat?
Si l'habitatge que compraràs ha estat la residència habitual del seu antic propietari durant la darrera dècada, o simplement ha estat buit sense contractes de lloguer d'habitatge habitual en els darrers cinc anys, el límit es simplifica però s'endureix. En aquest cas, el nou contracte de lloguer queda sotmès directament al límit màxim del sistema estatal de referència, sense importar si ets un petit propietari o un gran tenidor.
Si estimaves que el pis es llogaria fàcilment per 1.800 € a causa de la demanda de la zona, però l'índex estatal llança un topall de 1.400 €, els teus càlculs de viabilitat financera s'han de basar estrictament en aquests 1.400 € mensuals.
Calcula la rendibilitat sobre la inversió total, no sobre el preu de venda
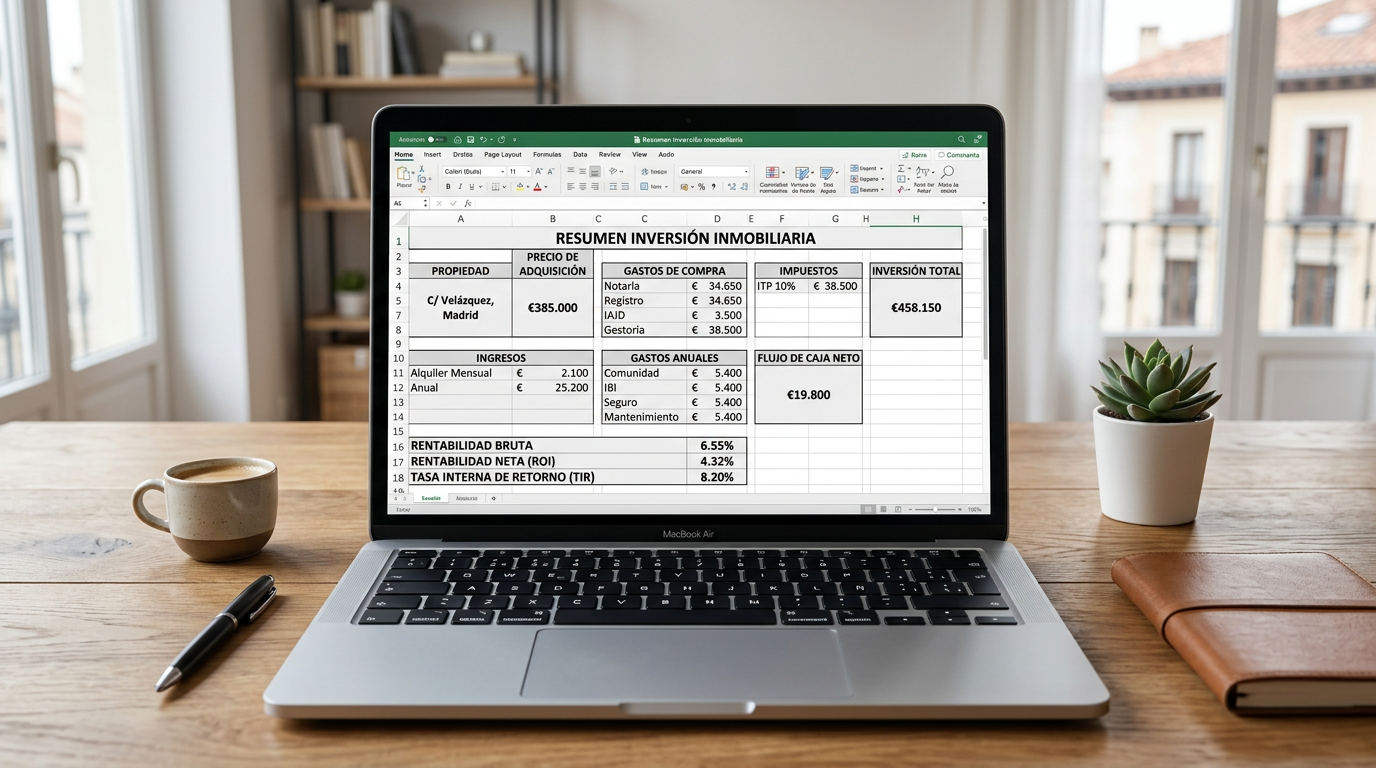
Un altre error financer recurrent és ometre els costos associats a l'adquisició. Comprar un pis per 400.000 € a Barcelona requereix un desemborsament real molt més gran. Per obtenir un percentatge de rendibilitat realista, has de calcular el cost total d'adquisició sumant:
- Impostos: A Catalunya, l'Impuesto sobre Transmisiones Patrimoniales (ITP, Impost sobre Transmissions Patrimonials) general per a habitatges de segona mà és del 10%.
- Despeses notarials i de registre: Aproximadament l'1% del preu de compra.
- Despeses financeres: Taxació, obertura d'hipoteca i gestoria si necessites finançament bancari.
- Reformes i adequació: Inversió inicial per pintar, moblar o reformar l'immoble abans de posar-lo de lloguer.
Si els costos addicionals pugen a 45.000 €, la teva inversió real és de 445.000 €. Una renda màxima d'1.300 € al mes es tradueix en una rendibilitat bruta sobre el preu de compra del 3,90%, però cau al 3,51% si la calcules sobre la inversió total.
L'impacte de les despeses anuals en la rendibilitat neta
Per conèixer el benefici real, és imprescindible restar les despeses anuals recurrents que assumiràs com a arrendador:
- Impuesto sobre Bienes Inmuebles (IBI): Tribut anual municipal.
- Despeses de comunitat: Quotes ordinàries mensuals i possibles vessaments extraordinaris.
- Assegurances: Assegurança de llar multirisc i, altament recomanable, assegurança d'impagament de lloguer.
- Manteniment i reparacions: Caldera, electrodomèstics, fontaneria, etc.
- Períodes de vacança: Estimació de setmanes o mesos que el pis pot estar buit entre llogaters.
Si restem aquests costos (que fàcilment poden sumar entre 2.000 € i 3.000 € anuals) als teus ingressos bruts, la rendibilitat neta final se situarà sovint un punt percentual per sota de la rendibilitat bruta calculada inicialment.
Compraràs un pis que ja té llogater?
Adquirir una propietat amb un contracte d'arrendament vigent pot semblar un avantatge perquè genera ingressos des del primer dia. Tanmateix, requereix una auditoria jurídica encara més estricta.
Has de tenir en compte que la compra de l'habitatge no extingeix l'arrendament vigent; et subrogues en la posició de l'antic propietari assumint tots els seus drets i obligacions. És imperatiu revisar detalladament les condicions pactades, els possibles pactes de pròrroga i assegurar que el llogater està al corrent de pagament per evitar comprar un pis que ja està llogat amb problemes legals o de morositat ocults.
Reformes i lloguer per habitacions: mites i realitats regulatòries
Molts compradors confien que fer una reforma integral els permetrà eludir les limitacions de renda. Tot i que la Ley de Arrendamientos Urbanos (LAU) (Llei d'Arrendaments Urbans) preveu la possibilitat d'incrementar la renda fins a un 10% per sobre del límit en casos específics de rehabilitació, millora d'eficiència energètica o accessibilitat, aquests requisits són molt estrictes i han d'estar perfectament justificats i documentats. No qualsevol obra de rentat de cara dona dret a aquest increment.
De la mateixa manera, el lloguer per habitacions ha sorgit com a alternativa per intentar maximitzar la rendibilitat. No obstant això, a Catalunya, la normativa persegueix activament el frau de llei. Si es demostra que la fragmentació del contracte s'utilitza únicament per eludir la contención de rentas de l'habitatge habitual, t'exposes a greus sancions administratives i a l'obligació de retornar els imports cobrats de més.
La importància de revisar la comunitat de propietaris
Finalment, la rendibilitat financera del teu pis a Barcelona pot veure's dràsticament afectada per la salut de l'edifici. Abans de signar les arres, has de revisar possibles vessaments abans de comprar. Sol·licita el certificat d'estar al corrent de pagament, les últimes actes de les reunions de propietaris i l'informe de la Inspección Técnica del Edificio (ITE) (Inspecció Tècnica de l'Edifici). Un vessament aprovat de 15.000 € per reparar la façana o instal·lar un ascensor pocs mesos després de la compra pot neutralitzar per complet el flux de caixa positiu dels teus primers tres anys de lloguer.
Checklist: què comprovar abans de signar les arres
Per assegurar que estàs fent una compra segura i amb números reals, recopila la informació següent:
- Nota simple actualitzada: Per verificar càrregues, titularitat i descripció de l'immoble.
- Historial de contractes: Còpia dels contractes de lloguer dels últims 5 anys.
- Certificat cadastral: Per a realitzar la consulta a l'índex de referència estatal.
- Cèdula d'habitabilitat i Certificat d'Eficiència Energètica (CEE): Obligatoris per llogar a Catalunya.
- Documentació de la comunitat: Últimes 3 actes de juntes i estatuts.
Conclusió: inverteix amb seguretat jurídica
Comprar un pis a Barcelona per destinar-lo al lloguer continua sent una opció atractiva per a molts inversors, però les regles del joc han canviat. L'èxit de l'operació ja no depèn únicament de negociar un bon preu de compra, sinó de dur a terme una anàlisi legal i reguladora prèvia rigorosa.
En INMODOCS som especialistes a revisar un habitatge abans de comprar a Barcelona. Analitzem exhaustivament l'historial d'arrendament del pis, les limitacions de la zona tensionada, l'estat de la comunitat i la documentació registral per assegurar que la rendibilitat de la teva inversió sigui real, sostenible i lliure de riscos legals. No firmis les teves arres a cegues; protegeix el teu capital amb una anàlisi professional completa.