
Se está a avaliar comprar um apartamento em Barcelona para o destinar ao mercado de arrendamento, a primeira pergunta que fará é óbvia: que rentabilidade irei obter? No entanto, no cenário regulatório atual, cometer o erro de calcular o rendimento baseando-se unicamente nos preços que vê nos portais imobiliários pode arruinar o seu investimento antes de começar.
Barcelona está declarada zona de mercado residencial tensionado (zona tensionada). Isto significa que os preços do arrendamento não se regem livremente pela oferta e pela procura, mas estão estritamente limitados por lei. Para calcular la viabilidade real da sua operação, é obrigatório compreender como a zona tensionada afeta uma compra e analisar minuciosamente o historial jurídico e administrativo do imóvel antes de assinar qualquer contrato de arras.
O perigo de calcular a rentabilidade com o arrendamento anunciado
O erro mais comum entre os investidores principiantes é tomar como referência o preço médio de arrendamento da zona. Imaginemos que encontra um apartamento no distrito de l'Eixample por 400.000 € e observa que habitações semelhantes são anunciadas em portais por 1.700 € por mês.
Um cálculo rápido e incorreto levá-lo-ia a pensar:
- Rendimentos anuais estimados: 1.700 € × 12 = 20.400 €
- Rentabilidade bruta: 5,1%
Sin embargo, se essa mesma habitação esteve arrendada nos últimos cinco anos por uma renda de 1.250 €, a legislação atual irá obrigá-lo, em geral, a manter esse preço de referência. Nesse caso, a realidade do seu investimento seria:
- Rendimentos reais: 1.250 € × 12 = 15.000 €
- Rentabilidade bruta real: 3,75%
Esta diferença drástica demonstra por que razão precisa de calcular a renda máxima permitida por lei antes de comprometer os seus fundos.
Como é que o historial do apartamento influencia a renda que pode cobrar?
Nas zonas tensionadas da Catalunha, o ponto de partida para fixar o preço de um novo contrato de arrendamento é o historial da habitação. Se o imóvel teve um contrato de arrendamento de habitação habitual vigente nos últimos cinco anos, a lei estabelece que a nova renda não poderá superar a última renda atualizada do contrato anterior.
Para evitar surpresas desagradáveis, antes de comprar é fundamental solicitar ao vendedor os seguintes documentos:
- O último contrato de arrendamento completo.
- Os recibos de pagamento que comprovem a renda real cobrada.
- O historial de atualizações de renda aplicadas (IPC ou outros índices).
- A data exata de cessação do contrato.
Comprar a propriedade não "reinicia" este historial. O novo proprietário herda as limitações do contrato anterior, o que pode condicionar a rentabilidade durante anos.
El Índice de Referencia Estatal: a segunda limitação legal
Além da renda anterior, o Ministerio de Vivienda y Agenda Urbana conta com um sistema para fixar preços de referência. Ao introduzir a referência cadastral ou o endereço exato do apartamento em Barcelona, o sistema oferece um intervalo de preços (um limite inferior e um superior) baseado nas características do imóvel (área, ano de construção, elevador, certificado energético, etc.).
Este índice estatal atua como um teto obrigatório em dois cenários cruciais:
- Se o proprietário for considerado um gran tenedor (grande proprietário de imóveis).
- Se a habitação não tiver sido alugada como residência habitual nos últimos cinco anos.
É vital não confundir este índice oficial com as estatísticas de preços de mercado dos portais imobiliários ou com o IPC de atualização anual. São ferramentas e conceitos completamente distintos.
Gran tenedor vs. Pequeño propietario: como muda o seu limite?
A rentabilidade de um mesmo apartamento em Barcelona pode variar significativamente segundo o perfil do comprador. A Generalitat de Catalunya define as condições para verificar se é um gran tenedor, uma condição que influencia diretamente os limites de renda:
- Pequeño propietario: Regra geral, se herdar um contrato anterior dos últimos cinco anos, o seu limite máximo será a renda anterior atualizada (mesmo que esta seja superior ao índice estatal de referência).
- Gran tenedor: Deve comparar la renda anterior atualizada com o limite máximo fixado pelo índice estatal de referência e aplicar obrigatoriamente o valor mais baixo dos dois.
Vejamos um exemplo de como muda a renda segundo o proprietário para um apartamento com uma renda anterior de 1.500 € e um teto por índice de 1.250 €:
| Tipo de Proprietário | Limite Aplicável | Rendimentos Anuais | Diferença Anual |
|---|---|---|---|
| Pequeño propietario | 1.500 € (Renda anterior) | 18.000 € | - |
| Gran tenedor | 1.250 € (Teto do Índice) | 15.000 € | -3.000 € |
O que acontece se o imóvel nunca tiver sido alugado?
Se a habitação que vai comprar tiver sido a residência habitual do seu anterior proprietário durante a última década, ou simplesmente tiver estado vazia sem contratos de arrendamento de habitação habitual nos últimos cinco anos, o limite simplifica-se mas endurece. Neste caso, o novo contrato de arrendamento fica sujeito diretamente ao limite máximo do sistema estatal de referência, independentemente de ser um pequeño propietario ou um gran tenedor.
Se estimava que o apartamento seria arrendado facilmente por 1.800 € devido à procura na zona, mas o índice estatal apresenta um teto de 1.400 €, os seus cálculos de viabilidade financeira devem basear-se estritamente nesses 1.400 € mensais.
Calcule a rentabilidade sobre o investimento total, não sobre el preço de venda
Outro erro financeiro recorrente é omitir os custos associados à aquisição. Comprar um apartamento por 400.000 € em Barcelona requer um desembolso real muito maior. Para obter uma percentagem de rentabilidade realista, deve calcular o custo total de aquisição somando:
- Impostos: Na Catalunha, o Impuesto sobre Transmisiones Patrimoniales (ITP) geral para habitações de segunda mão é de 10%.
- Custos notariais e de registo: Aproximadamente 1% do preço de compra.
- Custos financeiros: Avaliação, abertura de hipoteca e gestoria (gestão administrativa) se necessitar de financiamento bancário.
- Obras e adequação: Investimento inicial para pintar, mobilar ou remodelar o imóvel antes de o colocar no mercado de arrendamento.
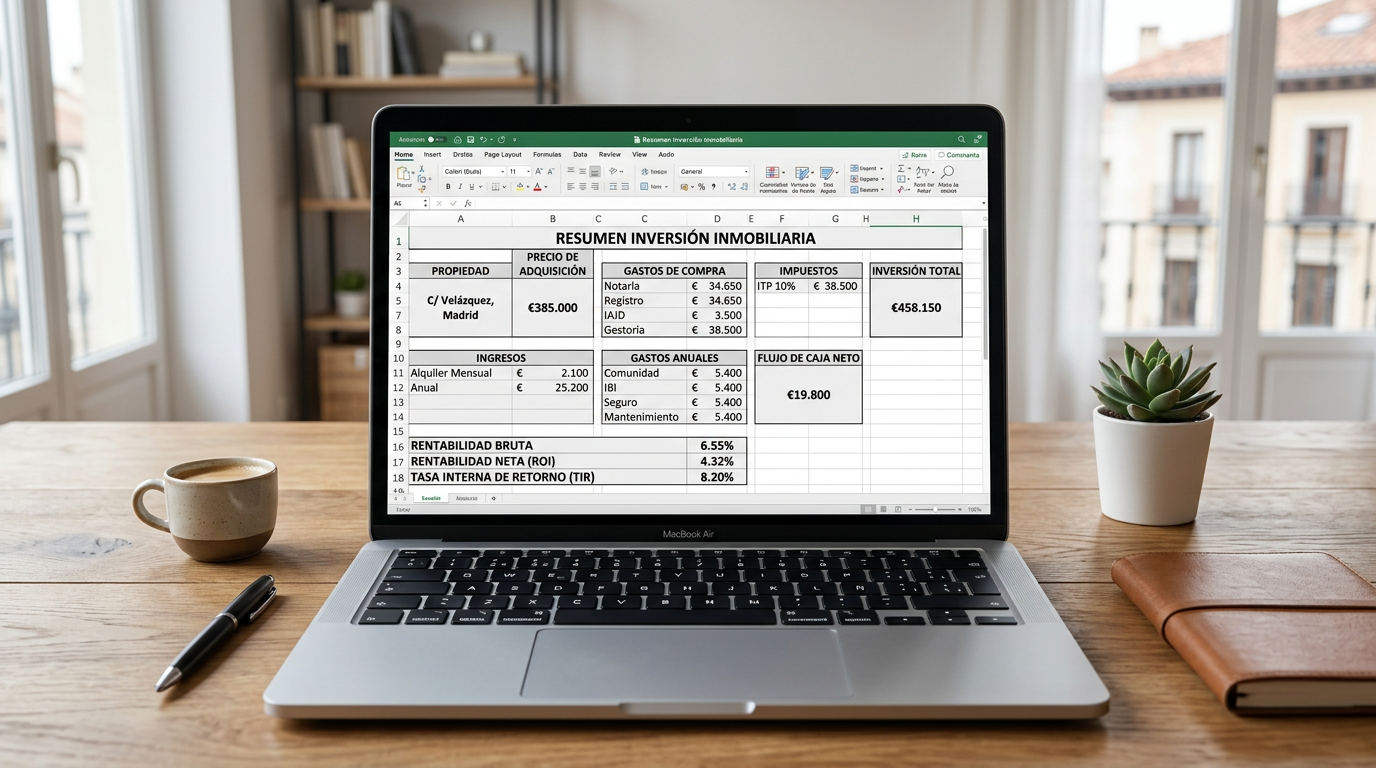
Se os custos adicionais ascenderem a 45.000 €, o seu investimento real é de 445.000 €. Uma renda máxima de 1.300 € por mês traduz-se numa rentabilidade bruta sobre o preço de compra de 3,90%, mas cai para 3,51% se a calcular sobre o investimento total.
O impacto das despesas anuais na rentabilidade líquida
Para conhecer o lucro real, é imprescindível subtrair as despesas anuais recorrentes que assumirá como senhorio:
- Impuesto sobre Bienes Inmuebles (IBI): Tributo anual municipal.
- Despesas de condomínio: Quotas ordinárias mensais e possíveis quotas extraordinárias (derramas).
- Seguros: Seguro multirriscos habitação e, altamente recomendável, seguro de proteção de rendas (incumprimento de arrendamento).
- Manutenção e reparações: Caldeira, eletrodomésticos, canalização, etc.
- Períodos de vacância: Estimativa de semanas ou meses que o apartamento pode ficar vazio entre inquilinos.
Se subtrairmos estes custos (que facilmente podem somar entre 2.000 € e 3.000 € anuais) aos seus rendimentos brutos, a rentabilidade líquida final situar-se-á frequentemente um ponto percentual abaixo da rentabilidade bruta calculada inicialmente.
Vai comprar um apartamento que já tem inquilino?
Adquirir uma propriedade com um contrato de arrendamento vigente pode parecer uma vantagem porque gera rendimentos desde o primeiro dia. No entanto, requer uma auditoria jurídica ainda mais rigorosa.
Deve ter em conta que a compra do imóvel não extingue o arrendamento vigente; subroga-se na posição do antigo proprietário, assumindo todos os seus direitos e obrigações. É imperativo rever detalhadamente as condições acordadas, os possíveis pactos de prorrogação e assegurar que o inquilino está em dia com os pagamentos para evitar comprar um apartamento que já está arrendado com problemas legais ou de incumprimento ocultos.
Obras e arrendamento por quartos: mitos e realidades regulatórias
Muitos compradores confiam que realizar uma remodelação integral lhes permitirá contornar as limitações de renda. Embora la Ley de Arrendamientos Urbanos (LAU) preveja a possibilidade de aumentar a renda até 10% acima do limite em casos específicos de reabilitação, melhoria de eficiência energética ou acessibilidade, estes requisitos são muito estritos e devem estar perfeitamente justificados e documentados. Não é qualquer obra cosmética que dá direito a este aumento.
Da mesma forma, o arrendamento por quartos surgiu como uma alternativa para tentar maximizar a rentabilidade. No entanto, na Catalunha, a regulamentação combate ativamente a fraude à lei. Se se demonstrar que a fragmentação do contrato é utilizada unicamente para contornar a limitação de rendas da habitação permanente, expõe-se a graves sanções administrativas e à obrigação de devolver os valores cobrados a mais.
A importância de verificar o condomínio de proprietários
Por último, a rentabilidade financeira do seu apartamento em Barcelona pode ser drasticamente afetada pela saúde do edifício. Antes de assinar o contrato de arras (sinal), deve verificar possíveis quotas extraordinárias antes de comprar. Solicite a declaração de não existência de dívidas ao condomínio, as últimas atas das assembleias de proprietários e o relatório da Inspección Técnica del Edificio (ITE). Uma quota extraordinária (derrama) aprovada de 15.000 € para reparar a fachada ou instalar um elevador poucos meses após a compra pode neutralizar por completo o fluxo de caixa positivo dos seus primeiros três anos de arrendamento.
Checklist: o que verificar antes de assinar o contrato de arras
Para garantir que está a realizar uma compra segura e com números reais, reúna a seguinte informação:
- Nota simple actualizada: Para verificar encargos, titularidade e descrição do imóvel.
- Histórico de contratos: Cópia dos contratos de arrendamento dos últimos 5 anos.
- Certificado catastral: Para realizar a consulta no índice de referência estatal.
- Cédula de habitabilidad e Certificado de Eficiencia Energética (CEE): Obrigatórios para arrendar na Catalunha.
- Documentação do condomínio: Últimas 3 atas de assembleia e estatutos.
Conclusão: invista com segurança jurídica
Comprar um apartamento em Barcelona para destinar ao arrendamento continua a ser uma opção atrativa para muitos investidores, mas as regras do jogo mudaram. O sucesso da operação já não depende unicamente de negociar um bom preço de compra, mas sim de realizar uma rigorosa análise legal e regulatória prévia.
Na INMODOCS somos especialistas em analisar um imóvel antes de comprar em Barcelona. Analisamos exaustivamente o histórico de arrendamento do apartamento, as limitações da zona sob pressão (zona tensionada), o estado do condomínio e a documentação de registo para garantir que a rentabilidade do seu investimento seja real, sustentável e livre de riscos legais. Não assine o seu contrato de arras às cegas; proteja o seu capital com uma análise profissional completa.