
Quan calcules quants diners necessites per comprar un habitatge, no n'hi ha prou amb sumar el preu de l'immoble i l'entrada de la hipoteca. Els tributs associats a l'adquisició poden representar desenes de milers d'euros addicionals.
A Catalunya, la fiscalitat immobiliària depèn principalment de si l'immoble és de segona mà o si es tracta d'una promoció per estrenar. A més, les reformes fiscals recents han introduït un sistema de trams progressius i recàrrecs especials que fan imprescindible afinar els números abans de fer qualsevol pas en ferm.
Per això, abans de signar un contracte d'arres convé calcular detalladament els impostos associats a l'habitatge triat i comprovar si pots acollir-te a algun dels avantatges de la normativa autonòmica.
Quins impostos es paguen en comprar un habitatge a Catalunya?
La distinció fonamental per a Hisenda rau en el nombre de transmissions que ha tingut l'immoble:
- Habitatge de segona mà (segones i ulteriors transmissions): Està subjecte a l'Impost sobre Transmissions Patrimonials (ITP).
- Habitatge d'obra nova (primera transmissió pel promotor): Està subjecte a l'Impost sobre el Valor Afegit (IVA) i, de forma complementària, a l'impost d'Actes Jurídics Documentats (AJD).
Ambdós tributs són incompatibles entre si per a una mateixa transmissió residencial; és deure, mai pagaràs IVA i ITP alhora per la compra de casa teva.
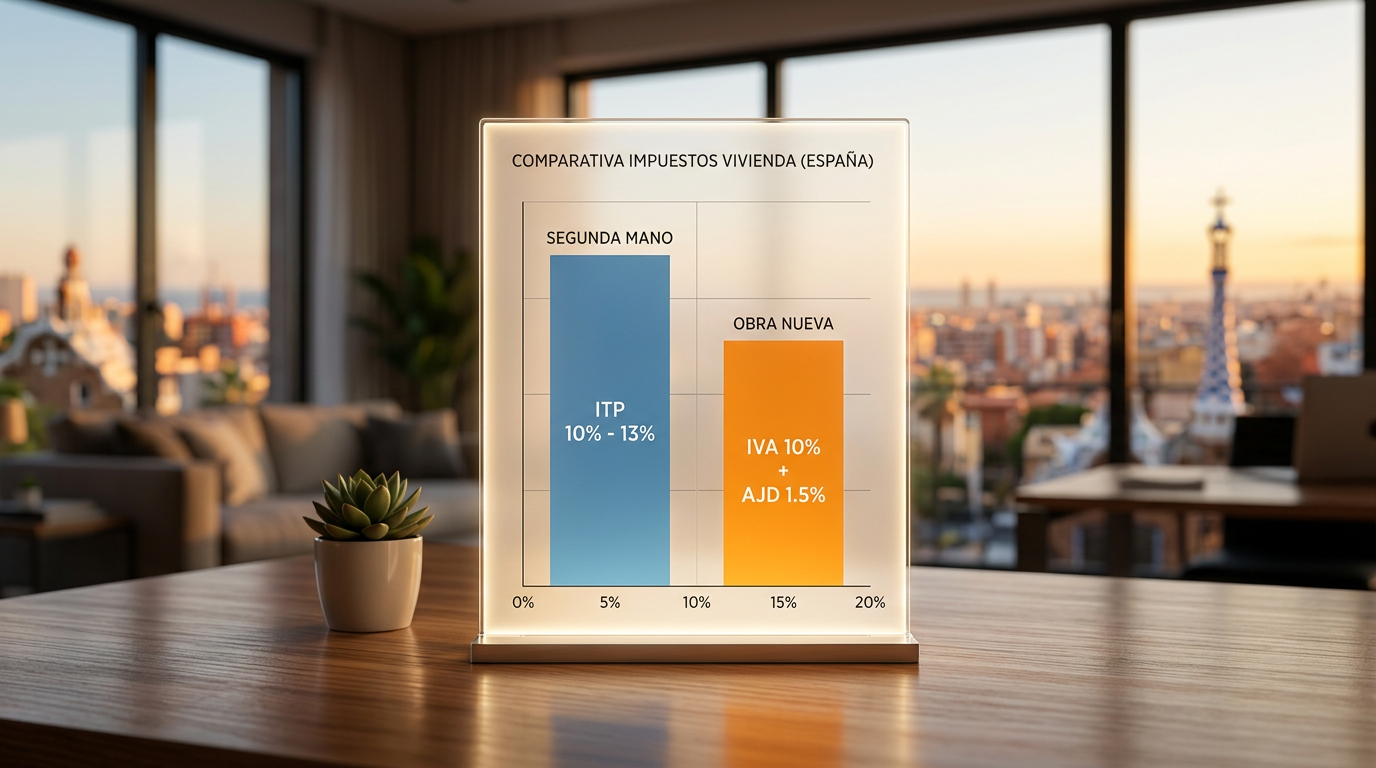
| Concepte | Habitatge de Segona Mà | Habitatge d'Obra Nova |
|---|---|---|
| Tribut Principal | ITP (Escala progressiva del 10% al 13%) | IVA (10% general) |
| Tribut Secundari | No s'aplica | AJD (1,5% a Catalunya) |
| Base Imposable | El més alt entre el preu i el Valor de Referència | Preu real de compravenda |
L'ITP a Catalunya per a habitatges de segona mà
L'Impost sobre Transmissions Patrimonials (ITP) a Catalunya no aplica un percentatge pla únic. Des de la reforma tributària, la Generalitat estableix una tarifa progressiva per trams. Això vol dir que a mesura que augmenta el valor de l'immoble, el tipus aplicable s'incrementa.
Els tipus generals vigents s'estructuren de la manera següent:
- Fins a 600.000 €: S'aplica el 10%.
- De 600.000,01 € a 900.000 €: S'aplica l'11% sobre aquest tram.
- De 900.000,01 € a 1.500.000 €: S'aplica el 12% sobre aquest tram.
- Més de 1.500.000 €: S'aplica el 13% sobre l'excés.
L'avantatge d'aquest sistema progressiu és que un tipus marginal alt no penalitza tot l'immoble. Cada percentatge es liquida de manera estricta sobre la porció de preu que entra en cada tram.
Exemples pràctics de càlcul de l'ITP progressiu
Per entendre com funciona realment aquesta progressivitat, vegem tres supòsits habituals:
- Compra de 300.000 €: Com que no supera el primer límit, el càlcul és directe. S'aplica el 10% a la totalitat del preu. L'impost resultant és de 30.000 €.
- Compra de 700.000 €: Aquí operen els dos primers trams. Els primers 600.000 € tributan al 10% (60.000 €) i els 100.000 € restants a l'11% (11.000 €). L'ITP total puja a 71.000 €.
- Compra de 1.000.000 €: En aquest cas es creuen tres trams. Els primers 600.000 € al 10% (60.000 €), els següents 300.000 € a l'11% (33.000 €) i els últims 100.000 € al 12% (12.000 €). El total a ingressar serà de 105.000 €.
Com afecta el Valor de Referència del Cadastre?
Existeix un error crític i recurrent entre els compradors: pensar que l'ITP es calcula sempre sobre el preu pactat a l'escriptura.
Des de l'entrada en vigor del valor de referència del Catastro, la base imposable de l'ITP està subjecta a una regla estricta. L'impost es calcularà sobre el major dels següents valors:
- El preu o contraprestació pactada per les parts.
- El valor de referència oficial determinat per la Dirección General del Catastro.
- El valor declarat pels propis interessats.
Per exemple, si compres un pis per 280.000 € però el seu valor de referència cadastral és de 310.000 €, l'Agència Tributaria de Catalunya et exigirà liquidar l'ITP sobre els 310.000 €. Ignorar aquest valor de referència i liquidar pel preu de compra derivarà gairebé amb total seguretat en una proposta de liquidació provisional amb interessos de demora.
Si consideres que aquest valor no s'ajusta a la realitat de l'habitatge (per exemple, si l'immoble necessita una reforma integral que en disminueixi el valor), hauràs d'autoliquidar primer pel valor oficial i després sol·licitar la rectificació de l'autoliquidació aportant proves del seu estat real. Per evitar aquestes situacions, és fonamental dur a terme una exhaustiva revisió fiscal i jurídica de l'habitatge abans de lliurar cap paga i senyal.
Tipus d'ITP reduïts a Catalunya
La Generalitat de Catalunya contempla diverses bonificacions fiscals que permeten rebaixar considerablement la factura de l'ITP, sempre que l'immoble es destini a habitatge habitual i el comprador compleixi certs requisits socioeconòmics.
Tipus reduït del 5% per a joves
És una de les deduccions més sol·licitades. Per beneficiar-se de l'ITP al 5%, el comprador ha de reunir les següents condicions simultàniament:
- Tenir 35 anys o menys en la data de la compravenda.
- Que l'immoble esdevingui el seu habitatge habitual.
- Complir el límit de renda: la suma de las bases imposables general i de l'estalvi, menys els mínims personals i familiars en la seva última declaració de l'IRPF, no ha de superar els 36.000 €.
Aquest estalvi és molt representatiu. Per a un habitatge de 250.000 €, el tipus general del 10% suposaria un desemborsament de 25.000 €, mentre que sota el tipus jove es redueix a la meitat: 12.500 €.
Famílies nombroses, monoparentals i discapacitat
Existeixen altres col·lectius que poden acollir-se al tipus reduït del 5% en adquirir el seu habitatge habitual:
- Famílies nombroses: Requereix que la suma de les bases imposables de la unitat familiar no superi els 36.000 € (límit que s'amplia en 12.000 € per cada fill que excedeixi el nombre mínim per obtenir la condició legal de família nombrosa).
- Famílies monoparentals: Aplica el mateix límit de base imposable de 36.000 €.
- Persones amb discapacitat: S'aplica quan l'adquirent presenta un grau de discapacitat igual o superior al 65%.
Habitatges de Protecció Oficial (VPO) i zones rurals
L'adquisició d'habitatges de protecció oficial que estiguin subjectes a l'ITP tributa al tipus reduït del 7%. A més de l'avantatge fiscal, la compra d'un immoble protegit requereix una anàlisi específica per verificar el seu preu màxim de venda i els drets d'adquisició preferent de l'administració. T'aconsellem revisar en detall la fiscalitat i requisits d'una VPO antes de signar.
D'altra banda, s'apliquen tipus hiperreduïts del 4% o del 3% per a compres en determinats municipis rurals de baixa densitat demogràfica o d'atenció especial, amb l'objectiu de fomentar la fixació de població.
El tipus especial del 20% per a grans tenidors
Amb la finalitat de regular el mercat, Catalunya aplica un tipus incrementat del 20% d'ITP (Impost sobre Transmissions Patrimonials) en operacions de compra d'habitatges executades per grans tenidors d'habitatge o quan s'adquireixen edificis residencials complets sota determinades circumstàncies d'explotació comercial.
Si ets un inversor particular o societari amb una cartera substancial, és prioritari verificar si el teu perfil encaixa en aquesta catalogació per evitar un impacte fiscal imprevist del doble del tipus general.
Impostos per a habitatges d'obra nova a Catalunya
Si estrenaràs casa comprant-la de forma directa a la promotora, les regles fiscals canvien per complet.
IVA (Impost sobre el Valor Afegit)
El tipus impositiu per a habitatges d'obra nova és del 10% a escala estatal. Aquest percentatge també s'aplica a un màxim de dues places de garatge i els annexos (com ara trasters) que es transmetin conjuntament en la mateixa escriptura.
AJD (Actes Jurídics Documentats)
A més de l'IVA, la formalització de l'escriptura pública de compravenda d'obra nova merita l'impost d'Actes Jurídics Documentats (AJD). A Catalunya, el tipus de gravamen general per a aquests documents notarials és de l'1,5%.
Sumant ambdós tributs, la càrrega fiscal indirecta d'un immoble d'obra nova a Catalunya se situa en un 11,5% sobre el preu de venda real.
Exemple: Per a un pis nou de 400.000 €:
- IVA (10%): 40.000 €
- AJD (1,5%): 6.000 €
- Total d'impostos associats: 46.000 €
Qui paga l'AJD de la hipoteca?
És fonamental no confondre l'AJD de la compravenda amb el de la constitució del préstec hipotecari. Després dels canvis legislatius dels últims anys, l'AJD de la hipoteca l'assumeix íntegrament l'entitat financera prestamista (el banc), per la qual cosa el comprador particular no ha d'abonar aquest concepte.
Preguntes freqüents sobre impostos immobiliaris a Catalunya
Quant de temps tinc per pagar l'ITP o l'AJD?
El termini màxim per autoliquidar i ingressar l'impost (a través del Model 600) és d'un mes a comptar des de la data de signatura de l'escriptura pública.
Un comprador estranger paga més impostos?
No per la seva nacionalitat. Els no residents tributen exactament amb les mateixes escales i percentatges d'ITP o IVA que els ciutadans espanyols. No obstant això, sí que han de prestar especial atenció a les particularitats en l'obtenció de finançament i la justificació de fons. Pots consultar la nostra guia sobre impostos per a compradors estrangers.
Com es diferencian el valor cadastral i el de referència?
El valor cadastral serveix de base per al pagament anual de l'IBI (Impost sobre Béns Immobles), mentre que el valor de referència del Cadastre determina la base mínima d'impostos com l'ITP o Successions. Conèixer la diferència entre valor cadastral i valor de referència t'estalviarà confusions habituals en el procés.
Conclusió: Planifica el teu pressupost abans de signar les arres
Els impostos a Catalunya són complexos i representen una porció molt important del desemborsament inicial en comprar una propietat. No deixis aquests càlculs per a l'últim moment ni confiïs cegament en estimacions genèriques del 10%. És fonamental que coneguis amb antelació el valor de referència de la finca, si compleixes les condicions dels tipus reduïts i quines són les despeses globals reals.
Per garantir una transacció segura i sense sobresalts financers, es recomana recopilar tota la documentació abans de comprometre't amb una paga i senyal. A INMODOCS t'ajudem a auditar la situació fiscal i jurídica de l'immoble perquè la teva única preocupació sigui gaudir de la teva nova llar.
Abans de signar arres
Si estàs valorant una compra a Barcelona, revisa la guia completa: Comprar pis a Barcelona sense sorpreses.