
Wenn Sie berechnen, wie viel Geld Sie für den Kauf einer Immobilie benötigen, reicht es nicht aus, nur den Preis der Immobilie und die Anzahlung für die Hypothek zusammenzurechnen. Die mit dem Erwerb verbundenen Steuern können Zehntausende von Euro zusätzlich ausmachen.
In Katalonien hängt die Besteuerung von Immobilien hauptsächlich davon ab, ob es sich um eine gebrauchte Immobilie oder um einen Erstbezug (Neubau) handelt. Darüber hinaus haben die jüngsten Steuerreformen ein System progressiver Steuerstufen und Sonderzuschläge eingeführt, weshalb es unerlässlich ist, die Zahlen genau zu kalkulieren, bevor man den nächsten Schritt wagt.
Deshalb ist es ratsam, vor der Unterzeichnung eines Anzahlungsvertrags (Contrato de arras) die mit der ausgewählten Immobilie verbundenen Steuern im Detail zu berechnen und zu prüfen, ob Sie von Vorteilen der regionalen Gesetzgebung profitieren können.
Welche Steuern fallen beim Kauf einer Immobilie in Katalonien an?
Der grundlegende Unterschied für das Finanzamt (Hacienda) liegt in der Anzahl der Eigentumsübertragungen, die die Immobilie bereits hinter sich hat:
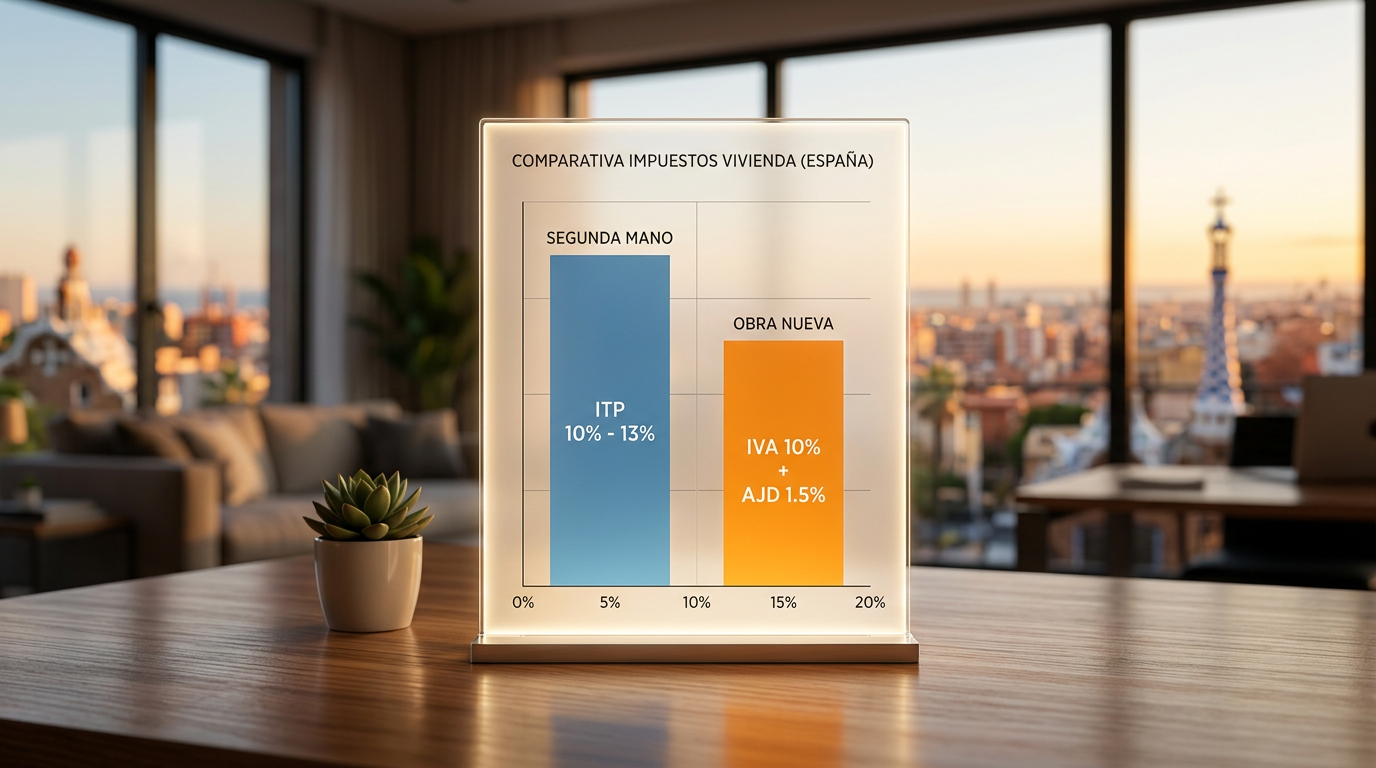
- Gebrauchte Immobilie (zweite und folgende Übertragungen): Sie unterliegt der Impuesto sobre Transmisiones Patrimoniales (ITP, Grunderwerbsteuer).
- Neubauimmobilie (erste Übertragung durch den Bauträger): Sie unterliegt der Impuesto sobre el Valor Añadido (IVA, Mehrwertsteuer) und ergänzend der Steuer auf Actos Jurídicos Documentados (AJD, beurkundete Rechtsgeschäfte).
Beide Steuern schließen sich bei ein und derselben Wohnungsübertragung gegenseitig aus; das heißt, Sie zahlen beim Kauf Ihres Hauses niemals gleichzeitig IVA und ITP.
| Konzept | Gebrauchte Immobilie | Neubauimmobilie |
|---|---|---|
| Hauptsteuer | ITP (Progressive Staffel von 10% bis 13%) | IVA (allgemein 10%) |
| Nebensteuer | Nicht anwendbar | AJD (1,5% in Katalonien) |
| Bemessungsgrundlage | Der höhere Wert aus Preis und Referenzwert (Valor de Referencia) | Tatsächlicher Kaufpreis |
Die ITP in Katalonien für gebrauchte Immobilien
Die Impuesto sobre Transmisiones Patrimoniales (ITP) in Katalonien sieht keinen einheitlichen Pauschalsatz vor. Seit der Steuerreform legt die Generalitat eine progressive Tarifstaffel nach Stufen fest. Das bedeutet, dass der anzuwendende Steuersatz steigt, je höher der Wert der Immobilie ist.
Die derzeit geltenden allgemeinen Steuersätze gliedern sich wie folgt:
- Bis zu 600.000 €: Es werden 10% angewendet.
- Von 600.000,01 € bis 900.000 €: Es werden 11% auf diesen Abschnitt angewendet.
- Von 900.000,01 € bis 1.500.000 €: Es werden 12% auf diesen Abschnitt angewendet.
- Über 1.500.000 €: Es werden 13% auf den übersteigenden Betrag angewendet.
Der Vorteil dieses progressiven Systems besteht darin, dass ein hoher Grenzsatz nicht die gesamte Immobilie belastet. Jeder Prozentsatz wird streng auf den Teil des Preises berechnet, der in die jeweilige Stufe fällt.
Praktische Beispiele zur Berechnung der progressiven ITP
Um zu verstehen, wie diese Progressivität in der Praxis funktioniert, betrachten wir drei typische Szenarien:
- Kauf für 300.000 €: Da die erste Grenze nicht überschritten wird, ist die Berechnung direkt. Es werden 10% auf den gesamten Preis angewendet. Die resultierende Steuer beträgt 30.000 €.
- Kauf für 700.000 €: Hier greifen die ersten beiden Stufen. Die ersten 600.000 € werden mit 10% (60.000 €) und die verbleibenden 100.000 € mit 11% (11.000 €) besteuert. Die gesamte ITP beläuft sich auf 71.000 €.
- Kauf für 1.000.000 €: In diesem Fall werden drei Stufen durchlaufen. Die ersten 600.000 € zu 10% (60.000 €), die nächsten 300.000 € zu 11% (33.000 €) und die letzten 100.000 € zu 12% (12.000 €). Der zu zahlende Gesamtbetrag beträgt 105.000 €.
Wie wirkt sich der Referenzwert des Katasters (Valor de Referencia) aus?
Es gibt einen kritischen und häufigen Fehler unter Käufern: zu glauben, dass die ITP (Grunderwerbsteuer) immer auf Basis des in der Urkunde vereinbarten Preises berechnet wird.
Seit dem Inkrafttreten des Kataster-Referenzwerts (valor de referencia de Catastro) unterliegt die Steuerbemessungsgrundlage der ITP einer strengen Regel. Die Steuer wird auf den höheren der folgenden Werte berechnet:
- Der von den Parteien vereinbarte Preis oder die Gegenleistung.
- Der offizielle Referenzwert, der von der Generaldirektion des Katasters (Dirección General del Catastro) festgelegt wird.
- Der von den Beteiligten selbst erklärte Wert.
Por ejemplo, wenn Sie eine Wohnung für 280.000 € kaufen, deren Kataster-Referenzwert jedoch bei 310.000 € liegt, verlangt die Steuerbehörde von Katalonien (Agencia Tributaria de Cataluña) von Ihnen, die ITP auf Basis der 310.000 € zu entrichten. Die Ignorierung dieses Referenzwerts und die Besteuerung nach dem Kaufpreis führt fast mit absoluter Sicherheit zu einem vorläufigen Steuerbescheid mit Verzugszinsen.
Wenn Sie der Meinung sind, dass dieser Wert nicht der Realität der Immobilie entspricht (z. B. wenn die Immobilie eine Kernsanierung benötigt, die ihren Wert mindert), müssen Sie die Steuer zunächst auf Basis des offiziellen Werts selbst veranlagen und anschließend die Berichtigung der Steuererklärung unter Vorlage von Nachweisen über den tatsächlichen Zustand beantragen. Um solche Situationen zu vermeiden, ist es unerlässlich, eine gründliche steuerliche und rechtliche Prüfung der Immobilie durchzuführen, bevor Sie eine Anzahlung leisten.
Reduzierte ITP-Steuersätze in Katalonien
Die Generalitat de Cataluña sieht verschiedene Steuervergünstigungen vor, die eine erhebliche Senkung der ITP-Last ermöglichen, vorausgesetzt, die Immobilie wird als Hauptwohnsitz (vivienda habitual) genutzt und der Käufer erfüllt bestimmte sozioökonomische Anforderungen.
Reduzierter Steuersatz von 5% für junge Menschen
Dies ist einer der am häufigsten nachgefragten Abzüge. Um von der ITP in Höhe von 5% zu profitieren, muss der Käufer folgende Voraussetzungen gleichzeitig erfüllen:
- Am Tag des Kaufvertrags 35 Jahre alt oder jünger sein.
- Die Immobilie muss zu seinem Hauptwohnsitz werden.
- Einhaltung der Einkommensgrenze: die Summe der allgemeinen Bemessungsgrundlage und der Sparbemessungsgrundlage abzüglich der persönlichen und familiären Freibeträge in der letzten Steuererklärung (IRPF - Einkommensteuer) darf 36.000 € nicht überschreiten.
Diese Ersparnis ist sehr beträchtlich. Bei einer Immobilie im Wert von 250.000 € würde der Regelsatz von 10% eine Zahlung von 25.000 € bedeuten, während er sich beim Jugendtarif auf die Hälfte reduziert: 12.500 €.
Kinderreiche Familien, Alleinerziehende und Behinderung
Es gibt weitere Gruppen, die beim Kauf ihres Hauptwohnsitzes den reduzierten Steuersatz von 5% in Anspruch nehmen können:
- Kinderreiche Familien: Setzt voraus, dass die Summe der Bemessungsgrundlagen der Familieneinheit 36.000 € nicht überschreitet (eine Grenze, die sich um 12.000 € für jedes Kind erhöht, das über die Mindestzahl zur Erlangung des rechtlichen Status einer kinderreichen Familie hinausgeht).
- Einelternfamilien: Es gilt dieselbe Grenze der Bemessungsgrundlage von 36.000 €.
- Menschen mit Behinderung: Gilt, wenn der Erwerber einen Grad der Behinderung von mindestens 65% aufweist.
Sozialwohnungen (VPO) und ländliche Gebiete
Der Erwerb von Sozialwohnungen (VPO - Viviendas de Protección Oficial), die der ITP unterliegen, wird mit dem reduzierten Steuersatz von 7% besteuert. Neben dem steuerlichen Vorteil erfordert der Kauf einer geförderten Immobilie eine spezifische Analyse zur Überprüfung des Höchstverkaufspreises und der Vorkaufsrechte der Verwaltung. Wir empfehlen Ihnen, die Besteuerung und Anforderungen einer VPO vor der Unterzeichnung im Detail zu prüfen.
Andererseits werden stark ermäßigte Steuersätze von 4% oder 3% für Käufe in bestimmten ländlichen Gemeinden mit geringer Bevölkerungsdichte oder besonderem Förderbedarf angewandt, um die Ansiedlung der Bevölkerung zu fördern.
Der Sondersatz von 20% für Großbesitzer (Grandes Tenedores)
Zur Regulierung des Marktes erhebt Katalonien einen erhöhten Steuersatz von 20% ITP (Grunderwerbsteuer) auf den Kauf von Wohnungen durch Großbesitzer oder wenn unter bestimmten kommerziellen Nutzungsbedingungen ganze Wohngebäude erworben werden.
Wenn Sie ein privater oder institutioneller Investor mit einem erheblichen Portfolio sind, hat die Prüfung, ob Ihr Profil unter diese Einstufung fällt, Priorität, um eine unerwartete steuerliche Belastung in Höhe des Doppelten des Regelsatzes zu vermeiden.
Steuern für Neubauten in Katalonien
Wenn Sie ein neues Haus direkt vom Bauträger kaufen, ändern sich die steuerlichen Regeln komplett.
IVA (Impuesto sobre el Valor Añadido)
Der Steuersatz für Neubauten beträgt landesweit 10%. Dieser Prozentsatz gilt auch für maximal zwei Garagenstellplätze und Nebenräume (wie Abstellräume), die zusammen in derselben Urkunde übertragen werden.
AJD (Actos Jurídicos Documentados)
Zusätzlich zur IVA fällt bei der Beurkundung des Kaufvertrags für einen Neubau die Stempelsteuer AJD (Actos Jurídicos Documentados) an. In Katalonien beträgt der allgemeine Steuersatz für diese notariellen Dokumente 1,5%.
Zusammengefasst beläuft sich die indirekte Steuerbelastung für eine Neubauimmobilie in Katalonien auf 11,5% des tatsächlichen Verkaufspreises.
Beispiel: Für eine neue Wohnung im Wert von 400.000 €:
- IVA (10%): 40.000 €
- AJD (1,5%): 6.000 €
- Gesamte anfallende Steuern: 46.000 €
Wer zahlt die AJD der Hypothek?
Es ist wichtig, die AJD des Kaufvertrags nicht mit der für die Bestellung des Hypothekendarlehens zu verwechseln. Nach den Gesetzesänderungen der letzten Jahre wird die AJD der Hypothek vollständig vom kreditgebenden Finanzinstitut (der Bank) getragen, sodass der private Käufer diesen Betrag nicht zahlen muss.
Häufig gestellte Fragen zu Immobiliensteuern in Katalonien
Wie viel Zeit habe ich, um die ITP oder AJD zu bezahlen?
Die Frist für die Steuererklärung und Einzahlung der Steuer (über das Modelo 600) beträgt einen Monat ab dem Datum der Unterzeichnung der notariellen Urkunde.
Zahlt ein ausländischer Käufer mehr Steuern?
Nicht aufgrund der Staatsangehörigkeit. Nicht-Residente zahlen Steuern nach genau denselben Sätzen und Prozentsätzen für ITP oder IVA wie spanische Staatsbürger. Sie müssen jedoch ein besonderes Augenmerk auf die Besonderheiten bei der Finanzierungsbeschaffung und dem Herkunftsnachweis von Mitteln legen. Sie können unseren Leitfaden über Steuern für ausländische Käufer lesen.
Was ist der Unterschied zwischen dem Katasterwert und dem Referenzwert?
Der Katasterwert (valor catastral) dient als Grundlage für die jährliche Zahlung der IBI, während der Referenzwert des Katasteramts (valor de referencia de Catastro) die Mindestbemessungsgrundlage für Steuern wie die ITP oder die Erbschaftsteuer (Sucesiones) bestimmt. Die Kenntnis über den Unterschied zwischen Katasterwert und Referenzwert erspart Ihnen typische Missverständnisse während des Prozesses.
Fazit: Planen Sie Ihr Budget vor der Unterzeichnung des Anzahlungsvertrags (Arras)
Die Steuern in Katalonien sind komplex und machen einen sehr wichtigen Teil der anfänglichen Ausgaben beim Kauf einer Immobilie aus. Überlassen Sie diese Berechnungen nicht dem letzten Moment und verlassen Sie sich nicht blind auf pauschale Schätzungen von 10 %. Es ist von grundlegender Bedeutung, dass Sie den Referenzwert (valor de referencia) der Immobilie im Voraus kennen, ob Sie die Bedingungen für ermäßigte Steuersätze erfüllen und wie hoch die tatsächlichen Gesamtkosten sind.
Um eine sichere Transaktion ohne finanzielle Überraschungen zu gewährleisten, wird empfohlen, alle Unterlagen vor der Anzahlung zusammenzutragen. Bei INMODOCS helfen wir Ihnen, die steuerliche und rechtliche Situation der Immobilie zu prüfen, damit Ihre einzige Sorge darin besteht, Ihr neues Zuhause zu genießen.
Bevor Sie die Anzahlung unterschreiben
Wenn Sie einen Kauf in Barcelona erwägen, lesen Sie den vollständigen Leitfaden: Wohnung in Barcelona kaufen ohne Überraschungen.