
Comprar un habitatge d'obra nova és un projecte il·lusionant que transmet una gran sensació de seguretat. L'immoble és per estrenar, les instal·lacions són modernes, el disseny és contemporani i, generalment, es compta amb unes atractives infografies i una memòria de qualitats molt avançada.
No obstant això, la compra d'un immoble en construcció o sobre plànol també comporta riscos específics que convé identificar a temps. L'obra pot acumular retards significatius, el resultat final pot diferir de les recreacions virtuals, la distribució de la superfície pot patir canvis o la promotora podria sol·licitar desemborsaments econòmics sense aportar les garanties que exigeix la llei. Per aquest motiu, fer les degudes comprovacions abans de comprar un habitatge és del tot indispensable.
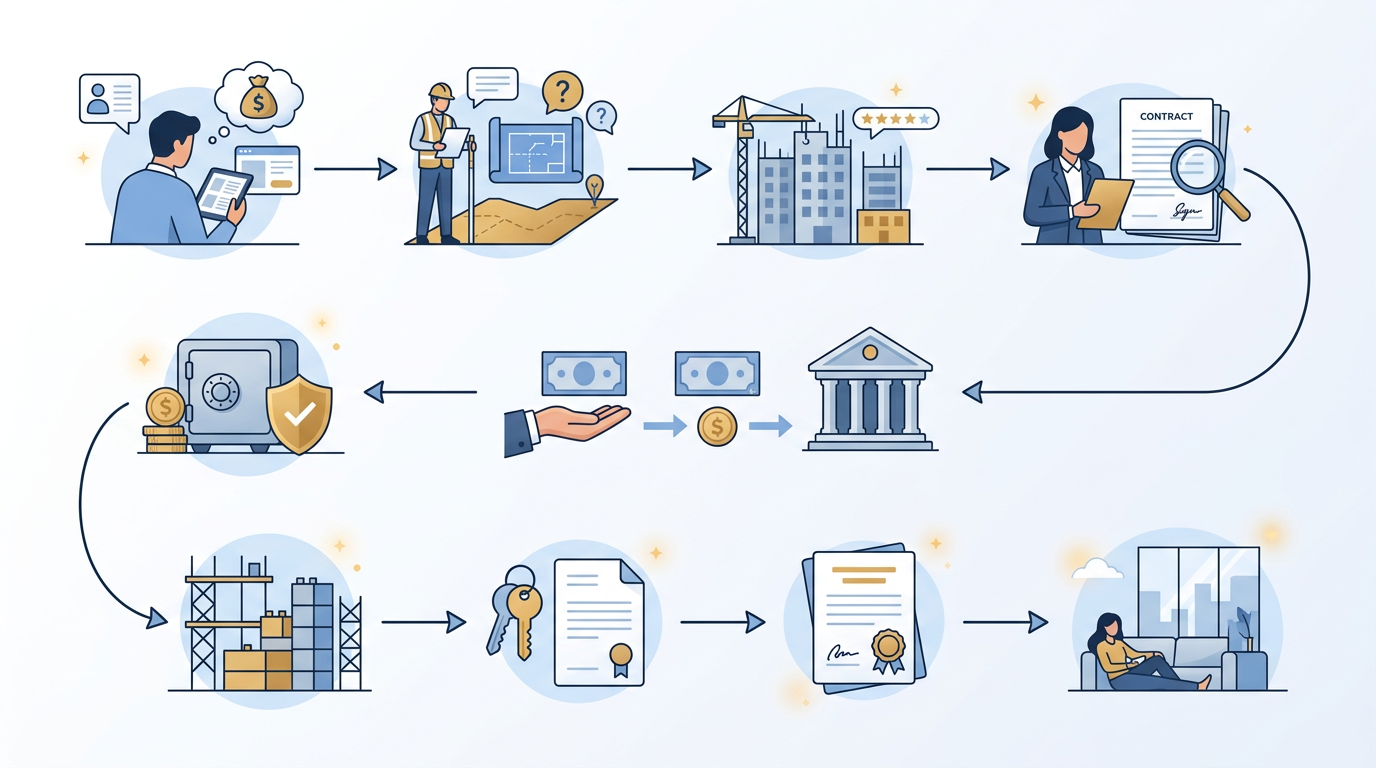
Abans de firmar qualsevol reserva, contracte privat o abonar cap quantitat, t'expliquem com detall què cal revisar quan es compra un habitatge d'obra nova per assegurar la teva inversió de principi a fi.
Abans de firmar arres
Si estàs valorant una compra a Barcelona, revisa la guia completa: Comprar pis a Barcelona sense sorpreses.
1. Comprovar la solvència i identitat de la promotora
El primer pas imprescindible és identificar amb precisió l'entitat promotora amb la qual signaràs el contracte. És molt habitual que la marca comercial que anuncia els habitatges, l'agència immobiliària encarregada de la venda o la constructora que executa físicament l'estructura no coincideixin amb la societat mercantil titular de la promoció.
Per certificar la fiabilitat del venedor, has d'exigir i comprovar la informació següent:
- La denominació social completa, el NIF i el domicili social de la promotora. Amb aquestes dades es pot comprovar al Registro Mercantil si es tracta d'una societat activa, solvent i sense incidències legals.
- La identitat del representant legal que signarà els contractes i la vigència dels seus poders notarials per actuar en nom de la societat.
- La trajectòria i experiència del promotor. Investigar projectes antérieurs de la mateixa empresa et donarà una idea dels seus estàndards de qualitat i del seu historial de compliment en els terminis.
Recorda que el compte bancari on facis els ingressos ha de pertànyer a la promotora que signa el contracte i mai a intermediaris o tercers sense una justificació jurídica transparent.
2. Revisar la situació registral del solar i de la promoció
Fins i tot abans que comenci a aixecar-se el primer totxo, el terreny sobre el qual s'ubicarà l'edifici ha d'estar en ordre al Registro de la Propiedad. Atès que l'habitatge en construcció encara no compta amb una finca registral independent, s'ha de sol·licitar una Nota Simple de la finca matriu (el solar original). Per a això, és de gran utilitat saber revisar les càrregues registrals del sòl.
En examinar el registre, has de verificar:
- Propietat del sòl: El terreny ha de pertànyer a la promotora o, almenys, aquesta ha d'acreditar un dret legal i suficient per edificar i vendre.
- Inscripció de l'obra nova: Comprovar si ja s'ha inscrit la declaració d'obra nova en construcció i la divisió horitzontal que individualitza cada pis, plaça de garatge i traster.
- Càrregues existents: Identificar si pesen sobre el solar embargaments, servituds o hipoteques prèvies.
La hipoteca promotora i las condiciones de subrogación
És summament habitual que el promotor hagi finançat la construcció mitjançant un préstec hipotecari que grava tot el solar. El contracte de compravenda ha d'especificar amb claredat com es cancel·larà la part proporcional d'aquesta hipoteca que correspon al teu habitatge o si comptes amb l'opció de subrogar-t'hi.
Recorda que, per llei, el comprador no está obligado a subrogarse en la hipoteca de la promotora. Ets totalment lliure de contractar el teu propi finançament en qualsevol entitat financera, i el venedor no pot imposar-te cap penalització ni carregar-te els costos de la cancel·lació registral del seu préstec.
3. Confirmar que existeix llicència per construir
Tota promoció residencial requereix que l'ajuntament corresponent hagi concedit l'oportuna licencia de edificación. Sota cap concepte s'han de lliurar diners si el projecte no disposa d'aquesta aprovació municipal.
Obtenir una còpia de la llicència et permetrà comprovar la data de la seva concessió, el nombre d'alçades i habitatges autoritzats i els terminis límit per a l'inici i el desenvolupament de les obres. En urbanitzacions complexes que consten de múltiples fases constructives, resulta crític assegurar-se que la fase concreta on s'ubica el teu habitatge compta ja amb la seva respectiva autorització individual d'obra, i no únicament el projecte general.
4. Protegir totes les quantitats lliurades a compte: L'aval bancari
Un dels pilars jurídics essencials en l'adquisició d'immobles sobre plànol és la protecció dels diners aportats de forma anticipada abans de rebre les claus de la casa.
D'acord amb la legislació vigent a Espanya, regulada en la disposició addicional primera de la Ley de Ordenación de la Edificación, un cop obtinguda la llicència d'edificació, el promotor està obligat per llei a garantir la devolució de totes les quantitats anticipades (més els impostos corresponents i l'interès legal dels diners) per al cas que la construcció no s'iniciï o no s'acabi en els terminis pactats.
¿Qué garantías deben tener los pagos anticipados?
La promotora ha d'instrumentar aquesta protecció mitjançant una assegurança de caució contractada amb una asseguradora o mitjançant un aval bancari solidari prestat per una entitat financera autoritzada. Perquè aquesta protecció sigui efectiva, has d'exigir:
- L'ingrés dels teus fons en un compte especial i finalista, de titularitat de la promotora en una entitat bancària, destinat exclusivament al pagament dels costos de l'obra.
- El lliurament immediat d'un certificat d'aval individualitzat o pòlissa individual d'assegurança al teu nom que especifiqui les teves dades, les de l'immoble en qüestió i els imports exactes aportats.
No deixis que et convencin amb l'afirmació que existeix una pòlissa global per a toda la promoció: necessites un aval nominatiu i individualitzat perquè els teus diners estiguin de peu segur legalment davant d'una eventual fallida o paralització de la constructora.
5. Analitzar el contracte de compravenda i les seves clàusules
Fins a la formalització de l'escriptura pública davant de notari, el contracte privat de compravenda és el document que regeix la relació contractual. És fonamental fer una profunda due diligence immobiliària d'aquest document per evitar l'acceptació inconscient de clàusules abusives.
Para esment especial a que el clausulat reflecteixi de manera transparent:
- La identificació mil·limètrica de la propietat: L'adreça, la planta, el número de porta, la superfície útil, les llindes, i si els annexos (garatges i trasters) són independents o vinculats administrativament.
- El preu acordat i impostos: S'ha de desglossar amb claredat el cost de l'habitatge, l'Impuesto sobre el Valor Añadido (IVA al territori comú o IGIC a les Canàries) i el calendari exacte d'abonaments.
- La penalització recíproca: Si incorres en un impagament, el contracte sol contemplar la pèrdua de les quantitats abonades. No obstant això, aquesta clàusula ha de ser recíproca i penalitzar en la mateixa proporció la promotora si decideix desistir o incompleix les seves obligacions.
- Clàusules de modificació unilateral: Evita terminantment clàusules que confereixin a la promotora la possibilitat d'alterar arbitràriament el disseny, les zones comunes o les dimensions dels habitatges durant el transcurs de l'obra.
Per dotar de la màxima seguretat l'operació, resulta altament recomanable comptar amb un servei de documentació abans de signar per revisar la legalitat del contracte.
6. Estudiar els plànols de l'habitatge i la memòria de qualitats
Els catàlegs comercials i vídeos promocionals no tenen caràcter contractual estricte, però els plànols de detall i la memòria de qualitats sí que formen part legal del contracte de compravenda.
D'acord amb la informació de consum de les administracions públiques, com l'Agencia Catalana del Consumo, el comprador té dret a posseir:
- Un plànol a escala real de la distribució de l'habitatge amb indicació de superfícies útils i construïdes, ubicació de preses d'aigua, endolls, climatització, radiadors o calderes.
- Una memòria de qualitats detallada que catalogui els materials empleats, tractaments acústics, aïllaments, revestiments, fusteries exteriors i interiors i electrodomèstics.
Evita expressions ambigües a la memòria com "materials de qualitat equivalent" o "acabats similars". Si decideixes contractar opcions de personalització del disseny de l'habitatge, exigeix que es redacti un annex per escrit, signat per ambdues parts, on es consignin les variacions de materials i la seva possible repercussió en el pressupost.
7. Regular correctament el termini de lliurament i possibles retards
Una de les majors fonts de conflicte en el sector de l'obra nova té l'origen en el retard en el lliurament d'un habitatge. Per aquest motiu, el contracte privat mai ha de reflectir una data de fi d'obra excessivament genèrica o orientativa.
El document ha de contenir:
- Una data exacta o un trimestre molt ben definit per a la fi de l'edificació.
- Un calendari explícit per a la tramitació de les llicències i la subsegüent signatura de l'escriptura.
- Les conseqüències i penalitzacions financeres diàries per a la promotora si no lliura la possessió en el termini convingut.
- La fixació clara de circumstàncies excepcionals o de força major que justificarien una pròrroga de l'obra, protegint-te enfront de demores infundades per falta de previsió logística del constructor.
8. Exigir tota la documentació abans d'escripturar
La culminació física de las obres d'edificació no habilita de forma automàtica el lliurament legal del pis. Prèviament a formalitzar la compravenda davant de la notaria, tens el dret d'exigir a la promotora una sèrie de documents crítics, detallats de la mateixa manera per organismes com l'Agencia de la Vivienda de Cataluña:
- Certificado Final de Obra (CFO): Signat per la direcció facultativa del projecte d'edificació, avalant que les obres han conclòs conforme al plànol.
- Licencia de Primera Ocupación (LPO) o declaració responsable urbanística equivalent: Essencial per legalitzar l'ús residencial davant del consistorio.
- Cédula de Habitabilidad: Indispensable en comunitats autònomes com Catalunya per poder tramitar l'alta de subministraments bàsics.
- Certificado de Eficiencia Energética (CEE).
- Libro del Edificio: Conté les instruccions indispensables d'ús, conservació i incidències tècniques de la finca.
El seguro decenal y la cédula de habitabilidad
En edificis de nova planta a Espanya, és obligatori que el promotor hagi contractat una pòlissa de seguro decenal. Aquesta garantia cobreix, per un període de deu anys comptats a partir de l'Acta de Recepción de l'edifici, qualsevol dany directe causat a l'immoble que tingui l'origen o afecti de forma directa els ciments, bigues, murs de càrrega o altres elements estructurals, comprometent de forma severa l'estabilitat de l'edificació.
9. Realitzar la visita de cortesia o comprovació de defectes
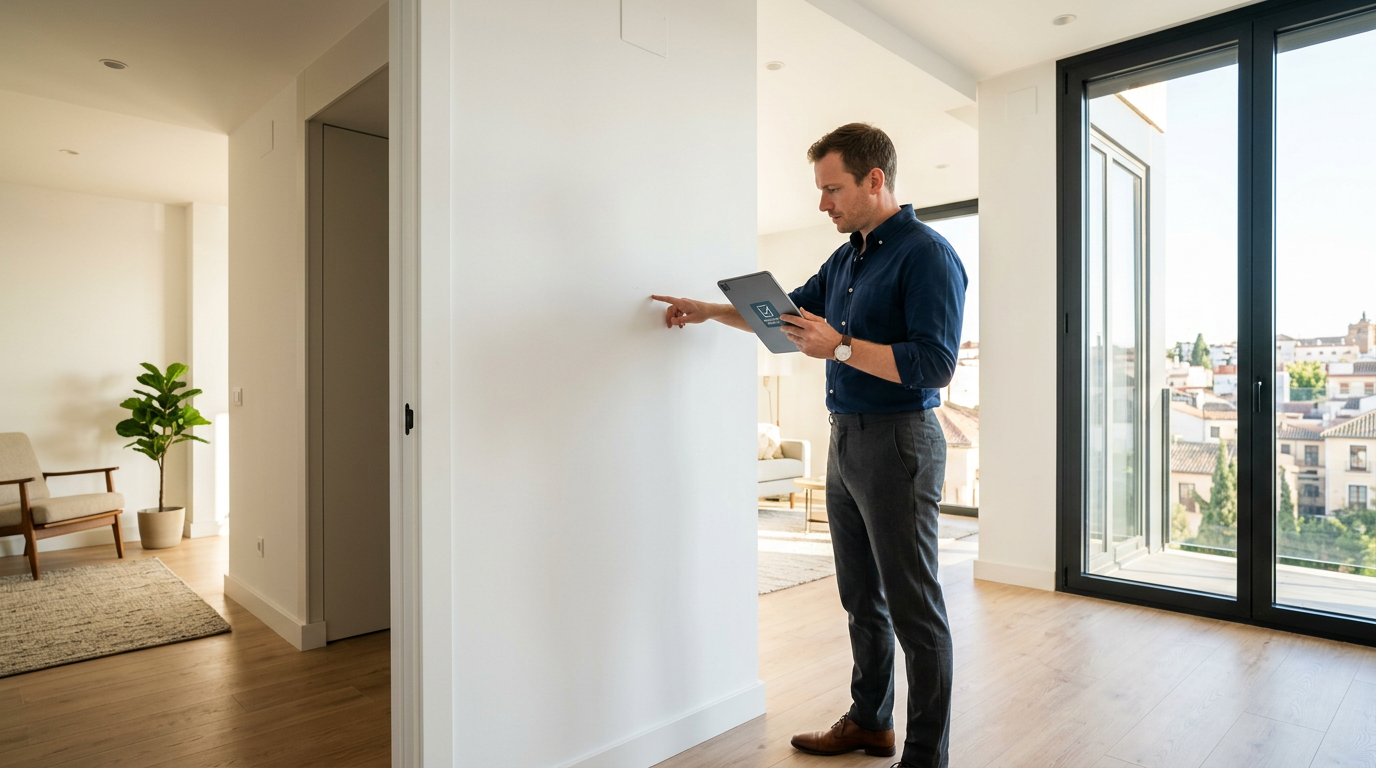
Abans de signar davant del notari i rebre les teves claus, tindràs dret a efectuar una visita de comprovació de l'habitatge per corroborar que tot s'ha construït d'acord amb el que s'ha pactat.
Revisar en profunditat un habitatge nou implica:
- Manipular totes les aixetes, les cisternes i assegurar que no hi hagi fuites ni problemes de pressió.
- Encendre i apagar tots els interruptors, endolls i comprovar els sistemes de calefacció o aire condicionat.
- Comprovar l'estanquitat de les finestres de doble vidre, el bon tancament de les portes interiors, els armaris de paret i les persianes.
- Examinar minuciosament la correcta col·locació dels enrajolats, possibles esquerdes o juntes deficients en guixos i imperfeccions de pintura.
Qualsevol deficiència detectada ha de ser consignada cronològicament en una acta de desperfectes, la qual signaran de forma conjunta el comprador i un representant tècnic de la promotora, fixant un termini ajustat per a la seva reparació immediata.
10. Conèixer les garanties legals per defectes de construcció
Fins i tot després de fer una inspecció meticulosa prèvia a la venda, és comú que apareguin els que comunament s'anomenen "vicis ocults" un cop establerts a la propietat. La LOE estableix tres terminis temporals de cara a exigir responsabilitats als agents participants de l'edificació, comptats en tots els casos a partir de l'acta de lliurament de la construcció:
| Període | Cobertura de Danys i Defectes |
|---|---|
| 1 Any | Danys materials d'execució que afectin de manera directa els elements d'acabat o terminació (ex. pintura, tarimes, manetes de portes, rematades de guix). |
| 3 Anys | Defectes constructius o fallades d'instal·lació que impedeixin o vulnerin les condicions objectives d'habitabilitat, salut o estanquitat de l'interior (ex. humitats per filtració, fallades estructurals tèrmiques o acústiques). |
| 10 Anys | Danys materials en l'edificació originats per vicis que afectin els ciments de l'estructura, posant en risc la integritat, estabilitat i idoneïtat estructural del bloc d'habitatges. |
Si et trobes davant d'aquesta situació amb posterioritat a la compra, es crucial documentar degudament la incidència per escrit de forma tècnica i fefaent, per a la qual cosa convindrà entendre els protocols per a reclamar defectes d'obra nova.
Senyals d'alerta per aturar la compra d'obra nova
Davant la mínima sospita, és aconsellable posposar el lliurament de dipòsits dineraris o la signatura del contracte quan percebis les irregularitats següents:
- La promotora es nega repetidament a facilitar-te el seu Número de Identificación Fiscal, la titularidad del suelo o els detalls relatius a la llicència d'obra municipal comercialitzada.
- Es pretén cobrar els diners de reserva o les quotes mensuals en un compte bancari corrent comú, sense atorgar un aval individualizado o póliza de caución de manera immediata.
- Les clàusules contractuales estipulen únicament penalitzacions unilaterals per al comprador, deixant a arbitri exclusiu del venedor variar el preu final, substituir marques de materials o demorar el lliurament sense cap indemnització.
- Et imposen la subrogación expresa de la hipoteca contratada por la parte promotora, impedint-te sol·licitar opcions financeres adaptades al teu perfil creditici amb altres entitats.
Checklist interactiu de comprovacions
Per a la teva màxima comoditat, pots utilitzar el següent checklist ràpid per avaluar si tot està conforme abans de l'adquisició del teu habitatge sobre plànol:
- El solar sobre el qual s'edifica figura a nom de la promotora al Registro de la Propiedad.
- La promoció compta amb una llicència d'edificació aprovada i vigent per l'ajuntament corresponent.
- Comptes amb un plànol de planta detallat de l'immoble (superfície útil i construïda desglossada).
- El contracte té un calendari de pagaments amb dates exactes i compte especial associat.
- Cada pagament a compte t'és garantit a través d'un aval bancari nominatiu o d'una assegurança individualitzada.
- Has rebut i acceptat formalmente la memòria de qualitats tècniques detallada dels acabats interiors.
- El contracte estipula una data de lliurament límit fixa amb penalitzacions davant de demores injustificades.
- Es disposa del Seguro Decenal obligatori contractat per a la promoció immobiliària residencial.
- Es realitza una inspecció o visita de control d'acabats prèvia i es genera una acta de conformitat.
Preguntes freqüents (FAQ)
¿Es seguro comprar una vivienda sobre plano en España hoy en día?
Sí, es tracta d'un procés molt regulat i amb plenes garanties, sempre que es duguin a terme les comprovacions tècniques i legals corresponents sobre el promotor, les llicències, l'estatus registral i els avals de pagaments.
¿Qué ocurre si la promotora quiebra y no puede terminar la vivienda?
Si has exigit de forma pautada els certificats d'aval individualitzat o assegurança de caució corresponents a cadascun dels teus dipòsits a compte, podràs instar l'execució de l'aval per recuperar íntegrament la quantitat pagada fins ara, incrementada amb els interessos legals estipulats.
¿Puedo seleccionar materiales o variar la distribución original?
Moltes de les promocions actuals ofereixen catàlegs de personalització molt específics. No obstant això, qualsevol canvi o millora d'acabats sobre el projecte matriu ha de ser pactat per escrit mitjançant un annex degudament pressupostat per evitar futures discrepàncies.
¿A quién debo dirigir una reclamación por fallos posteriores en el inmueble?
La reclamació d'esmena s'ha d'adreçar formalment i de manera fefaent (via burofax, per exemple) a la promotora, que ostenta la responsabilitat directa davant del comprador, sense perjudici de les responsabilitats individuals que corresponguin a l'arquitecte de l'obra, aparellador o contractista segons la LOE.
Conclusió
Determinar què cal revisar quan es compra un habitatge d'obra nova és la millor eina defensiva de què disposa qualsevol comprador per salvaguardar el seu patrimoni. En adquirir un habitatge, l'emoció d'estrenar llar mai ha de restar ni un bri de rigorositat i interès a analitzar els ciments contractuals, les llicències tècniques i les àmplies garanties financeres sobre els diners avançats.
A INMODOCS analitzem de manera exhaustiva i professional tota la documentació legal de la promoció, auditem el teu contracte de compravenda i verifiquem les pòlisses d'aval abans que comprometis els teus estalvis. La seguretat en la teva compravenda sobre plànol comença molt abans que s'obrin les portes de la teva nova casa.
Nota: Aquest contingut té un valor estrictament informatiu de caràcter general i en cap cas constitueix un anàlisi de tipus jurídic vinculant per a una operació immobiliària singular.