
Si vous souhaitez acheter un appartement à Barcelone et que vous regardez les annonces immobilières, il est très probable que vous ayez déjà un montant en tête pour l'apport. Cependant, disposer uniquement de 20 % du prix du logement n'est pas suffisant. Pour éviter les mauvaises surprises de dernière minute, il est essentiel de calculer avec précision les coûts additionnels de l'opération.
En plus du prix de vente, vous devez prévoir les impôts, les honoraires de notaire, les frais du Registro de la Propiedad (Registre de la propriété), le coût de l'évaluation (tasación) et d'autres services professionnels nécessaires. Dans le caso d'un logement de seconde main, l'Impuesto sobre Transmisiones Patrimoniales (ITP) représente la dépense la plus importante après l'acquisition elle-même. Depuis la mi-2025, la Catalogne applique un barème progressif pour cet impôt, ce qui oblige à être très précis lors de l'estimation du budget total.
Avant de faire un pas décisif ou de signer un contrato de arras (compromis de vente), vous devez avoir une idée claire de deux chiffres : le coût réel total de la transaction et le montant des fonds propres que vous devez apporter de votre poche.
Quels sont les frais pour l'achat d'un appartement à Barcelone ?
Sur le marché de l'immobilier ancien en Catalogne, l'acheteur doit faire face à un certain nombre de frais obligatoires et recommandés. Les principaux postes que vous devez inclure dans votre plan financier sont :
- L'Impuesto sobre Transmisiones Patrimoniales (ITP).
- Les émoluments notariaux pour l'acte public (escritura pública).
- Les frais d'inscription au Registro de la Propiedad.
- L'évaluation officielle (tasación) du bien (si vous demandez un prêt hypothécaire).
- Une éventuelle commission d'ouverture du prêt.
- Les frais de conseil juridique et technique préalables à la signature.
Selon le Código Civil de Cataluña (Code civil de Catalogne), sauf convention contraire, les frais d'établissement de l'acte public (escritura pública) et les frais postérieurs au transfert de propriété incombent à l'acheteur. Comme il ne s'agit pas de pourcentages fixes pour tous les postes, il est capital de les détailler un par un.
L'Impuesto sobre Transmisiones Patrimoniales (ITP) en Catalogne
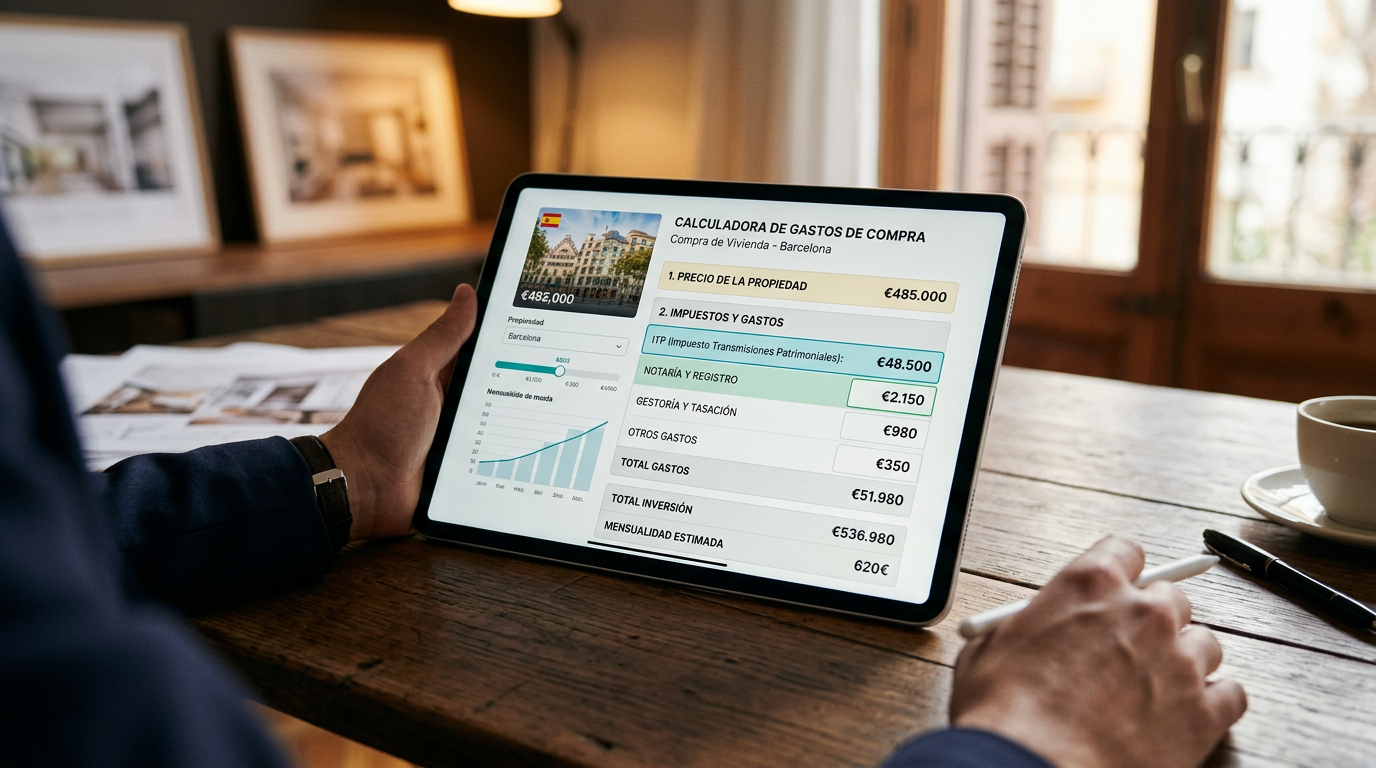
L'ITP est, de loin, la dépense supplémentaire la plus élevée lors de l'achat d'un logement ancien. En Catalogne, le taux général est calculé selon un système de tranches progressives :
- Jusqu'à 600 000 € de base imposable : un taux de 10 % s'applique.
- Entre 600 000 € et 900 000 € : un taux de 11 % s'applique sur cette tranche.
- Entre 900 000 € et 1 500 000 € : un taux de 12 % s'applique sur cette tranche.
- Au-delà de 1 500 000 € : un taux de 13 % s'applique sur l'excédent.
Par exemple, pour un appartement de 300 000 €, vous paierez un taux fixe de 10 %, soit 30 000 €. Si vous achetez pour 500 000 €, l'impôt s'élèvera à 50 000 €. En revanche, si le logement coûte 750 000 €, le calcul par tranches donne 76 500 € (60 000 € correspondant à la première tranche de 600 000 € et 16 500 € correspondant aux 11 % des 150 000 € restants).
Un détail crucial : Hacienda (le fisc) ne calcule pas toujours cet impôt sur la base du prix convenu dans le contrat de vente. Il est indispensable de consulter la valeur de référence officielle déterminée par le Catastro (Cadastre), car si cette valeur est supérieure au prix de vente, la base imposable de l'ITP sera cette valeur de référence cadastrale et non le montant versé au vendeur.
Taux réduits d'ITP : quand pouvez-vous en bénéficier ?
Heureusement, tous les acheteurs ne doivent pas assumer le taux général de l'ITP (impôt sur les transmissions de patrimoine). La Catalogne prévoit diverses exonérations fiscales qui réduisent cet impôt à 5 % pour l'acquisition de la résidence principale, à condition de respecter des critères stricts d'âge, de revenus et de situation familiale.
Ont droit à ce taux réduit de 5 % :
- Les jeunes de 35 ans ou moins (avec une limite de base imposable et de revenus).
- Les membres de familles nombreuses ou monoparentales.
- Les personnes ayant un taux d'incapacité égal ou supérieur à 33 %.
- Les victimes de violence de genre.
Connaître ces avantages vous permettra de calculer les impôts de l'achat de manière précise et d'économiser des milliers d'euros que vous pourrez consacrer aux travaux de rénovation ou à l'apport personnel pour le logement.
Frais de notaire et registre de la propriété
La formalisation du contrat par acte public de vente (escritura pública) et son enregistrement ultérieur sont des étapes indispensables pour sécuriser votre propriété vis-à-vis des tiers.
Les honoraires du notaire sont réglementés par des tarifs étatiques approuvés par la loi. Par conséquent, tous les notaires appliquent les mêmes tarifs de base, bien que le montant final de la facture varie selon la valeur inscrite dans l'acte, la longueur du document, le nombre de copies émises et si des annexes telles que des places de parking ou des débarras sont incluses. N'utilisez pas la règle simpliste des « 0,5 % » pour ce calcul ; il est préférable de demander un devis estimatif au notaire choisi en détaillant les caractéristiques de la propriété.
Une fois l'acte signé, vous devez procéder à son inscription au Registro de la Propiedad (Registre de la propriété) correspondant. Les tarifs d'enregistrement sont également fixés par l'État de manière progressive. Gardez à l'esprit que si l'appartement, la place de parking et le débarras apparaissent comme des propriétés enregistrées indépendantes, le greffier devra effectuer des inscriptions distinctes, ce qui augmentera proportionnellement le coût final.
Évaluation et hypothèque : frais à la charge de l'acheteur
Si vous allez financer votre maison avec un prêt bancaire, vous devez avoir des règles du jeu financier très claires. Desde la entrada en vigor de la Ley de Contratos de Crédito Inmobiliario de 2019, la plupart des frais de formalisation de l'hypothèque sont désormais pris en charge par les établissements financiers. La banque se charge de payer le notaire, el Registro de la Propiedad, la gestoría (agence de gestion) et l'AJD (impôt sur les actes juridiques documentés) de l'hypothèque.
Cependant, l'acheteur doit toujours payer de sa poche la tasación (évaluation officielle) du logement. Ce rapport doit être réalisé par une société d'évaluation agréée par le Banco de España et a généralement un coût compris entre 300 et 600 euros, selon la superficie du bien. N'oubliez pas que la tasación a une validité légale de six mois ; si elle est en cours de validité, toute banque est tenue de l'accepter pour étudier votre viabilité financière.
De plus, vous devez vérifier si votre établissement financier applique une commission d'ouverture sur le prêt hypothécaire, qui sera déduite du capital accordé au moment de la signature. Bien planifier ces étapes évite les surprises de dernière minute et prévient le risque de subir ce qui se passe si vous n'obtenez pas de financement après avoir engagé vos économies dans un contrato de arras (contrat de compromis de vente).
L'importance de vérifier l'état juridique de l'appartement
En plus des taxes et des coûts réglementés, il est fortement recommandé de réserver une partie du budget pour inspecter le logement avant d'acheter. Une analyse technique et juridique exhaustive (appelée due diligence) vous protégera contre les vices cachés, les charges financières ou les problèmes d'urbanisme.
Cette étude professionnelle vérifie des aspects critiques tels que :
- La propriété et les charges éventuelles via la nota simple (extrait de registre) du Registre.
- L'existence de dettes auprès de la copropriété ou de travaux extraordinaires votés et en attente de paiement.
- L'Inspección Técnica del Edificio (ITE, contrôle technique du bâtiment) et la validité de la cédula de habitabilidad (certificat d'habitabilité).
- La concordance de la valeur cadastrale (valor catastral) et des plans du logement.
Rassembler et analyser toute la documentation avant de verser l'acompte (les arras) est la meilleure police d'assurance pour votre argent. Même si vous êtes un investisseur ou si vous envisagez d'acheter un appartement à Barcelone depuis l'étranger, faire appel à des professionnels indépendants sur le terrain vous garantira un achat en toute sécurité.
Tableau comparatif : De combien d'argent avez-vous besoin selon le prix de l'appartement ?
Ci-dessous, nous détaillons à titre indicatif les fonds propres minimums que vous devez apporter pour trois types de budgets courants dans la cité comtale, en supposant un financement bancaire standard de 80 % du prix de vente et l'application de l'ITP (impôt sur les transmissions patrimoniales) général.
| Prix d'achat | ITP général (Catalogne) | Apport requis (20 %) | Fonds minimums nécessaires (Apport + ITP) |
|---|---|---|---|
| 300.000 € | 30.000 € | 60.000 € | 90.000 € |
| 500.000 € | 50.000 € | 100.000 € | 150.000 € |
| 750.000 € | 76.500 € | 150.000 € | 226.500 € |
Note : À ces montants, vous devez ajouter une réserve supplémentaire d'environ 1 % à 1,5 % pour couvrir les frais de notaire, de registre, d'estimation officielle et de conseil juridique préventif. Le financement réel de l'établissement bancaire peut être inférieur à 80 % selon votre profil.
Le risque d'une estimation inférieure au prix d'achat
Un facteur critique qui peut totalement modifier vos plans de financement est le fait que la banque détermine les 80 % en se basant sur la plus faible des deux valeurs : le prix d'achat ou la valeur d'estimation.
Si vous signez un compromis de vente (arras) pour un appartement à 500.000 € en espérant obtenir un prêt hypothécaire de 400.000 €, mais que la société d'estimation officielle évalue le bien à 450.000 €, la banque ne vous accordera que 80 % de cette estimation (360.000 €). Par conséquent, vous devrez apporter 140.000 € d'apport personnel au lieu de 100.000 €, en plus des 50.000 € d'ITP et des autres frais de gestion.
Erreurs courantes lors de la budgétisation de l'achat à Barcelone
- Croire qu'un apport de 20 % est suffisant : C'est l'erreur la plus fréquente et la cause de l'annulation de nombreuses transactions au moment de signer chez le notaire.
- Ne pas vérifier la valeur de référence cadastrale : Déclarer et payer l'ITP en dessous de cette valeur peut entraîner un contrôle du fisc (Hacienda) avec des pénalités et des intérêts de retard.
- Ne pas prendre en compte le caractère progressif de l'ITP : Appliquer un taux fixe de 10 % pour les logements de plus de 600.000 € faossera le budget final.
- Faire les calculs après avoir signé le compromis (arras) : La planification financière doit toujours précéder toute signature ou versement d'acompte.
Questions fréquentes sur les frais d'achat
De combien d'argent ai-je besoin au total pour un appartement de 500 000 € à Barcelone ?
Si vous obtenez un financement de 80 % du prix, vous devrez apporter un apport de 100 000 € et environ 50 000 € pour payer l'ITP (Impuesto sobre Transmisiones Patrimoniales, impôt sur les transmissions de patrimoine). En ajoutant les frais de notaire, de registre et d'évaluation, vous devriez disposer d'un minimum de 155 000 € à 157 000 € de capitaux propres.
Les frais additionnels représentent-ils toujours 10 % de l'achat ?
Non. L'ITP général en Catalogne est de 10 % pour les propriétés jusqu'à 600 000 €, mais il faut y ajouter les frais de notaire, de registre et d'intermédiation. Pour les propriétés dépassant ce montant, le barème progressif fait que l'impôt seul représente un pourcentage effectif supérieur à 10 %.
La banque peut-elle financer les taxes et frais d'acquisition ?
En règle générale, non. Les établissements financiers limitent l'octroi de crédit à 80 % de la valeur du bien pour des critères de prudence et de solvabilité, l'acheteur doit donc disposer de fonds liquides propres pour faire face aux taxes et aux frais de rédaction de l'acte.
Conclusion
Calculer les coûts réels de l'achat d'un appartement à Barcelone exige d'aller au-delà du prix que vous voyez sur le portail immobilier. Analyser à l'avance l'ITP exact qui vous correspond, la valeur cadastrale de référence (valor catastral de referencia) et prévoir les honoraires juridiques associés vous évitera des mauvaises surprises financières inutiles. Ne laissez pas une décision aussi importante au hasard ou à des formules approximatives.
Informations mises à jour en août 2026. Ce contenu a un caractère informatif général et ne remplace pas un conseil juridique, fiscal ou financier adapté à une opération concrète.