
Se quer comprar um apartamento em Barcelona e está a ver anúncios imobiliários, é muito provável que já tenha em mente um valor para a entrada. No entanto, dispor apenas de 20 % do preço da habitação não é suficiente. Para evitar surpresas desagradáveis de última hora, é fundamental calcular com precisão os custos adicionais da operação.
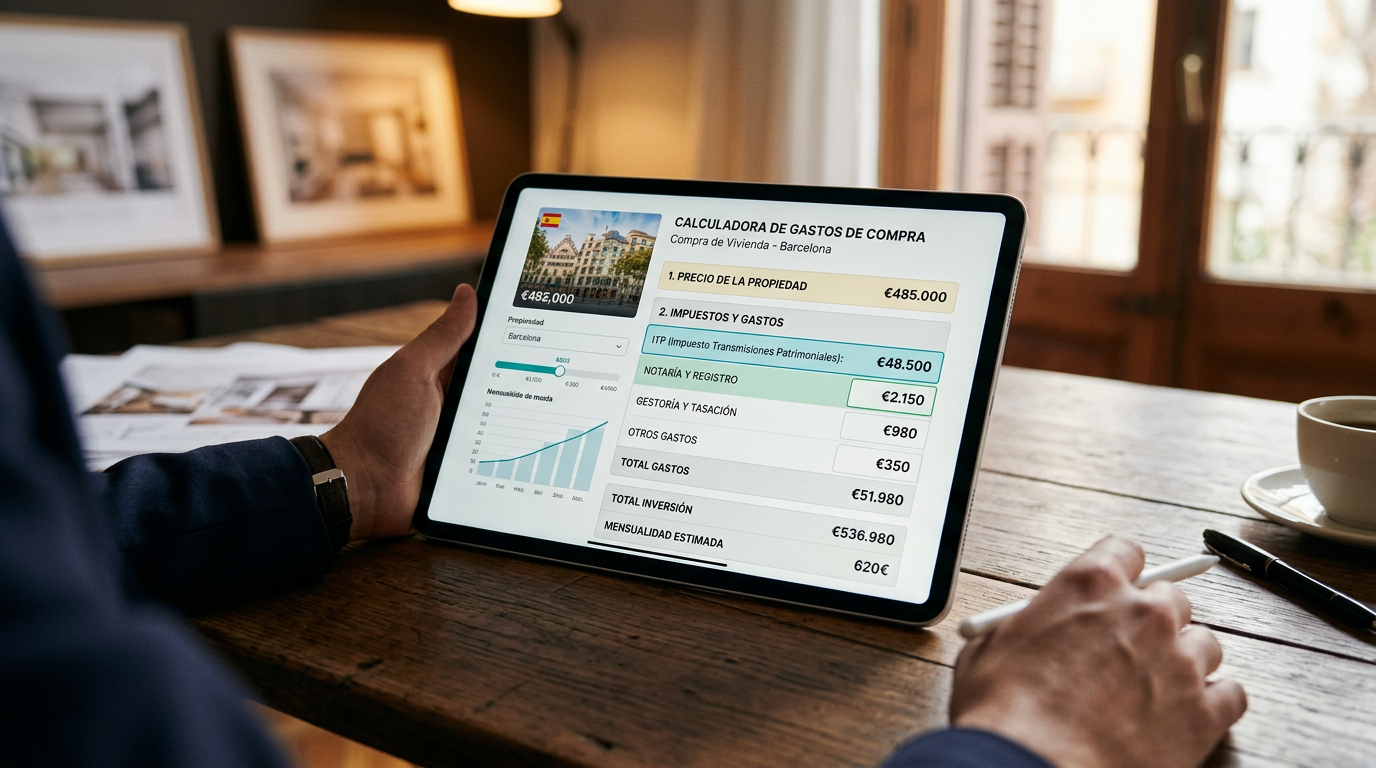
Além do preço de venda, deve prever impostos, honorários notariais, gastos do Registro de la Propiedad (Registo da Propriedade), o custo da avaliação e outros serviços profissionais necessários. No caso de uma habitação de segunda mão, o Impuesto sobre Transmisiones Patrimoniales (ITP) representa o desembolso mais importante após a própria aquisição. Desde meados de 2025, a Catalunha aplica uma escala progressiva neste imposto, o que obriga a fazer contas muito rigorosas ao estimar o orçamento total.
Antes de dar qualquer passo em firme ou assinar um contrato de arras, deve ter claros dois valores: o custo real total da compra e venda e o volume de fundos próprios que precisa de aportar do seu bolso.
Que gastos acarreta comprar um apartamento em Barcelona?
No mercado de habitação de segunda mão na Catalunha, o comprador deve enfrentar uma série de gastos obrigatórios e recomendados. Os principais conceitos que deve incluir no seu plano financeiro são:
- O Impuesto sobre Transmisiones Patrimoniales (ITP).
- Os emolumentos notariais pela escritura pública.
- Os custos de inscrição no Registro de la Propiedad.
- A avaliação oficial do imóvel (se solicitar hipoteca).
- Uma eventual comissão de abertura do empréstimo.
- Os custos de assessoria jurídica e técnica anteriores à assinatura.
Segundo o Código Civil de Cataluña (Código Civil da Catalunha), salvo acordo em contrário, los gastos de outorga da escritura pública e os posteriores à transmissão correspondem à parte compradora. Como não se trata de percentagens fixas em todos os conceitos, é vital detalhá-los um a um.
O Impuesto sobre Transmisiones Patrimoniales (ITP) na Catalunha
O ITP é, com diferença, o gasto adicional mais elevado ao comprar uma habitação usada. Na Catalunha, a taxa geral é calculada através de um sistema de escalões progressivos:
- Até 600.000 € de base tributável: aplica-se 10 %.
- Entre 600.000 € e 900.000 €: aplica-se 11 % sobre esse escalão.
- Entre 900.000 € e 1.500.000 €: aplica-se 12 % sobre esse escalão.
- Acima de 1.500.000 €: aplica-se 13 % sobre o excedente.
Por exemplo, para um apartamento de 300.000 €, pagará um valor fixo de 10 %, ou seja, 30.000 €. Se comprar por 500.000 €, o imposto ascenderá a 50.000 €. No entanto, se a habitação custar 750.000 €, o cálculo por escalões resulta em 76.500 € (60.000 € correspondentes ao primeiro escalão de 600.000 € e 16.500 € correspondentes a 11 % dos 150.000 € restantes).
Um detalhe crítico: a Hacienda (Fisco espanhol) nem sempre calcula este imposto com base no preço acordado no contrato de compra e venda. É imprescindível consultar o valor de referência oficial determinado pelo Catastro (Cadastro), pois se este valor for superior ao preço de venda, a base tributável do ITP será esse valor de referência cadastral e não o que pagar ao vendedor.
Taxas reduzidas de ITP: quando pode beneficiar?
Felizmente, nem todos os compradores têm de assumir a taxa geral do ITP (Imposto sobre Transmissões Patrimoniais). A Catalunha prevê diversas bonificações fiscais que reduzem este imposto para 5 % na aquisição de habitação própria permanente, desde que sejam cumpridos requisitos estritos de idade, rendimento e situação familiar.
Têm direito a esta taxa reduzida de 5 %:
- Jovens com 35 anos ou menos (com um limite de base tributável e rendimento).
- Membros de famílias numerosas ou monoparentais.
- Pessoas com um grau de incapacidade igual ou superior a 33 %.
- Vítimas de violência de género.
Conhecer estes benefícios permitir-lhe-á calcular os impostos da compra de forma exata e poupar milhares de euros que poderá destinar à remodelação ou à própria entrada da habitação.
Custos de Notaria e Registo da Propriedade
A formalização do contrato através de escritura pública de compra e venda e o seu posterior registo são passos indispensáveis para salvaguardar a sua propriedade perante terceiros.
Os honorários da notaria estão regulados por tarifas estatais aprovadas por lei. Portanto, todos os cartórios notariais aplicam as mesmas tarifas base, embora o montante final da fatura varie segundo o valor escriturado, a extensão do documento, o número de cópias emitidas e se estão incluídos anexos como lugares de estacionamento ou arrecadações. Não utilize a regra simplista dos "0,5 %" para este cálculo; é preferível solicitar um orçamento estimativo na notaria escolhida, detalhando as características da propriedade.
Uma vez assinada a escritura, deve proceder à sua inscrição no Registo da Propriedade correspondente. As tarifas de registo também estão fixadas pelo Estado de forma progressiva. Tenha em conta que se o apartamento, o lugar de garagem e a arrecadação constarem como prédios registais independentes, o conservador deverá realizar inscrições separadas, o que elevará proporcionalmente o custo final.
Avaliação e hipoteca: custos assumidos pelo comprador
Se vai financiar a sua casa com um empréstimo bancário, deve ter muito claras as regras do jogo financeiro. Desde la entrada em vigor da Ley de Contratos de Crédito Inmobiliario (Lei de Contratos de Crédito Imobiliário) de 2019, a maioria dos custos de formalização da hipoteca passou a ser assumida pelas entidades financeiras. O banco encarrega-se de pagar a notaria, o Registo da Propriedade, a gestoria (agência de gestão administrativa) e o Impuesto de Actos Jurídicos Documentados (AJD - Imposto sobre Atos Jurídicos Documentados) da hipoteca.
No entanto, o comprador continua a ter de suportar do seu bolso a avaliação oficial da habitação. Este relatório deve ser realizado por uma sociedade de avaliação homologada pelo Banco de España e costuma ter um custo de entre 300 e 600 euros, dependendo da área do imóvel. Lembre-se de que a avaliação tem uma vigência legal de seis meses; se estiver válida, qualquer banco é obrigado a aceitá-la para estudar a sua viabilidade financeira.
Adicionalmente, deve verificar se a sua entidade financeira aplica uma comissão de abertura no empréstimo hipotecário, a qual será descontada do capital concedido no momento da assinatura. Planear bem estes passos evita surpresas de última hora e previne o cenário de sofrer as consequências de o que acontece se não conseguir financiamento após ter comprometido as suas poupanças num contrato de arras.
A importância de verificar o estado jurídico do apartamento
Além dos impostos e custos regulamentados, é altamente recomendável reservar uma parcela do orçamento para revisar o imóvel antes de comprar. Uma análise técnica e jurídica exaustiva (denominada due diligence) protegerá contra vícios ocultos, encargos financeiros ou problemas urbanísticos.
Este estudo profissional verifica aspetos críticos como:
- A titularidade e possíveis encargos através da nota simple do Registo.
- A existência de dívidas à comunidade de proprietários (comunidad de propietarios) ou quotas extraordinárias (derramas) aprovadas pendentes de pagamento.
- A Inspección Técnica del Edificio (ITE) e a vigência da licença de habitabilidade (cédula de habitabilidad).
- A concordância do valor catastral e as plantas do imóvel.
Reunir e analisar toda a documentação antes de entregar o sinal é a melhor apólice de seguro para o seu dinheiro. Mesmo que seja um investidor ou esteja a planear comprar um apartamento em Barcelona a partir do estrangeiro, contar com profissionais independentes no terreno garantirá uma compra de elevada segurança.
Tabela comparativa: De quanto dinheiro precisa de acordo com o preço do apartamento?
A seguir, detalhamos de forma orientativa os fundos próprios mínimos que deve fornecer para três tipos de orçamentos habituais na Cidade Condal, assumindo um financiamento bancário padrão de 80 % do preço de venda e la aplicação do ITP (Imposto sobre Transmissões Patrimoniais) geral.
| Preço de compra | ITP geral (Catalunha) | Entrada requerida (20 %) | Fundos mínimos necessários (Entrada + ITP) |
|---|---|---|---|
| 300.000 € | 30.000 € | 60.000 € | 90.000 € |
| 500.000 € | 50.000 € | 100.000 € | 150.000 € |
| 750.000 € | 76.500 € | 150.000 € | 226.500 € |
Nota: A estes valores deve somar uma reserva adicional de entre 1 % e 1,5 % para cobrir despesas de notário, registo, avaliação oficial e assessoria jurídica preventiva. O financiamento real da entidade bancária pode ser inferior a 80 % dependendo do seu perfil.
O risco de uma avaliação inferior ao preço de compra
Um fator crítico que pode alterar completamente os seus planos de financiamento é o facto de o banco determinar os 80 % baseando-se no menor dos dois valores: o preço de compra o o valor de avaliação (tasación).
Se assinar o contrato de arras (sinal) para um apartamento de 500.000 € a pensar em obter uma hipoteca de 400.000 €, mas a empresa de avaliação oficial avaliar o imóvel em 450.000 €, o banco apenas lhe concederá 80 % dessa avaliação (360.000 €). Como consequência, terá de contribuir com 140.000 € das suas poupanças para a entrada em vez de 100.000 €, além dos 50.000 € do ITP e dos restantes custos de gestão.
Erros comuns ao orçamentar a compra em Barcelona
- Acreditar que uma entrada de 20 % é suficiente: É o erro mais comum e o motivo pelo qual muitos negócios fracassam às portas do notário.
- Não verificar o valor de referência catastral: Autoliquidar o ITP abaixo deste valor pode resultar numa inspeção da Hacienda (Fisco espanhol) com coimas e juros de demora.
- Não ter em conta o caráter progressivo do ITP: Aplicar uma taxa linear de 10 % a imóveis que superam os 600.000 € irá distorcer o orçamento final.
- Calcular os números após a assinatura do contrato de arras: O planeamento financeiro deve sempre preceder qualquer assinatura ou entrega de sinal.
Perguntas frequentes sobre as despesas de compra
De quanto dinheiro preciso no total para um apartamento de 500.000 € em Barcelona?
Se conseguir um financiamento de 80 % do preço, precisará de dar 100.000 € de entrada e aproximadamente 50.000 € para pagar o ITP (Imposto sobre Transmissões Patrimoniais). Somando notário, registo e avaliação, deverá dispor de um mínimo de 155.000 € a 157.000 € de capitais próprios.
As despesas adicionais representam sempre 10 % da compra?
Não. O ITP geral na Catalunha é de 10 % para propriedades de até 600.000 €, mas a isto é necessário somar o custo de notário, registo e intermediação. Em propriedades que superem esse valor, a tabela progressiva faz com que apenas o imposto represente uma percentagem efetiva superior a 10 %.
O banco pode financiar-me os impostos e despesas de compra e venda?
Por norma geral, não. As entidades financeiras limitam a concessão de crédito a 80 % del valor do imóvel por critérios de prudência e solvência, pelo que o comprador deve dispor de fundos líquidos próprios para fazer face às despesas fiscais e de escritura.
Conclusão
Calcular os custos reais de comprar um apartamento em Barcelona exige ir mais além do preço que se vê no portal imobiliário. Analisar antecipadamente o ITP exato que lhe corresponde, o valor cadastral de referência e prever os honorários legais associados evitará surpresas financeiras desnecessárias. Não deixe uma decisão tão importante ao acaso ou a fórmulas aproximadas.
Informação atualizada a agosto de 2026. Este conteúdo tem caráter informativo geral e não substitui o aconselhamento jurídico, fiscal ou financeiro adaptado a uma operação concreta.