Desde el 27 de junio de 2025, el panorama fiscal para los inversores y compradores de vivienda en Cataluña ha cambiado de forma radical. La compra de una vivienda de segunda mano, sujeta al Impuesto sobre Transmisiones Patrimoniales Onerosas (TPO), puede llegar a tributar a un tipo impositivo del 20% de ITP si el comprador tiene la consideración fiscal de gran tenedor.
Esta medida, diseñada para desincentivar la acumulación de vivienda por parte de ciertos perfiles, puede duplicar el coste fiscal de una transacción. Si estás valorando comprar un piso en Barcelona o en cualquier otra localidad catalana, es vital que entiendas cómo te afecta esta normativa para evitar un impacto financiero imprevisto.
En una operación media, no realizar este análisis previo puede suponer la pérdida de decenas de miles de euros. Por ello, conocer al detalle los impuestos al comprar una vivienda resulta obligatorio antes de comprometerse con un contrato de arras.
¿A qué operaciones de compra se aplica el tipo del 20%?
Este gravamen específico del 20% se dirige exclusivamente a las transmisiones de inmuebles que tributan por la modalidad de Transmisiones Patrimoniales Onerosas (TPO) en el ITP. Esto significa que afecta de forma directa a las viviendas usadas o de segunda mano.
Quedan fuera de este impuesto las viviendas de obra nueva, las cuales están sujetas al Impuesto sobre el Valor Añadido (IVA) y al de Actos Jurídicos Documentados (AJD), ya que estos tributos siguen sus propios canales de regulación estatal y autonómica.
Es importante señalar que, a efectos de calcular la base imponible y aplicar este tipo impositivo, la norma asimila a la vivienda un trastero y hasta un máximo de dos plazas de aparcamiento, siempre que se transmitan conjuntamente y estén ubicados en el mismo edificio.
¿Cuándo se adquiere la condición de gran tenedor a efectos del ITP?
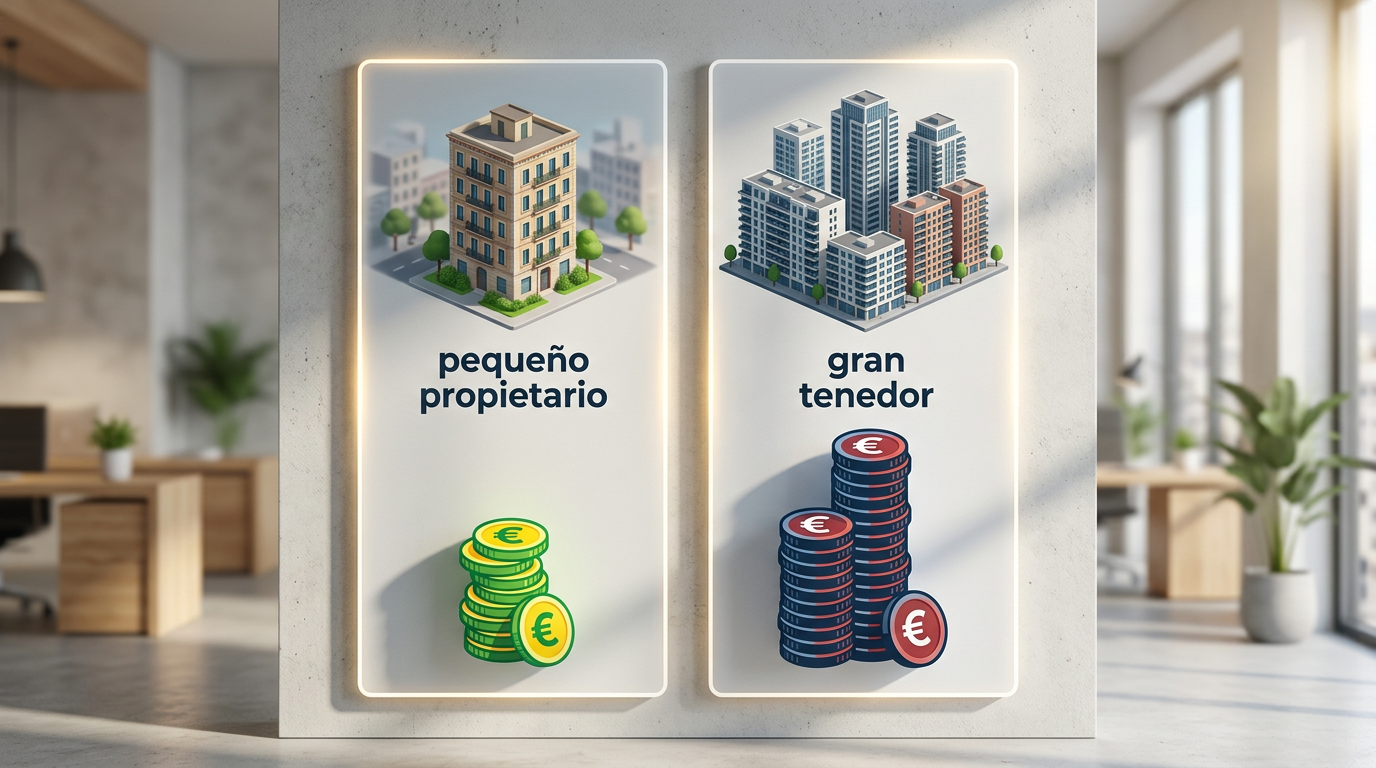
Para que la Agencia Tributaria de Cataluña (ATC) aplique la tarifa especial del 20% (conocida técnicamente como tarifa TGT), el adquirente (ya sea persona física o jurídica) debe ostentar la condición de gran tenedor. La normativa contempla tres vías diferentes para adquirir esta condición fiscal:
1. Propietarios de más de 10 inmuebles residenciales
Se considera gran tenedor a cualquier persona o entidad que sea titular de más de 10 inmuebles de uso residencial ubicados en el territorio de Cataluña. Bajo este supuesto general, el límite numérico se activa a partir de la undécima propiedad residencial.
2. Superar los 1.500 m² de superficie residencial
Incluso si no se alcanza la cifra de 11 inmuebles, una persona será considerada gran tenedor si la suma de la superficie construida de todas sus propiedades de uso residencial en Cataluña supera los 1.500 metros cuadrados. Para este cómputo se toma de referencia la superficie construida que consta en el Catastro, excluyendo de forma expresa los garajes y los trasteros.
3. El umbral crítico: cinco o más viviendas en zonas tensionadas
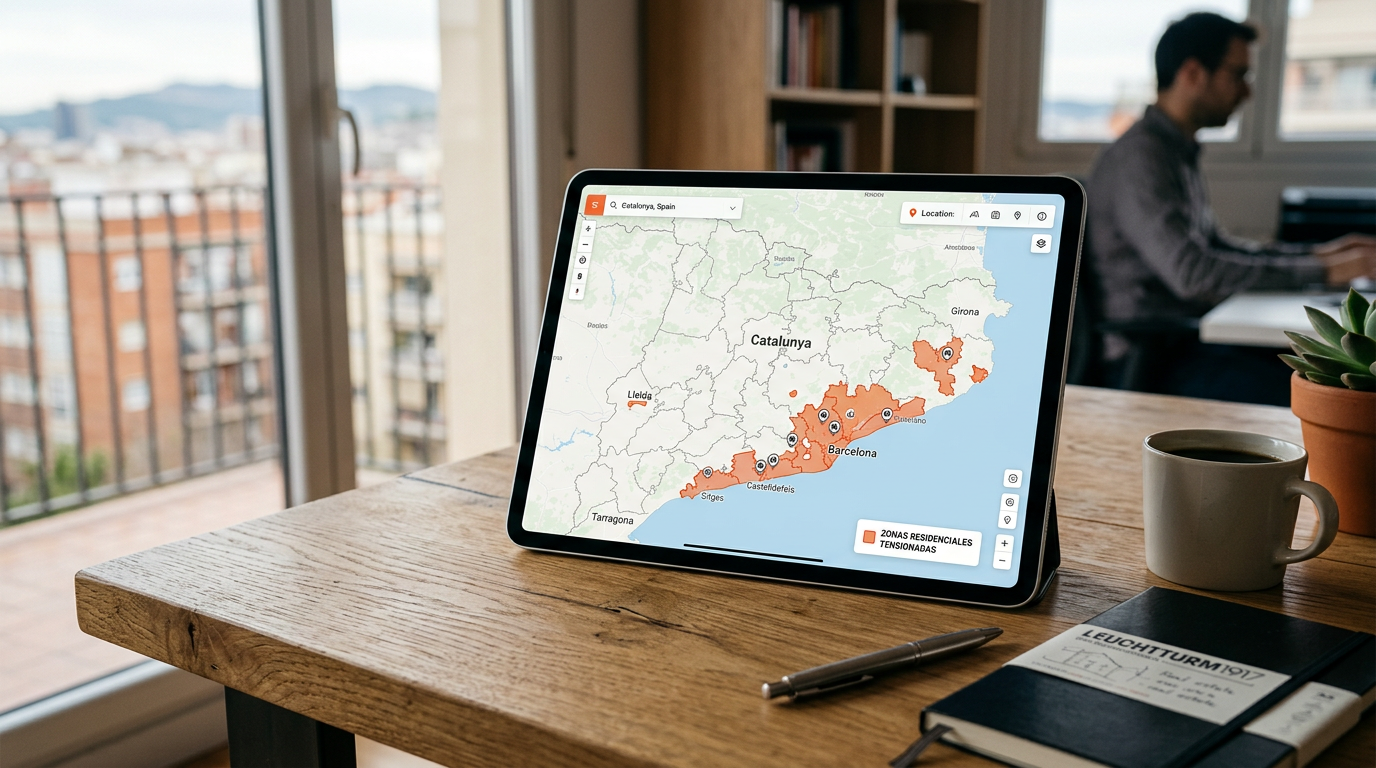
Este es el punto más sensible para los inversores medianos. Se obtiene la consideración de gran tenedor si se es propietario de cinco o más inmuebles urbanos de uso residencial que estén ubicados en municipios declarados oficialmente como zona de mercado residencial tensionado.
Dado que Barcelona y una gran parte de su área metropolitana se encuentran catalogadas bajo esta etiqueta, es sumamente fácil entrar en esta categoría sin poseer un gran imperio inmobiliario. Por ello, resulta fundamental determinar de antemano qué municipios son zona tensionada antes de realizar una nueva oferta de compra.
El cambio clave a partir de julio de 2026
En los inicios de la aplicación de esta medida, para que computase el límite de las cinco viviendas, la ATC exigía que todas ellas estuviesen ubicadas dentro de una misma zona tensionada declarada de forma conjunta por la Generalitat.
Sin embargo, desde el 14 de julio de 2026, el criterio se ha endurecido notablemente. Ahora, para alcanzar el umbral de cinco viviendas, se suman las propiedades que estén ubicadas en cualquiera de los municipios tensionados de Cataluña, aunque pertenezcan a distintas declaraciones o ámbitos geográficos.
- Ejemplo: Si posees dos viviendas en Barcelona, dos en Badalona y una en Sant Cugat, a efectos fiscales ya cumples con el requisito de tener cinco viviendas en zonas tensionadas y, por tanto, serás tratado como gran tenedor en tu siguiente adquisición residencial.
Para profundizar en el cálculo de tus propiedades y confirmar tu perfil, te aconsejamos leer nuestra guía sobre cómo saber si eres gran tenedor.
Excepciones esenciales: vivienda habitual y copropiedades
No todas las adquisiciones realizadas por un gran tenedor quedan sometidas de forma automática al 20%. Existen excepciones de gran relevancia que conviene analizar detalladamente:
¿Cuenta tu vivienda habitual en el cálculo?
La regulación de la ATC establece dos salvaguardas importantes para las personas físicas:
- Exclusión del cómputo: El inmueble que constituya la vivienda habitual del contribuyente no se contabiliza a la hora de determinar si se superan los límites de propiedad (ya sean las 5 o las 10 viviendas).
- Exclusión de la compra: Si la vivienda de segunda mano que se está adquiriendo va a convertirse en la residencia habitual del comprador, la transacción queda excluida del tipo impositivo del 20%, aplicando en su lugar la tarifa general de ITP o los tipos reducidos aplicables a colectivos específicos (jóvenes, familias numerosas, etc.).
¿Cómo tributan las copropiedades y herencias?
Cuando se es propietario de un porcentaje de una vivienda (debido a herencias compartidas o inversiones conjuntas con socios o cónyuges), el cálculo no es directo. La ATC suele realizar un prorrateo de los porcentajes de titularidad.
Por ejemplo, ostentar el 50% de la propiedad de dos viviendas equivale a una vivienda completa (100%) a efectos del cómputo total de tus activos inmobiliarios. Conviene analizar exhaustivamente cada porcentaje escriturado para evitar caer de forma involuntaria en la categoría de gran tenedor.
Nuda propiedad frente a usufructo
A diferencia de lo que ocurre en la regulación de la Ley de Arrendamientos Urbanos, donde el usufructuario suele asumir la condición de arrendador principal, a efectos del ITP en Cataluña se computa como propietario tanto a quien ostenta el pleno dominio como a quien tiene la nuda propiedad de la vivienda. El usufructuario sin nuda propiedad no suma el inmueble para este cálculo fiscal.
El factor temporal: ¿cuenta la vivienda que estás comprando?
Una de las dudas más frecuentes entre los compradores es si la vivienda objeto de la transacción se suma al total para determinar si se es gran tenedor antes del pago.
La postura de la ATC es clara: la condición de gran tenedor se valora inmediatamente antes del devengo del impuesto (que coincide con el momento de la firma de la escritura de compraventa). La vivienda que se está adquiriendo en ese acto no computa para determinar si ya eras gran tenedor antes de comprarla.
- Caso práctico: Si eres propietario de cuatro viviendas en zona tensionada y compras dos viviendas más simultáneamente en la misma escritura, en el momento del devengo partías de cuatro propiedades. Por tanto, ninguna de las dos nuevas adquisiciones tributará al 20% por esta causa. Eso sí, para tu siguiente compra ya partirás de un patrimonio de seis viviendas, por lo que la séptima sí se verá penalizada.
Ejemplos prácticos: el impacto real en tu bolsillo
Para comprender la magnitud de esta medida fiscal, analicemos dos escenarios de compraventa de vivienda de segunda mano en Barcelona.
Caso A: Compra de una vivienda de 500.000 €
- Comprador ordinario: Aplica el tipo general del 10%. Paga 50.000 € de ITP.
- Gran tenedor: Aplica la tarifa TGT del 20%. Paga 100.000 € de ITP.
- Diferencia de coste: 50.000 € adicionales por la condición del comprador.
Caso B: Compra de una vivienda de 800.000 €
Para un comprador común, Cataluña aplica un tipo progresivo (10% hasta los 600.000 € y un 11% para el exceso).
- Comprador ordinario: (600.000 € × 10%) + (200.000 € × 11%) = 82.000 € de ITP.
- Gran tenedor: 800.000 € × 20% = 160.000 € de ITP.
- Diferencia de coste: 78.000 € de sobrecoste fiscal.
Además del precio de compra, es fundamental comprobar la base sobre la que se calcula el ITP. Si el Valor de Referencia de Catastro es superior al precio pactado, el 20% se aplicará sobre dicho valor catastral, elevando aún más la factura fiscal.
Compras colectivas: el tipo del 20% en edificios enteros
Existe otro supuesto recogido en la ley catalana que puede aplicar el tipo del 20% de ITP sin necesidad de que el comprador sea un gran tenedor previo. Nos referimos a la adquisición de un edificio entero de viviendas (tarifa TEH).
Se entiende por edificio de viviendas aquel inmueble que conste de dos o más unidades residenciales, con o sin división horizontal. Si un comprador adquiere el edificio en su totalidad bajo la modalidad de TPO, se le aplicará el 20% sobre la base imponible total, independientemente de su patrimonio previo.
Esta medida busca limitar la adquisición en bloque por parte de inversores y requiere un análisis pormenorizado si el inmueble tiene locales comerciales, los cuales tributan bajo sus propios tipos generales.
Qué debes comprobar antes de firmar el contrato de arras
Si tienes un patrimonio inmobiliario activo en Cataluña, antes de entregar cualquier señal o firmar unas arras, debes confeccionar un expediente con la siguiente información:
- Inventario de inmuebles de uso residencial en Cataluña.
- Localización exacta de cada uno para comprobar si están en zona tensionada.
- Superficie construida según Catastro (excluyendo anexos).
- Porcentaje exacto de participación y tipo de derecho (pleno dominio, nuda propiedad).
- Uso de cada propiedad (identificando claramente tu vivienda habitual).
- Valor de referencia de la nueva vivienda que deseas comprar para calcular el coste completo de la compra.
También es fundamental verificar si la operación está sujeta a otros derechos preferentes de la administración, como el tanteo y retracto en las compraventas vinculadas a grandes tenedores, lo que podría demorar o frustrar la adquisición.
Conclusión
La aplicación del ITP del 20% para grandes tenedores en Cataluña ha dejado de ser un riesgo lejano para convertirse en una realidad fiscal con un coste financiero enorme. Un error en la interpretación de tus propiedades o en el cálculo de las zonas tensionadas puede transformar una inversión excelente en un problema financiero grave.
La prevención es la mejor herramienta. Analizar tu perfil patrimonial y la naturaleza del inmueble de forma previa a la firma de las arras te garantizará seguridad jurídica y viabilidad económica en tus operaciones inmobiliarias.