Desde 27 de junho de 2025, o panorama fiscal para os investidores e compradores de habitação na Catalunha mudou de forma radical. A compra de uma habitação de segunda mão, sujeita ao Impuesto sobre Transmisiones Patrimoniales Onerosas (TPO), pode vir a tributar a uma taxa de imposto de 20% de ITP se o comprador tiver a consideração fiscal de gran tenedor (grande proprietário).
Esta medida, desenhada para desincentivar a acumulação de habitação por parte de determinados perfis, pode duplicar o custo fiscal de uma transação. Se está a ponderar comprar um apartamento em Barcelona o em qualquer outra localidade catalã, é vital que compreenda como esta norma o afeta para evitar um impacto financeiro imprevisto.
Numa operação média, não realizar esta análise prévia pode significar a perda de dezenas de milhares de euros. Por isso, conhecer detalhadamente os impostos ao comprar uma habitação torna-se obrigatório antes de se comprometer com um contrato de arras.
A que operações de compra se aplica a taxa de 20%?
Este encargo específico de 20% dirige-se exclusivamente às transmissões de imóveis que tributam pela modalidade de Transmisiones Patrimoniales Onerosas (TPO) no ITP. Isto significa que afeta diretamente as habitações usadas ou de segunda mão.
Ficam fora deste imposto as habitações de construção nova, as quais estão sujeitas ao Impuesto sobre el Valor Añadido (IVA) e ao de Actos Jurídicos Documentados (AJD), uma vez que estes tributos seguem os seus próprios canais de regulação estatal e autonómica.
É importante assinalar que, para efeitos de cálculo da base tributável e aplicação desta taxa de imposto, a norma equipara à habitação uma arrecadação (trastero) e até um máximo de dois lugares de estacionamento, desde que sejam transmitidos conjuntamente e estejam localizados no mesmo edifício.
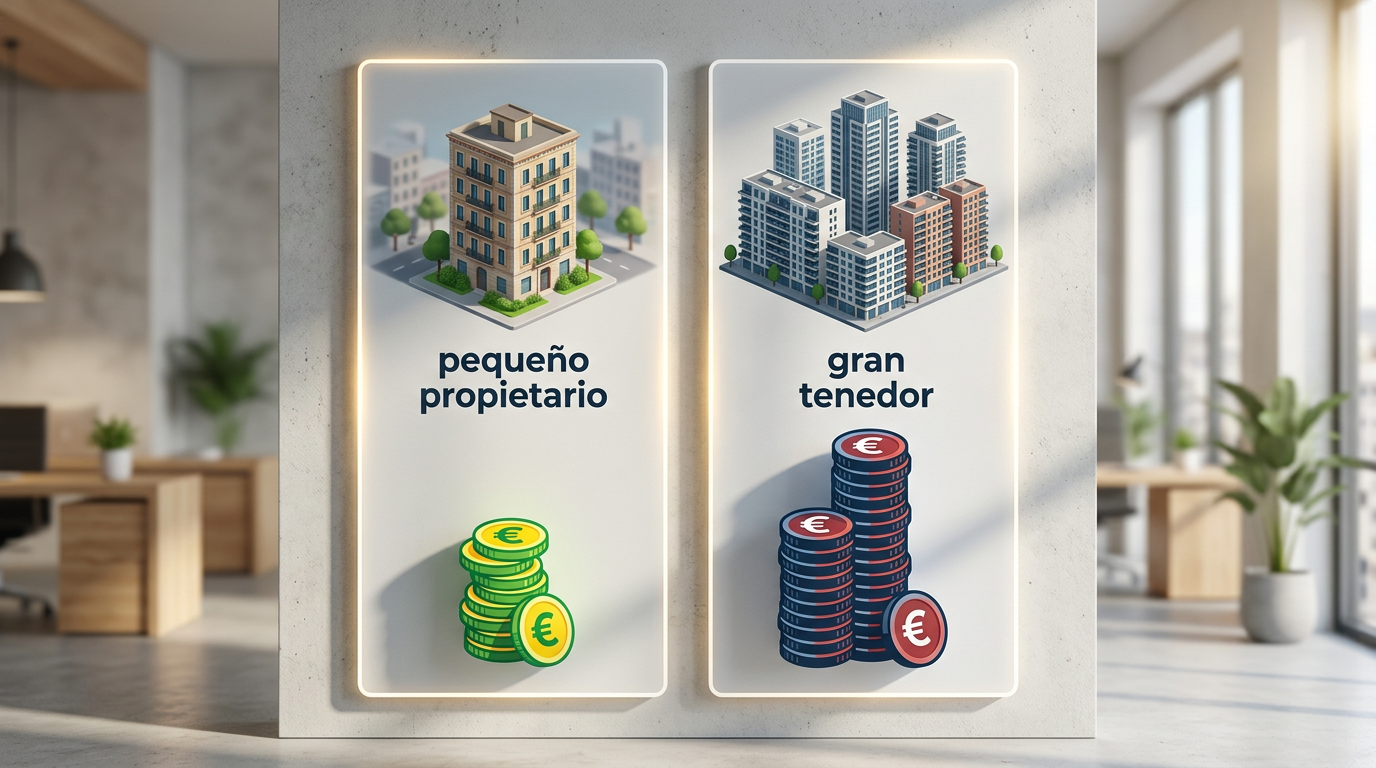
Quando se adquire a condição de gran tenedor para efeitos do ITP?
Para que a Agencia Tributaria de Cataluña (ATC) aplique a tarifa especial de 20% (conhecida tecnicamente como tarifa TGT), o adquirente (seja pessoa singular ou coletiva) deve ostentar la condição de gran tenedor. A regulamentação prevê três vias diferentes para adquirir esta condição fiscal:
1. Proprietários de mais de 10 imóveis residenciais
Considera-se gran tenedor qualquer pessoa ou entidade que seja titular de más de 10 imóveis de uso residencial localizados no território da Catalunha. Sob este pressuposto geral, o limite numérico é ativado a partir da décima primeira propriedade residencial.
2. Superar os 1.500 m² de superfície residencial
Mesmo que não se atinja o número de 11 imóveis, uma pessoa será considerada gran tenedor se a soma da superfície construída de todas as suas propriedades de uso residencial na Catalunha superar os 1.500 metros quadrados. Para este cálculo, toma-se como referência a superfície construída constante no Catastro, excluindo expressamente as garagens e as arrecadações (trasteros).
3. O limiar crítico: cinco ou mais habitações em zonas sob pressão
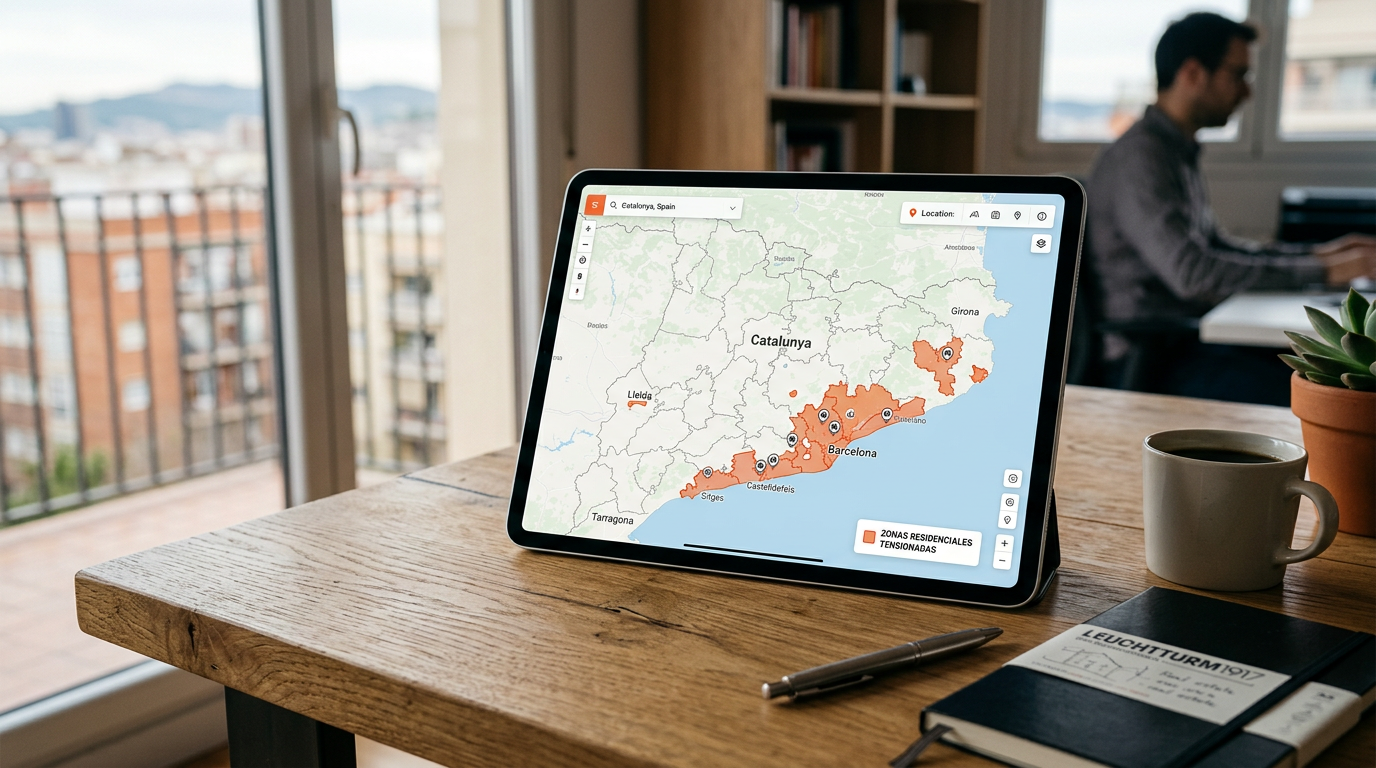
Este é o ponto mais sensível para os médios investidores. Obtém-se a consideração de gran tenedor se for proprietário de cinco o más imóveis urbanos de uso residencial que estejam localizados em municípios oficialmente declarados como zona de mercado residencial sob pressão (zona de mercado residencial tensionado).
Dado que Barcelona e uma grande parte da sua área metropolitana estão catalogadas sob esta etiqueta, é extremamente fácil entrar nesta categoria sem possuir um grande império imobiliário. Por isso, é fundamental determinar previamente quais municípios são zona tensionada antes de realizar uma nova proposta de compra.
A mudança fundamental a partir de julho de 2026
No início da aplicação desta medida, para que o limite de cinco habitações fosse contabilizado, a ATC (Autoridade Tributária da Catalunha) exigia que todas elas estivessem localizadas dentro de uma mesma zona tensionada declarada de forma conjunta pela Generalitat.
No entanto, desde 14 de julho de 2026, o critério tornou-se visivelmente mais rigoroso. Agora, para atingir o limite de cinco habitações, somam-se as propriedades que estejam localizadas em qualquer um dos municípios tensionados da Catalunha, mesmo que pertençam a diferentes declarações ou âmbitos geográficos.
- Exemplo: Se possuir duas habitações em Barcelona, duas em Badalona e uma em Sant Cugat, para efeitos fiscais já cumpre o requisito de ter cinco habitações em zonas tensionadas e, portanto, será tratado como grande proprietário (gran tenedor) na sua seguinte aquisição residencial.
Para aprofundar o cálculo das suas propriedades e confirmar o seu perfil, aconselhamos a leitura do nosso guia sobre como saber se é grande proprietário.
Exceções essenciais: habitação habitual e copropriedades
Nem todas as aquisições realizadas por um grande proprietário ficam submetidas de forma automática à taxa de 20%. Existem exceções de grande relevância que convém analisar detalhadamente:
A sua habitação habitual conta no cálculo?
A regulamentação da ATC estabelece duas salvaguardas importantes para as pessoas singulares:
- Exclusão do cálculo: O imóvel que constitua a habitação habitual do contribuinte não é contabilizado no momento de determinar se são superados os limites de propriedade (sejam as 5 ou as 10 habitações).
- Exclusão da compra: Se a habitação de segunda mão que está a ser adquirida se for tornar a residência habitual do comprador, a transação fica excluída da taxa de imposto de 20%, aplicando-se, em sua substituição, a taxa geral de ITP (Imposto sobre Transmissões Patrimoniais) ou as taxas reduzidas aplicáveis a grupos específicos (jovens, famílias numerosas, etc.).
Como tributam as copropriedades e heranças?
Quando se é proprietário de uma percentagem de uma habitação (devido a heranças partilhadas ou investimentos conjuntos com parceiros ou cônjuges), o cálculo não é direto. ATC costuma realizar um rateio das percentagens de titularidade.
Por exemplo, deter 50% da propriedade de duas habitações equivale a uma habitação completa (100%) para efeitos do cálculo total dos seus ativos imobiliários. Convém analisar exaustivamente cada percentagem em escritura para evitar cair involuntariamente na categoria de grande proprietário.
Nua propriedade versus usufruto
Ao contrário do que acontece na regulamentação da LAU (Ley de Arrendamientos Urbanos), onde o usufrutuário costuma assumir a condição de senhorio principal, para efeitos do ITP na Catalunha, é computado como proprietário tanto quem detém o pleno domínio como quem tem a nua propriedade da habitação. O usufrutuário sem nua propriedade não soma o imóvel para este cálculo fiscal.
O fator temporal: a habitação que está a comprar conta?
Uma de las dúvidas mais frequentes entre os compradores é se a habitação objeto da transação se soma ao total para determinar se se é grande proprietário (gran tenedor) antes do pagamento.
A postura da ATC (Agência Tributária da Catalunha) é clara: a condição de grande proprietário (gran tenedor) é avaliada imediatamente antes do facto gerador do imposto (que coincide com o momento da assinatura da escritura de compra e venda). A habitação que está a ser adquirida nesse ato não conta para determinar se já era um grande proprietário (gran tenedor) antes de a comprar.
- Caso prático: Se é proprietário de quatro habitações em zona sob pressão urbanística (zona tensionada) e compra mais duas habitações simultaneamente na mesma escritura, no momento do facto gerador partia de quatro propriedades. Portanto, nenhuma das duas novas aquisições tributará a 20% por este motivo. No entanto, para a sua próxima compra já partirá de um património de seis habitações, pelo que a sétima será penalizada.
Exemplos práticos: o impacto real no seu bolso
Para compreender a magnitude desta medida fiscal, analisemos dois cenários de compra e venda de habitação de segunda mão em Barcelona.
Caso A: Compra de uma habitação de 500.000 €
- Comprador comum: Aplica a taxa geral de 10%. Paga 50.000 € de ITP.
- Grande proprietário: Aplica a tarifa TGT de 20%. Paga 100.000 € de ITP.
- Diferença de custo: 50.000 € adicionais devido à condição do comprador.
Caso B: Compra de uma habitação de 800.000 €
Para um comprador comum, a Catalunha aplica uma taxa progressiva (10% até 600.000 € e 11% sobre o excedente).
- Comprador comum: (600.000 € × 10%) + (200.000 € × 11%) = 82.000 € de ITP.
- Grande proprietário: 800.000 € × 20% = 160.000 € de ITP.
- Diferença de custo: 78.000 € de sobrecusto fiscal.
Além do preço de compra, é fundamental verificar a base sobre a qual se calcula o ITP. Se o Valor de Referência do Catastro (Valor de Referencia) for superior ao preço acordado, os 20% aplicar-se-ão sobre o referido valor cadastral, elevando ainda mais a fatura fiscal.
Compras coletivas: a taxa de 20% em edifícios inteiros
Existe outra hipótese prevista na lei catalã que pode aplicar a taxa de 20% de ITP sem necessidade de o comprador ser um grande proprietário (gran tenedor) prévio. Referimo-nos à aquisição de um edifício inteiro de habitações (tarifa TEH).
Entende-se por edifício de habitações aquele imóvel que seja constituído por duas ou mais unidades residenciais, com ou sem propriedade horizontal (división horizontal). Se um comprador adquirir o edifício na sua totalidade sob a modalidade de TPO, aplicar-se-lhe-á a taxa de 20% sobre a base tributável total, independentemente do seu património prévio.
Esta medida visa limitar a aquisição em bloco por parte de investidores e exige uma análise detalhada caso o imóvel tenha locais comerciais, os quais tributam sob as suas próprias taxas gerais.
O que deve verificar antes de assinar o contrato de arras
Se tem um património imobiliário ativo na Catalunha, antes de entregar qualquer sinal ou assinar um contrato de arras, deve preparar um processo com a seguinte informação:
- Inventário de imóveis de uso residencial na Catalunha.
- Localização exata de cada um para verificar se estão em zona tensionada (zona de mercado residencial sobrecarregado).
- Superfície construída de acordo com o Catastro (excluindo anexos).
- Percentagem exata de participação e tipo de direito (pleno domínio, nua propriedade).
- Uso de cada propriedade (identificando claramente a sua habitação permanente).
- Valor de referência da nova habitação que deseja comprar para calcular o custo total da compra.
Também é fundamental verificar se a operação está sujeita a outros direitos de preferência da administração, como o direito de preferência e resgate (tanteo y retracto) nas compra e vendas associadas a grandes proprietários (grandes tenedores), o que poderá atrasar ou inviabilizar a aquisição.
Conclusão
A aplicação do ITP (Imposto sobre Transmissões Patrimoniais) de 20% para grandes proprietários (grandes tenedores) na Catalunha deixou de ser um risco distante para se tornar uma realidade fiscal com um custo financeiro enorme. Um erro na interpretação das suas propriedades ou no cálculo das zonas tensionadas pode transformar um excelente investimento num grave problema financeiro.
A prevenção é a melhor ferramenta. Analisar o seu perfil patrimonial e a natureza do imóvel antes da assinatura do contrato de promessa de compra e venda (arras) garantirá segurança jurídica e viabilidade económica nas suas operações imobiliárias.