Seit dem 27. Juni 2025 hat sich die steuerliche Landschaft für Investoren und Immobilienkäufer in Katalonien radikal verändert. Der Kauf einer gebrauchten Immobilie (Zweithand-Immobilie), die der Steuer auf entgeltliche Vermögensübertragungen (TPO - Transmisiones Patrimoniales Onerosas) unterliegt, kann mit einem ITP-Steuersatz von 20 % besteuert werden, wenn der Käufer steuerlich als Großgrundbesitzer (gran tenedor) eingestuft wird.
Diese Maßnahme, die darauf abzielt, die Anhäufung von Wohnraum durch bestimmte Profile einzudämmen, kann die steuerlichen Kosten einer Transaktion verdoppeln. Wenn Sie erwägen, eine Wohnung in Barcelona zu kaufen o in einer anderen katalanischen Stadt, ist es von entscheidender Bedeutung zu verstehen, wie sich diese Regelung auf Sie auswirkt, um unerwartete finanzielle Belastungen zu vermeiden.
Bei einer durchschnittlichen Transaktion kann das Versäumnis dieser Vorabanalyse den Verlust von Zehntausenden von Euro bedeuten. Deshalb ist die genaue Kenntnis der Steuern beim Immobilienkauf zwingend erforderlich, bevor Sie sich vertraglich durch einen Anzahlungsvertrag (contrato de arras) binden.
¿A qué operaciones de compra se aplica el tipo del 20%?
Diese spezifische Steuer von 20 % richtet sich ausschließlich auf Immobilienübertragungen, die im Rahmen der ITP der Modalität der Transmisiones Patrimoniales Onerosas (TPO) unterliegen. Das bedeutet, dass sie sich direkt auf gebrauchte Wohnungen (Zweithand-Immobilien) auswirkt.
Ausgenommen von dieser Steuer sind Neubauten, die der Mehrwertsteuer (IVA) und der Dokumentensteuer (AJD - Actos Jurídicos Documentados) unterliegen, da diese Steuern ihren eigenen staatlichen und regionalen Regelungen folgen.
Es ist wichtig zu beachten, dass die Regelung zur Berechnung der Bemessungsgrundlage und Anwendung dieses Steuersatzes einen Abstellraum und bis zu maximal zwei Stellplätze der Wohnung gleichstellt, sofern diese gemeinsam übertragen werden und sich im selben Gebäude befinden.
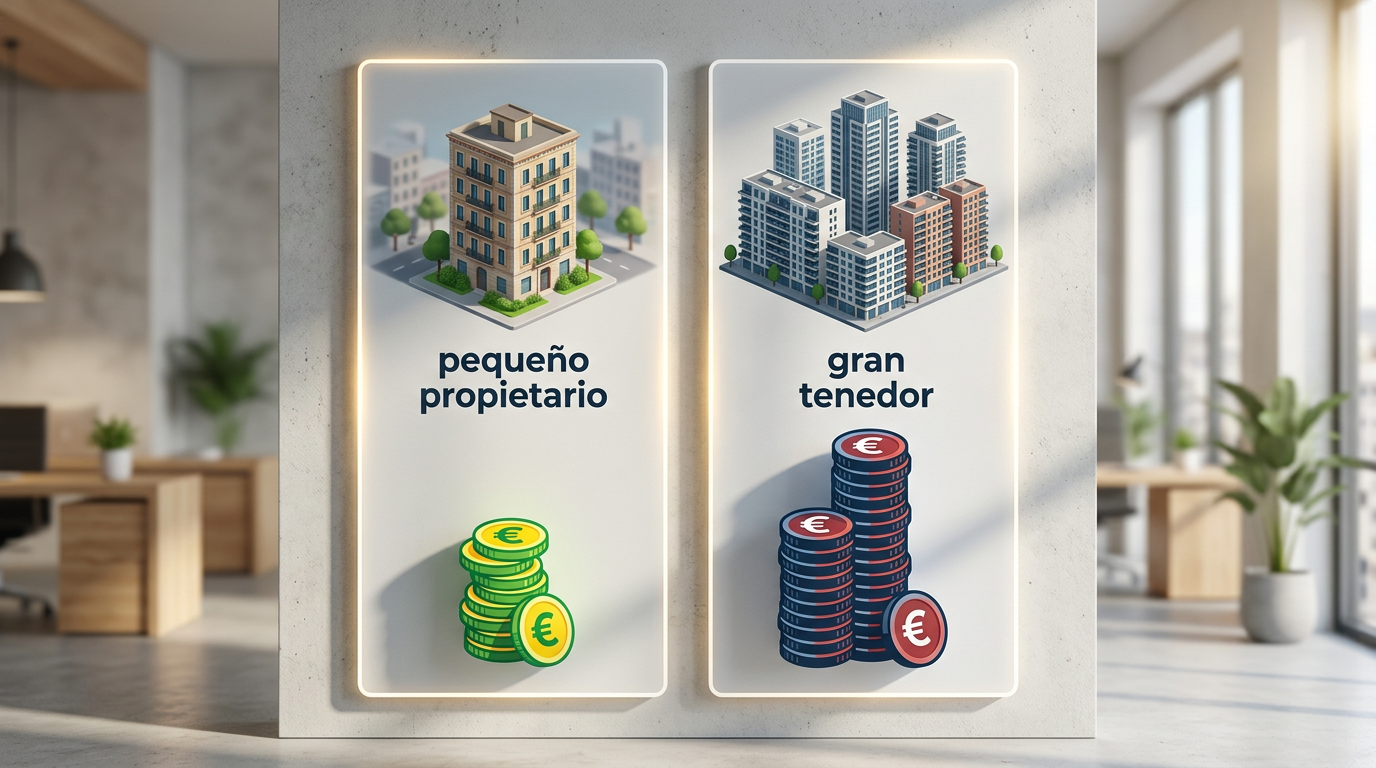
¿Cuándo se adquiere la condición de gran tenedor a efectos del ITP?
Damit die katalanische Steuerbehörde (ATC - Agencia Tributaria de Cataluña) den Sondersatz von 20 % anwendet (technisch bekannt als TGT-Tarif), muss der Erwerber (unabhängig davon, ob es sich um eine natürliche oder juristische Person handelt) die Eigenschaft eines Großgrundbesitzers besitzen. Die Regelung sieht drei verschiedene Wege vor, um diesen steuerlichen Status zu erlangen:
1. Eigentümer von mehr als 10 Wohnimmobilien
Als Großgrundbesitzer gilt jede Person oder Organisation, die Eigentümer von mehr als 10 Wohnimmobilien im Gebiet von Katalonien ist. Unter dieser allgemeinen Annahme greift die numerische Grenze ab der elften Wohnimmobilie.
2. Überschreitung von 1.500 m² Wohnfläche
Selbst wenn die Zahl von 11 Immobilien nicht erreicht wird, gilt eine Person als Großgrundbesitzer, wenn die Summe der bebauten Fläche aller ihrer Wohnimmobilien in Katalonien 1.500 Quadratmeter überschreitet. Für diese Berechnung wird die im Kataster (Catastro) eingetragene bebaute Fläche herangezogen, wobei Garagen und Abstellräume ausdrücklich ausgeschlossen sind.
3. Die kritische Schwelle: fünf oder mehr Wohnungen in angespannten Wohngebieten
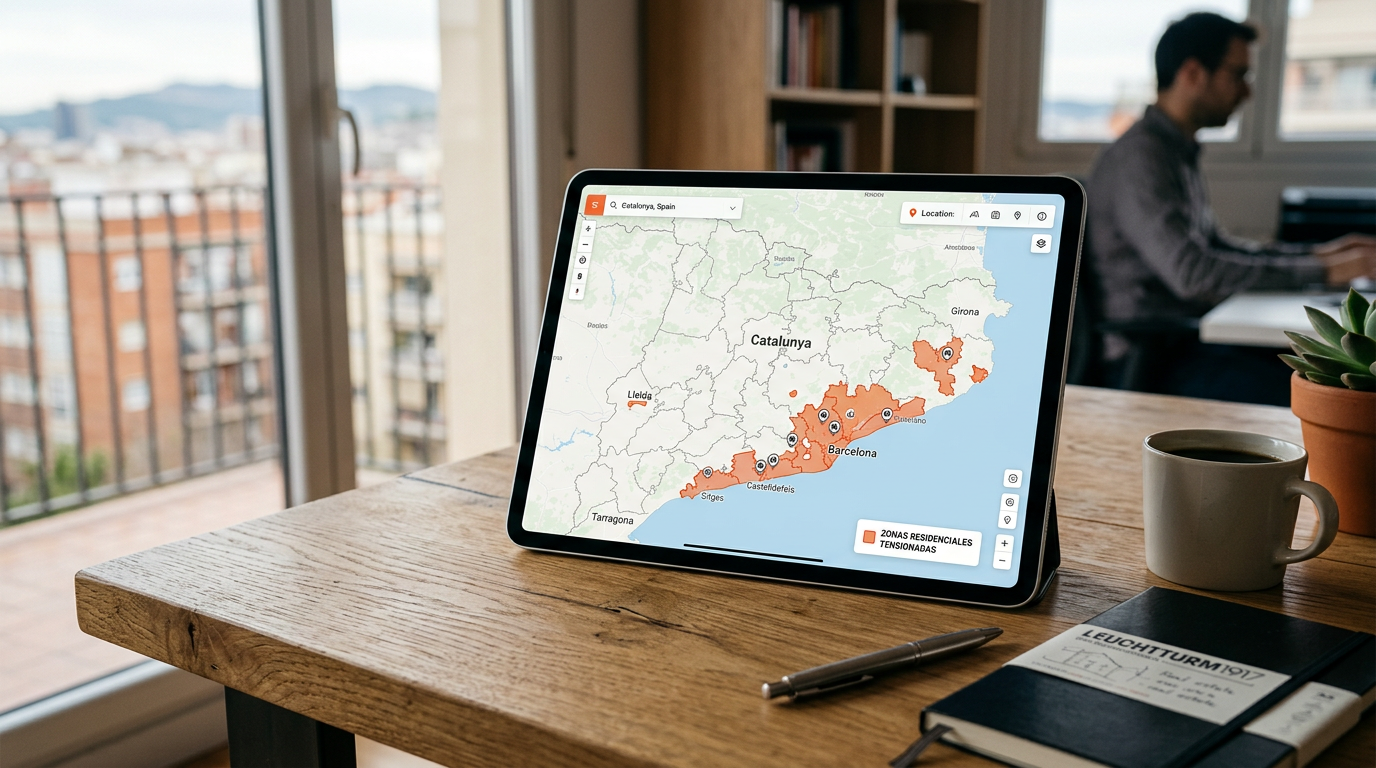
Dies ist der sensibelste Punkt für mittelgroße Investoren. Die Einstufung als Großgrundbesitzer erfolgt, wenn man Eigentümer von fünf oder mehr städtischen Wohnimmobilien ist, die sich in Gemeinden befinden, die offiziell als angespannte Wohnungsmärkte (zona de mercado residencial tensionado) deklariert wurden.
Da Barcelona und ein großer Teil seiner Metropolregion unter dieses Label fallen, ist es äußerst einfach, in diese Kategorie eingestuft zu werden, ohne ein großes Immobilienimperium zu besitzen. Daher ist es von grundlegender Bedeutung, im Vorfeld zu bestimmen, welche Gemeinden als angespanntes Wohngebiet gelten, bevor ein neues Kaufangebot abgegeben wird.
Die entscheidende Änderung ab Juli 2026
Zu Beginn der Anwendung dieser Maßnahme verlangte die ATC (Agència Tributària de Catalunya, katalanische Steuerbehörde), dass sich alle fünf Wohnungen in derselben, von der Generalitat gemeinsam erklärten angespannten Zone befinden müssen, damit die Grenze von fünf Wohnungen angerechnet wird.
Jedoch hat sich das Kriterium seit dem 14. Juli 2026 erheblich verschärft. Um nun die Schwelle von fünf Wohnungen zu erreichen, werden alle Immobilien zusammengerechnet, die sich in einer der angespannten Gemeinden Kataloniens befinden, selbst wenn sie zu unterschiedlichen Erklärungen oder geografischen Gebieten gehören.
- Beispiel: Wenn Sie zwei Wohnungen in Barcelona, zwei in Badalona und eine in Sant Cugat besitzen, erfüllen Sie steuerlich bereits die Voraussetzung, fünf Wohnungen in angespannten Gebieten zu haben, und werden daher bei Ihrem nächsten Erwerb von Wohnraum als Großeigentümer (gran tenedor) behandelt.
Um die Berechnung Ihrer Immobilien zu vertiefen und Ihr Profil zu bestätigen, empfehlen wir Ihnen, unseren Leitfaden darüber zu lesen, wie Sie herausfinden, ob Sie Großeigentümer sind.
Wesentliche Ausnahmen: Hauptwohnsitz und Miteigentum
Nicht alle Erwerbe durch einen Großeigentümer unterliegen automatisch dem Steuersatz von 20%. Es gibt sehr relevante Ausnahmen, die im Detail analysiert werden sollten:
Zählt Ihr Hauptwohnsitz bei der Berechnung?
Die Regelung der ATC sieht zwei wichtige Schutzmaßnahmen für natürliche Personen vor:
- Ausschluss von der Berechnung: Die Immobilie, die den Hauptwohnsitz des Steuerpflichtigen darstellt, wird bei der Bestimmung, ob die Eigentumsgrenzen (sei es 5 oder 10 Wohnungen) überschritten werden, nicht mitgezählt.
- Ausschluss vom Kauf: Wenn die erworbene gebrauchte Immobilie zum Hauptwohnsitz des Käufers wird, ist die Transaktion vom Steuersatz von 20% ausgeschlossen. Stattdessen wird der allgemeine Satz der ITP (Impuesto sobre Transmisiones Patrimoniales, Grunderwerbsteuer) oder die für bestimmte Gruppen (Jugendliche, kinderreiche Familien usw.) geltenden ermäßigten Sätze angewendet.
Wie werden Miteigentum und Erbschaften besteuert?
Wenn man Eigentümer eines Prozentsatzes einer Wohnung ist (aufgrund von Erbengemeinschaften oder gemeinsamen Investitionen mit Partnern oder Ehepartnern), ist die Berechnung nicht direkt. Die ATC nimmt in der Regel eine zeitanteilige Aufteilung der Eigentumsanteile vor.
Beispielsweise entspricht das Halten von 50% des Eigentums an zwei Wohnungen einer vollständigen Wohnung (100%) für die Zwecke der Gesamtberechnung Ihres Immobilienvermögens. Es empfiehlt sich, jeden notariell beurkundeten Prozentsatz genau zu analysieren, um nicht ungewollt in die Kategorie des Großeigentümers zu fallen.
Bloßes Eigentum (nuda propiedad) im Vergleich zu Nießbrauch (usufructo)
Im Gegensatz zu den Regelungen der LAU (Ley de Arrendamientos Urbanos, spanisches Mietgesetz), bei denen der Nießbraucher in der Regel die Rolle des Hauptvermieters übernimmt, gilt für die Zwecke der ITP in Katalonien sowohl der Inhaber des Volleigentums (pleno dominio) als auch derjenige, der das bloße Eigentum (nuda propiedad) an der Wohnung besitzt, als Eigentümer. Der Nießbraucher ohne bloßes Eigentum rechnet die Immobilie für diese steuerliche Berechnung nicht mit.
Der zeitliche Faktor: Zählt die Wohnung, die Sie gerade kaufen?
Eine der häufigsten Fragen von Käufern ist, ob die Immobilie, die Gegenstand der Transaktion ist, zur Gesamtzahl hinzugerechnet wird, um zu bestimmen, ob man vor der Zahlung als gran tenedor (Großeigentümer) gilt.
Die Haltung der ATC (Katalanische Steuerbehörde) ist klar: Der Status als gran tenedor wird unmittelbar vor der Entstehung der Steuerschuld bewertet (was mit dem Zeitpunkt der Unterzeichnung der Kaufurkunde übereinstimmt). Die Immobilie, die in diesem Akt erworben wird, zählt nicht mit, um festzustellen, ob Sie bereits vor dem Kauf ein gran tenedor waren.
- Praktischer Fall: Wenn Sie Eigentümer von vier Wohnungen in einer angespannten Wohnlage (zona tensionada) sind und gleichzeitig zwei weitere Wohnungen in derselben Urkunde erwerben, gingen Sie im Moment der Steuerentstehung von vier Immobilien aus. Daher wird keine der beiden Neuerwerbungen aus diesem Grund mit 20% besteuert. Allerdings starten Sie bei Ihrem nächsten Kauf bereits mit einem Bestand von sechs Wohnungen, weshalb die siebte dann steuerlich belastet wird.
Praktische Beispiele: die realen Auswirkungen auf Ihren Geldbeutel
Um das Ausmaß dieser steuerlichen Maßnahme zu verstehen, analysieren wir zwei Szenarien des Kaufs einer Bestandsimmobilie in Barcelona.
Fall A: Kauf einer Immobilie für 500.000 €
- Gewöhnlicher Käufer: Wendet den allgemeinen Steuersatz von 10% an. Zahlt 50.000 € ITP.
- Gran tenedor: Wendet den TGT-Tarif von 20% an. Zahlt 100.000 € ITP.
- Kostenunterschied: 50.000 € zusätzlich aufgrund des Status des Käufers.
Fall B: Kauf einer Immobilie für 800.000 €
Für einen gewöhnlichen Käufer wendet Katalonien einen progressiven Steuersatz an (10% bis zu 600.000 € und 11% auf den übersteigenden Betrag).
- Gewöhnlicher Käufer: (600.000 € × 10%) + (200.000 € × 11%) = 82.000 € ITP.
- Gran tenedor: 800.000 € × 20% = 160.000 € ITP.
- Kostenunterschied: 78.000 € an steuerlichen Mehrkosten.
Neben dem Kaufpreis ist es von grundlegender Bedeutung, die Bemessungsgrundlage für die Berechnung der ITP zu überprüfen. Wenn der Kataster-Referenzwert (Valor de Referencia de Catastro) höher ist als der vereinbarte Preis, werden die 20% auf diesen Katasterwert angewendet, was die Steuerrechnung noch weiter in die Höhe treibt.
Kollektive Käufe: der Steuersatz von 20% bei ganzen Gebäuden
Es gibt einen weiteren im katalanischen Gesetz verankerten Fall, bei dem der ITP-Steuersatz von 20% angewendet werden kann, ohne dass der Käufer zuvor ein gran tenedor sein muss. Wir beziehen uns auf den Erwerb eines gesamten Wohngebäudes (TEH-Tarif).
Unter einem Wohngebäude versteht man eine Immobilie, die aus zwei oder mehr Wohneinheiten besteht, mit oder ohne Wohnungseigentumsteilung (división horizontal). Wenn ein Käufer das Gebäude in seiner Gesamtheit im Rahmen der Modalität TPO erwirbt, werden die 20% auf die gesamte Bemessungsgrundlage angewendet, unabhängig von seinem bisherigen Vermögen.
Diese Maßnahme zielt darauf ab, den Blockkauf durch Investoren einzuschränken, und erfordert eine detaillierte Analyse, wenn die Immobilie Gewerberäume hat, die nach ihren eigenen allgemeinen Steuersätzen besteuert werden.
Was Sie vor der Unterzeichnung des Anzahlungsvertrags (contrato de arras) überprüfen sollten
Wenn Sie über ein aktives Immobilienvermögen in Katalonien verfügen, sollten Sie vor der Leistung einer Anzahlung oder der Unterzeichnung eines arras-Vertrags eine Akte mit den folgenden Informationen zusammenstellen:
- Bestandsaufnahme von Wohnimmobilien in Katalonien.
- Genaue Lage der einzelnen Objekte, um zu prüfen, ob sie sich in einem angespannten Wohngebiet (zona tensionada) befinden.
- Bebaute Fläche gemäß Catastro (unter Ausschluss von Nebengebäuden).
- Genauer Eigentumsanteil und Art des Rechts (pleno dominio [Volleigentum], nuda propiedad [bloßes Eigentum]).
- Nutzung jeder Immobilie (unter klarer Identifizierung Ihres Hauptwohnsitzes [vivienda habitual]).
- Referenzwert (valor de referencia) der neuen Immobilie, die Sie erwerben möchten, um die Gesamtkosten des Kaufs zu berechnen.
Es ist auch von grundlegender Bedeutung zu prüfen, ob die Transaktion anderen Vorkaufsrechten der Verwaltung unterliegt, wie z. B. dem Vorkaufs- und Rückkaufsrecht (tanteo y retracto) bei Verkäufen im Zusammenhang mit Großgrundbesitzern (grandes tenedores), was den Erwerb verzögern oder verhindern könnte.
Fazit
Die Anwendung der ITP (Grunderwerbsteuer) von 20% für Großgrundbesitzer (grandes tenedores) in Katalonien ist kein fernes Risiko mehr, sondern eine steuerliche Realität mit enormen finanziellen Kosten geworden. Ein Fehler bei der Interpretation Ihrer Eigentumsverhältnisse oder bei der Berechnung der angespannten Gebiete (zonas tensionadas) kann eine hervorragende Investition in ein schwerwiegendes finanzielles Problem verwandeln.
Prävention ist das beste Werkzeug. Die Analyse Ihres Vermögensprofils und der Art der Immobilie vor der Unterzeichnung des Anzahlungsvertrags (arras) garantiert Ihnen rechtliche Sicherheit und wirtschaftliche Tragfähigkeit bei Ihren Immobilientransaktionen.