Desde el 27 de junio de 2025, el panorama fiscal para los inversores y compradores de vivienda en Cataluña ha cambiado de forma radical. La compra de una vivienda de segunda mano, sujeta al Impuesto sobre Transmisiones Patrimoniales Onerosas (TPO), puede llegar a tributar a un tipo impositivo del 20% de ITP si el comprador tiene la consideración fiscal de gran tenedor.
Esta medida, diseñada para desincentivar la acumulación de vivienda por parte de ciertos perfiles, puede duplicar el coste fiscal de una transacción. Si estás valorando acheter un appartement à Barcelone o en cualquier otra localidad catalana, es vital que entiendas cómo te afecta esta normativa para evitar un impacto financiero imprevisto.
En una operación media, no realizar este análisis previo puede suponer la pérdida de decenas de miles de euros. Por ello, conocer al detalle los impôts lors de l'achat d'un logement resulta obligatorio antes de comprometerse con un contrato de arras.
¿A qué operaciones de compra se aplica el tipo del 20%?
Este gravamen específico del 20% se dirige exclusivamente a las transmisiones de inmuebles que tributan por la modalidad de Transmisiones Patrimoniales Onerosas (TPO) en el ITP. Esto significa que afecta de forma directa a las viviendas usadas o de segunda mano.
Quedan fuera de este impuesto las viviendas de obra nueva, las cuales están sujetas al Impuesto sobre el Valor Añadido (IVA) y al de Actos Jurídicos Documentados (AJD), ya que estos tributos siguen sus propios canales de regulación estatal y autonómica.
Es importante señalar que, a efectos de calcular la base imponible y aplicar este tipo impositivo, la norma asimila a la vivienda un trastero y hasta un máximo de dos plazas de aparcamiento, siempre que se transmitan conjuntamente y estén ubicados en el mismo edificio.
¿Cuándo se adquiere la condición de gran tenedor a efectos del ITP?
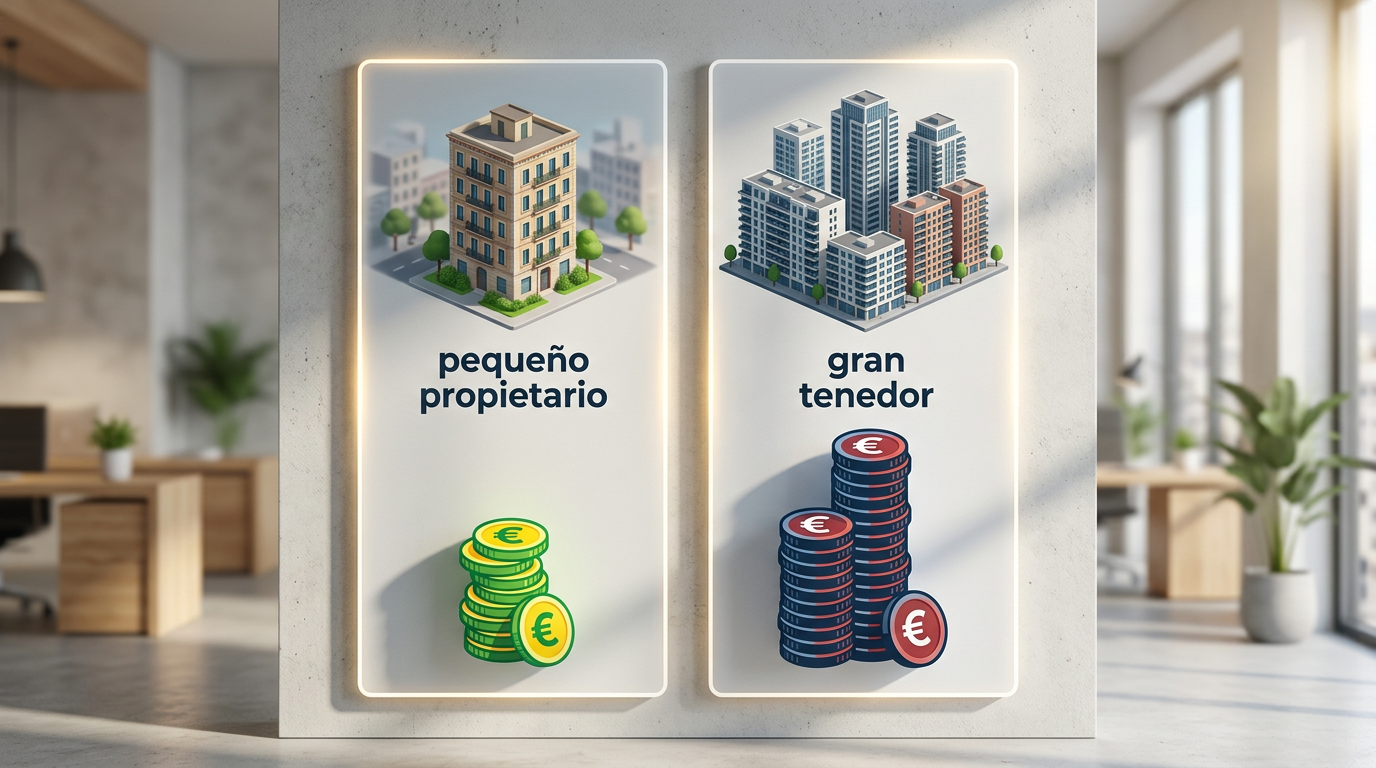
Para que la Agencia Tributaria de Cataluña (ATC) aplique la tarifa especial del 20% (conocida técnicamente como tarifa TGT), el adquirente (ya sea persona física o jurídica) debe ostentar la condición de gran tenedor. La normativa contempla tres vías diferentes para adquirir esta condición fiscal:
1. Propietarios de más de 10 inmuebles residenciales
Se considera gran tenedor a cualquier persona o entidad que sea titular de más de 10 inmuebles de uso residencial ubicados en el territorio de Cataluña. Bajo este supuesto general, el límite numérico se activa a partir de la undécima propiedad residencial.
2. Superar los 1.500 m² de superficie residencial
Incluso si no se alcanza la cifra de 11 inmuebles, una persona será considerada gran tenedor si la suma de la superficie construida de todas sus propiedades de uso residencial en Cataluña supera los 1.500 metros cuadrados. Para este cómputo se toma de referencia la superficie construida que consta en el Catastro, excluyendo de forma expresa los garajes y los trasteros.
3. El umbral crítico: cinco o más viviendas en zonas tensionadas
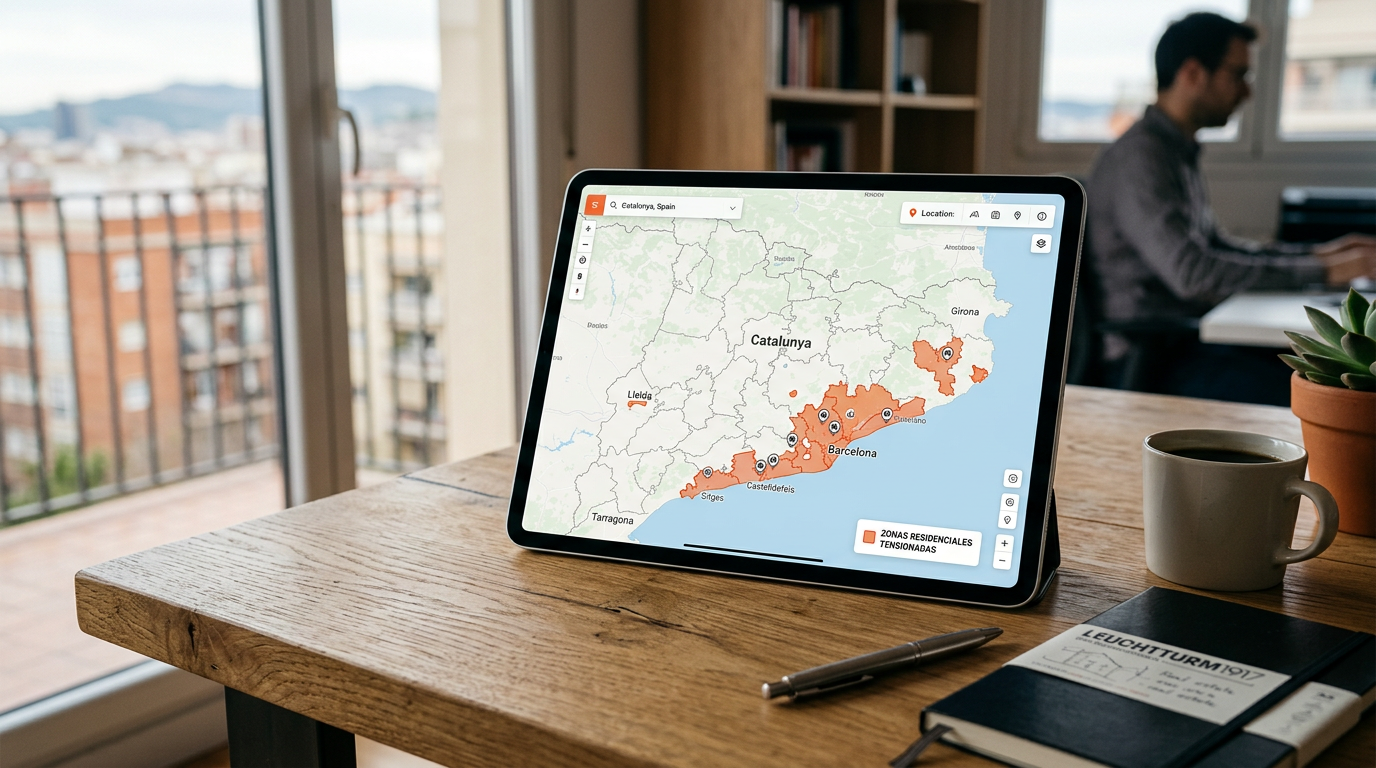
Este es el punto más sensible para los inversores medianos. Se obtiene la consideración de gran tenedor si se es propietario de cinco o más inmuebles urbanos de uso residencial que estén ubicados en municipios declarados oficialmente como zona de mercado residencial tensionado.
Dado que Barcelona y una gran parte de su área metropolitana se encuentran catalogadas bajo esta etiqueta, es sumamente fácil entrar en esta categoría sin poseer un gran imperio inmobiliario. Por ello, resulta fundamental determinar de antemano quelles municipalités sont des zones tendues antes de realizar una nueva oferta de compra.
Le changement clé à partir de juillet 2026
En los inicios de la aplicación de esta medida, para que computase el límite de las cinco viviendas, la ATC (Agence Tributaire de Catalogne) exigía que todas ellas estuviesen ubicadas dentro de una misma zona tensionada declarada de forma conjunta por la Generalitat.
Sin embargo, desde el 14 de julio de 2026, el criterio se ha endurecido notablemente. Ahora, para alcanzar el umbral de cinco viviendas, se suman las propiedades que estén ubicadas en cualquiera de los municipios tensionados de Cataluña, aunque pertenezcan a distintas declaraciones o ámbitos geográficos.
- Exemple : Si vous possédez deux logements à Barcelone, deux à Badalona et un à Sant Cugat, vous remplissez déjà, à des fins fiscales, la condition d'avoir de tener cinco viviendas en zonas tensionadas y, por tanto, serás tratado como gran tenedor (grand propriétaire) en tu siguiente adquisición residencial.
Para profundizar en el cálculo de tus propiedades y confirmar tu perfil, te aconsejamos leer nuestra guía sobre savoir si vous êtes un grand propriétaire.
Exceptions essentielles : résidence principale et copropriétés
No todas las adquisiciones realizadas por un gran tenedor quedan sometidas de forma automática al 20%. Existen excepciones de gran relevancia que conviene analizar detalladamente:
Votre résidence principale compte-t-elle dans le calcul ?
La regulación de la ATC establece dos salvaguardas importantes para las personas físicas:
- Exclusion du calcul : El inmueble que constituya la vivienda habitual del contribuyente no se contabiliza a la hora de determinar si se superan los límites de propiedad (ya sean las 5 o las 10 viviendas).
- Exclusion de l'achat : Si la vivienda de segunda mano que se está adquiriendo va a convertirse en la residencia habitual del comprador, la transacción queda excluida del tipo impositivo del 20%, aplicando en su lugar la tarifa general de ITP (impôt sur les transmissions patrimoniales) o los tipos reducidos aplicables a colectivos específicos (jóvenes, familias numerosas, etc.).
Comment sont imposées les copropriétés et les successions ?
Cuando se es propietario de un porcentaje de una vivienda (debido a herencias compartidas o inversiones conjuntas con socios o cónyuges), el cálculo no es directo. La ATC suele realizar un prorrateo de los porcentajes de titularidad.
Por ejemplo, ostentar el 50% de la propiedad de dos viviendas equivale a una vivienda completa (100%) a efectos del cómputo total de tus activos inmobiliarios. Conviene analizar exhaustivamente cada porcentaje escriturado para evitar caer de forma involuntaria en la categoría de gran tenedor.
Nue-propriété versus usufruit
A diferencia de lo que ocurre en la regulación de la Ley de Arrendamientos Urbanos (LAU), donde el usufructuario suele asumir la condición de arrendador principal, a efectos del ITP en Cataluña se computa como propietario tanto a quien ostenta el pleine propriété (pleno dominio) como a quien tiene la nue-propriété (nuda propiedad) de la vivienda. El usufructuario sin nuda propiedad no suma el inmueble para este cálculo fiscal.
Le facteur temporel : le logement que vous achetez compte-t-il ?
L'un des doutes les plus fréquents parmi les acheteurs est de savoir si le logement faisant l'objet de la transaction s'ajoute au total pour déterminer si l'on est considéré comme un gran tenedor (grand propriétaire) avant le paiement.
La position de l'ATC (Administration Fiscale de Catalogne) est claire : le statut de gran tenedor est évalué immédiatement avant l'exigibilité de l'impôt (qui coïncide avec le moment de la signature de l'acte de vente). Le logement en cours d'acquisition lors de cet acte n'entre pas dans le calcul pour déterminer si vous étiez déjà un gran tenedor avant de l'acheter.
- Cas pratique : Si vous êtes propriétaire de quatre logements dans une zone tendue et que vous achetez deux autres logements simultanément dans le même acte, au moment de l'exigibilité, vous partiez de quatre propriétés. Par conséquent, aucune des deux nouvelles acquisitions ne sera taxée à 20% pour cette raison. En revanche, pour votre prochain achat, vous partirez déjà d'un patrimoine de six logements, de sorte que le septième sera pénalisé.
Exemples pratiques : l'impact réel sur votre portefeuille
Pour comprendre l'ampleur de cette mesure fiscale, analysons deux scénarios de vente de logements d'occasion à Barcelone.
Cas A : Achat d'un logement de 500.000 €
- Acheteur ordinaire : Applique le taux général de 10%. Il paie 50.000 € d'ITP (Impôt sur les Transmissions Patrimoniales).
- Gran tenedor : Applique le tarif TGT de 20%. Il paie 100.000 € d'ITP.
- Différence de coût : 50.000 € supplémentaires en raison du statut de l'acheteur.
Cas B : Achat d'un logement de 800.000 €
Pour un acheteur ordinaire, la Catalogne applique un taux progressif (10% jusqu'à 600.000 € et 11% pour l'excédent).
- Acheteur ordinaire : (600.000 € × 10%) + (200.000 € × 11%) = 82.000 € d'ITP.
- Gran tenedor : 800.000 € × 20% = 160.000 € d'ITP.
- Différence de coût : 78.000 € de surcoût fiscal.
En plus du prix d'achat, il est fondamental de vérifier la base sur laquelle l'ITP est calculé. Si la valeur de référence du cadastre (Valor de Referencia de Catastro) est supérieure au prix convenu, les 20% s'appliqueront sur cette valeur catastrale, augmentant encore plus la facture fiscale.
Achats collectifs : le taux de 20% sur les immeubles entiers
Il existe une autre situation prévue par la loi catalane qui permet d'appliquer le taux de 20% d'ITP sans qu'il soit nécessaire que l'acheteur soit un gran tenedor préalable. Nous faisons référence à l'acquisition d'un immeuble de logements entier (tarif TEH).
Par immeuble de logements, on entend tout bien immobilier composé de deux unités résidentielles ou plus, avec ou sans division horizontale. Si un acheteur acquiert l'immeuble dans sa totalité sous la modalité TPO (Transmissions Patrimoniales Onéreuses), le taux de 20% s'appliquera sur la base d'imposition totale, indépendamment de son patrimoine préalable.
Cette mesure vise à limiter l'acquisition en bloc par des investisseurs et nécessite une analyse détaillée si le bien comprend des locaux commerciaux, qui sont taxés selon leurs propres taux généraux.
Ce que vous devez vérifier avant de signer le contrat d'arrhes
Si vous possédez un patrimoine immobilier actif en Catalogne, avant de verser un acompte ou de signer un contrat d'arrhes (contrato de arras), vous devez constituer un dossier contenant les informations suivantes :
- Inventaire des biens immobiliers à usage résidentiel en Catalogne.
- Localisation exacte de chacun d'eux pour vérifier s'ils se trouvent en zone tendue.
- Surface construite selon le Cadastre (Catastro) (hors annexes).
- Pourcentage exact de participation et type de droit (pleine propriété, nue-propriété).
- Usage de chaque propriété (en identifiant clairement votre résidence principale).
- Valeur de référence du nouveau logement que vous souhaitez acheter pour calculer le coût complet de l'achat.
Il est également fondamental de vérifier si l'opération est soumise à d'autres droits préférentiels de l'administration, tels que le droit de préemption (tanteo y retracto) dans les transactions liées à de grands propriétaires, ce qui pourrait retarder ou compromettre l'acquisition.
Conclusion
L'application de l'ITP (impôt sur les transmissions patrimoniales) de 20 % pour les grands propriétaires (grandes tenedores) en Catalogne a cessé d'être un risque lointain pour devenir une réalité fiscale au coût financier énorme. Une erreur dans l'interprétation de vos propriétés ou dans le calcul des zones tendues peut transformer un excellent investissement en un grave problème financier.
La prévention est le meilleur outil. Analyser votre profil patrimonial et la nature du bien immobilier avant la signature du compromis de vente (arras) garantira la sécurité juridique et la viabilité économique de vos opérations immobilières.