Des del 27 de juny de 2025, el panorama fiscal per als inversors i compradors d'habitatge a Catalunya ha canviat de manera radical. La compra d'un habitatge de segona mà, subjecta a l'Impuesto sobre Transmisiones Patrimoniales Onerosas (TPO), pot arribar a tributar a un tipus impositiu del 20% d'ITP si el comprador té la consideració fiscal de gran tenidor.
Aquesta mesura, dissenyada per desincentivar l'acumulació d'habitatge per part de certs perfils, pot duplicar el cost fiscal d'una transacció. Si estàs valorant comprar un pis a Barcelona o a qualsevol altra localitat catalana, és vital que entenguis com t'afecta aquesta normativa per evitar un impacte financer imprevist.
En una operació mitjana, no realitzar aquest anàlisi previ pot suposar la pèrdua de desenes de milers d'euros. Per això, conèixer al detall els impostos en comprar un habitatge resulta obligatori abans de comprometre's amb un contracte d'arres.
A quines operacions de compra s'aplica el tipus del 20%?
Aquest gravamen específic del 20% s'adreça exclusivament a les transmissions d'immobles que tributan per la modalitat de Transmisiones Patrimoniales Onerosas (TPO) en l'ITP. Això significa que afecta de manera directa els habitatges usats o de segona mà.
Queden fora d'aquest impost els habitatges d'obra nova, els quals estan subjectes a l'Impuesto sobre el Valor Añadido (IVA) i al d'Actos Jurídicos Documentados (AJD), ja que aquests tributs segueixen els seus propis canals de regulació estatal i autonòmica.
És important assenyalar que, a efectes de calcular la base imposable i aplicar aquest tipus impositiu, la norma assimila a l'habitatge un traster i fins a un màxim de dues places d'aparcament, sempre que es transmetin conjuntament i estiguin situats al mateix edifici.
Quan s'adquireix la condició de gran tenidor a efectes de l'ITP?
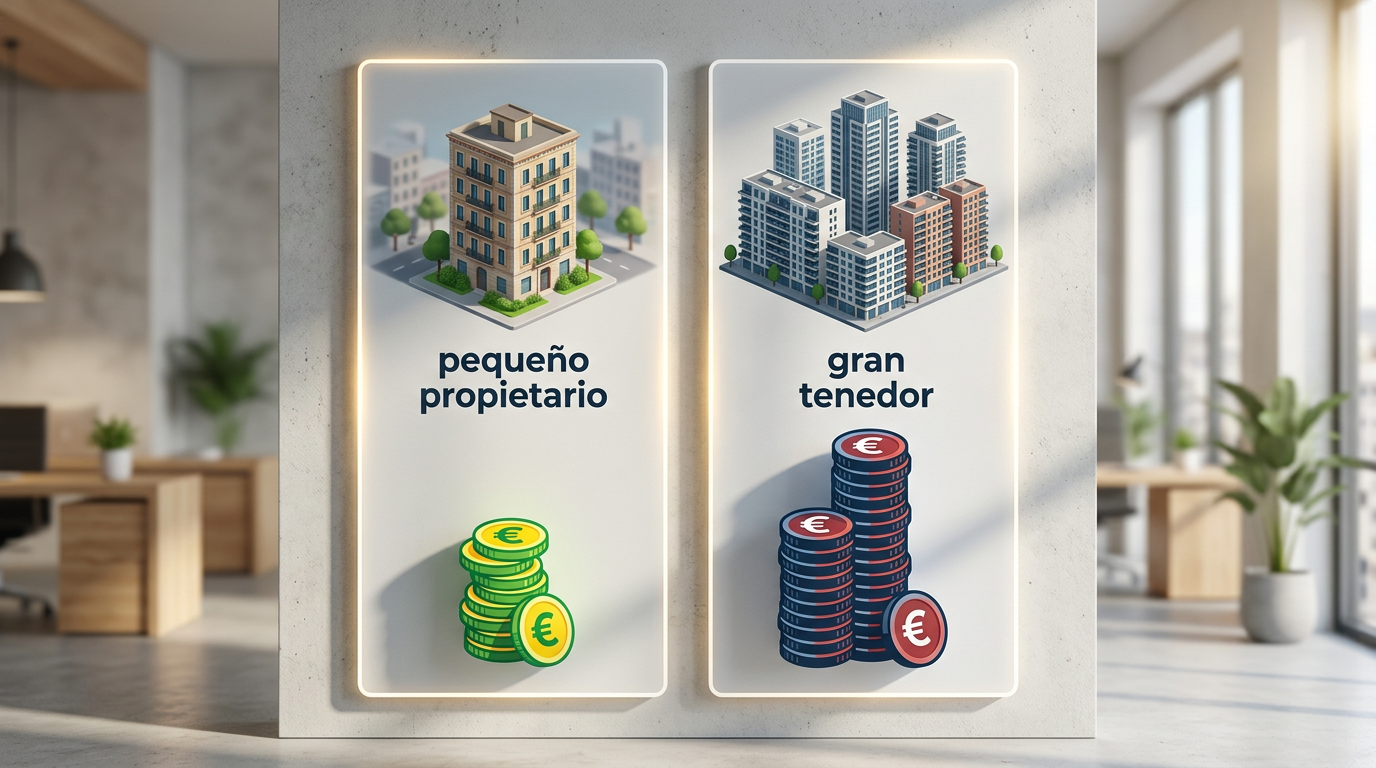
Perquè l'Agència Tributària de Catalunya (ATC) apliqui la tarifa especial del 20% (coneguda tècnicament com a tarifa TGT), l'adquirent (ja sigui persona física o jurídica) ha d'ostentar la condició de gran tenidor. La normativa preveu tres vies diferents per adquirir aquesta condició fiscal:
1. Propietaris de més de 10 immobles residencials
Es considera gran tenidor qualsevol persona o entitat que sigui titular de més de 10 immobles d'ús residencial ubicats al territori de Catalunya. Sota aquest supòsit general, el límit numèric s'activa a partir de l'onzena propietat residencial.
2. Superar els 1.500 m² de superfície residencial
Fins i tot si no s'assoleix la xifra d'11 immobles, una persona serà considerada gran tenidor si la suma de la superfície construïda de totes les seves propietats d'ús residencial a Catalunya supera els 1.500 metres quadrats. Per a aquest còmput es pren de referència la superfície construïda que consta al Cadastre, excloent de manera expressa els garatges i els trasters.
3. El llindar crític: cinc o més habitatges en zones tensionades
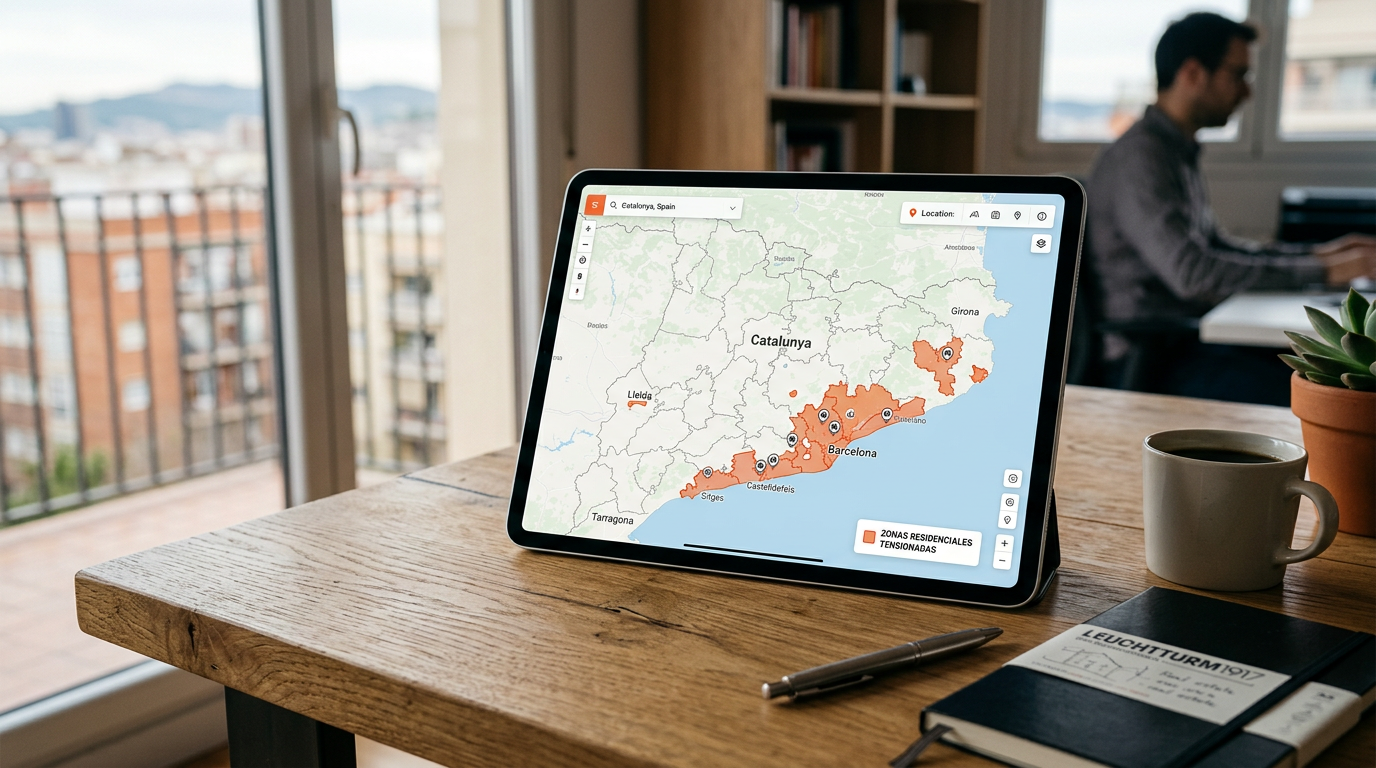
Aquest és el punt més sensible per als inversors mitjans. S'obté la consideració de gran tenidor si s'és propietari de cinc o més immobles urbans d'ús residencial que estiguin ubicats en municipis declarats oficialment com a zona de mercat residencial tensionat.
Atès que Barcelona i una gran part de la seva àrea metropolitana es troben catalogades sota aquesta etiqueta, és summament fàcil entrar en aquesta categoria sense posseir un gran imperi immobiliari. Per això, resulta fonamental determinar prèviament quins municipis són zona tensionada abans de fer una nova oferta de compra.
El canvi clau a partir de juliol de 2026
Als inicis de l'aplicació d'aquesta mesura, perquè computés el límit dels cinc habitatges, l'ATC exigia que tots ells estiguessin ubicats dins d'una mateixa zona tensionada declarada de forma conjunta per la Generalitat.
No obstant això, des del 14 de juliol de 2026, el criteri s'ha endurit notablement. Ara, per assolir el llindar de cinc habitatges, se sumen les propietats que estiguin ubicades en qualsevol dels municipis tensionats de Catalunya, encara que pertanyin a diferents declaracions o àmbits geogràfics.
- Exemple: Si tens dos habitatges a Barcelona, dos a Badalona i un a Sant Cugat, a efectes fiscals ja compleixes el requisit de tenir cinc habitatges en zones tensionades i, per tant, seràs tractat com a gran tenidor en la teva següent adquisició residencial.
Per aprofundir en el càlcul de les teves propietats i confirmar el teu perfil, t'aconsellem llegir la nostra guia sobre com saber si ets gran tenidor.
Excepcions essencials: habitatge habitual i copropietats
No totes les adquisicions realitzades per un gran tenidor queden sotmeses de forma automàtica al 20%. Hi ha excepcions de gran rellevància que convé analitzar detalladament:
Compta el teu habitatge habitual en el càlcul?
La regulació de l'ATC estableix dues salvaguardes importants per a les persones físiques:
- Exclusió del còmput: L'immoble que constitueixi l'habitatge habitual del contribuent no es comptabilitza a l'hora de determinar si se superen els límits de propietat (ja siguin els 5 o els 10 habitatges).
- Exclusió de la compra: Si l'habitatge de segona mà que s'està adquirint s'ha de convertir en la residència habitual del comprador, la transacció queda exclosa del tipus impositiu del 20%, aplicant en el seu lloc la tarifa general de l'ITP o els tipus reduïts aplicables a col·lectius específics (joves, famílies nombroses, etc.).
Com tributen les copropietats i herències?
Quan s'és propietari d'un percentatge d'un habitatge (a causa d'herències compartides o inversions conjuntes amb socis o cònjuges), el càlcul no és directe. L'ATC sol fer un prorrateig dels percentatges de titularitat.
Per exemple, ostentar el 50% de la propietat de dos habitatges equival a un habitatge complet (100%) a efectes del còmput total dels teus actius immobiliaris. Convé analitzar exhaustivament cada percentatge escripturat per evitar caure de forma involuntària en la categoria de gran tenidor.
Nua propietat enfront d'usdefruit
A diferència del que passa en la regulació de la Ley de Arrendamientos Urbanos, on l'usufructuari sol assumir la condició d'arrendador principal, a efectes de l'ITP a Catalunya es computa com a propietari tant qui ostenta el ple domini com qui té la nua propietat de l'habitatge. L'usufructuari sense nua propietat no suma l'immoble per a aquest càlcul fiscal.
El factor temporal: compta l'habitatge que estàs comprant?
Una de les dubtes més freqüents entre els compradors és si l'habitatge objecte de la transacció se suma al total per determinar si s'és gran tenidor abans del pagament.
La postura de l'ATC és clara: la condició de gran tenidor es valora immediatament abans de la meritació de l'impost (que coincideix amb el moment de la signatura de l'escriptura de compravenda). L'habitatge que s'està adquirint en aquest acte no computa per determinar si ja eres gran tenidor abans de comprar-lo.
- Cas pràctic: Si ets propietari de quatre habitatges en zona tensionada i compres dos habitatges més simultàniament en la mateixa escriptura, en el moment de la meritació partires de quatre propietats. Per tant, cap de les dues noves adquisicions tributarà al 20% per aquesta causa. Això sí, per a la teva següent compra ja partiràs d'un patrimoni de sis habitatges, de manera que la setena sí que es veurà penalitzada.
Exemples pràctics: l'impacte real a la teva butxaca
Per comprendre la magnitud d'aquesta mesura fiscal, analitzem dos escenaris de compravenda d'habitatge de segona mà a Barcelona.
Cas A: Compra d'un habitatge de 500.000 €
- Comprador ordinari: Aplica el tipus general del 10%. Paga 50.000 € d'ITP.
- Gran tenidor: Aplica la tarifa TGT del 20%. Paga 100.000 € d'ITP.
- Diferència de cost: 50.000 € addicionals per la condició del comprador.
Cas B: Compra d'un habitatge de 800.000 €
Per a un comprador comú, Catalunya aplica un tipus progressiu (10% fins als 600.000 € i un 11% per a l'excés).
- Comprador ordinario: (600.000 € × 10%) + (200.000 € × 11%) = 82.000 € d'ITP.
- Gran tenidor: 800.000 € × 20% = 160.000 € d'ITP.
- Diferència de cost: 78.000 € de sobrecost fiscal.
A més del preu de compra, és fonamental comprovar la base sobre la qual es calcula l'ITP. Si el Valor de Referència del Cadastre és superior al preu pactat, el 20% s'aplicarà sobre aquest valor cadastral, elevant encara més la factura fiscal.
Compres col·lectives: el tipus del 20% en edificis sencers
Existeix un altre supòsit recollit en la llei catalana que pot aplicar el tipus del 20% d'ITP sense necessitat que el comprador sigui un gran tenidor previ. Ens referim a l'adquisició de un edifici sencer d'habitatges (tarifa TEH).
S'entén per edifici d'habitatges aquell immoble que consti de dues o més unitats residencials, amb o sense divisió horitzontal. Si un comprador adquireix l'edifici en la seva totalitat sota la modalitat de TPO, se li aplicarà el 20% sobre la base imposable total, independentment del seu patrimoni previ.
Aquesta mesura busca limitar l'adquisició en bloc per part d'inversors i requereix una anàlisi detallada si l'immoble té locals comercials, els quals tributen sota els seus propis tipus generals.
Què has de comprovar abans de signar el contracte d'arres
Si tens un patrimoni immobiliari actiu a Catalunya, abans de lliurar qualsevol paga i senyal o signar unes arres, has de confeccionar un expedient amb la informació següent:
- Inventari d'immobles d'ús residencial a Catalunya.
- Localització exacta de cadascun per comprovar si estan en zona tensionada.
- Superfície construïda segons el Cadastre (excloent annexos).
- Percentatge exacte de participació i tipus de dret (ple domini, nua propietat).
- Ús de cada propietat (identificant clarament el teu habitatge habitual).
- Valor de referència del nou habitatge que vols comprar per a calcular el cost complet de la compra.
També és fonamental verificar si l'operació està subjecta a altres drets preferents de l'administració, com ara el dret de tanteig i retracte en les compravendes vinculades a grans tenidors, fet que podria demorar o frustrar l'adquisició.
Conclusió
L'aplicació de l'ITP del 20% per a grans tenidors a Catalunya ha deixat de ser un risc llunyà per esdevenir una realitat fiscal amb un cost financer enorme. Un error en la interpretació de les teves propietats o en el càlcul de les zones tensionades pot transformar una inversió excel·lent en un problema financer greu.
La prevenció és la millor eina. Analitzar el teu perfil patrimonial i la naturalesa de l'immoble de manera prèvia a la signatura de les arres et garantirà seguretat jurídica i viabilitat econòmica en les teves operacions immobiliàries.