Dal 27 giugno 2025, il panorama fiscal per gli investitori e gli acquirenti di case in Catalogna è cambiato radicalmente. L'acquisto di una casa di seconda mano, soggetta all'Impuesto sobre Transmisiones Patrimoniales Onerosas (TPO), può arrivare a essere tassato con un'aliquota fiscale del 20% di ITP se l'acquirente ha la qualifica fiscale di grande proprietario (gran tenedor).
Questa misura, pensata per disincentivare l'accumulo di abitazioni da parte di determinati profili, può raddoppiare il costo fiscale di una transazione. Se stai valutando di comprare un appartamento a Barcellona o in qualsiasi altra località catalana, è fondamentale capire come questa normativa ti riguardi per evitare un impatto finanziario imprevisto.
In un'operazione media, non effettuare questa analisi preventiva può comportare la perdita di decine di migliaia di euro. Per questo motivo, conoscere nel dettaglio le imposte sull'acquisto di una casa è obbligatorio prima di impegnarsi con un contratto de arras.
A quali operazioni di acquisto si applica l'aliquota del 20%?
Questa tassa specifica del 20% si rivolge esclusivamente ai trasferimenti di immobili tassati secondo la modalità delle Transmisiones Patrimoniales Onerosas (TPO) nell'ITP. Ciò significa che interessa direttamente le case usate o de seconda mano.
Sono escluse da questa imposta le case di nuova costruzione, che sono soggette all'Impuesto sobre el Valor Añadido (IVA) e a quello di Actos Jurídicos Documentados (AJD), poiché questi tributi seguono i propri canali di regolamentazione statale e regionale.
È importante sottolineare che, ai fini del calcolo della base imponibile e dell'applicazione di questa aliquota fiscale, la norma assimila all'abitazione un ripostiglio e fino a un massimo di due posti auto, a condizione che vengano trasferiti congiuntamente e siano situati nello stesso edificio.
Quando si acquisisce la qualifica di grande proprietario (gran tenedor) ai fini dell'ITP?
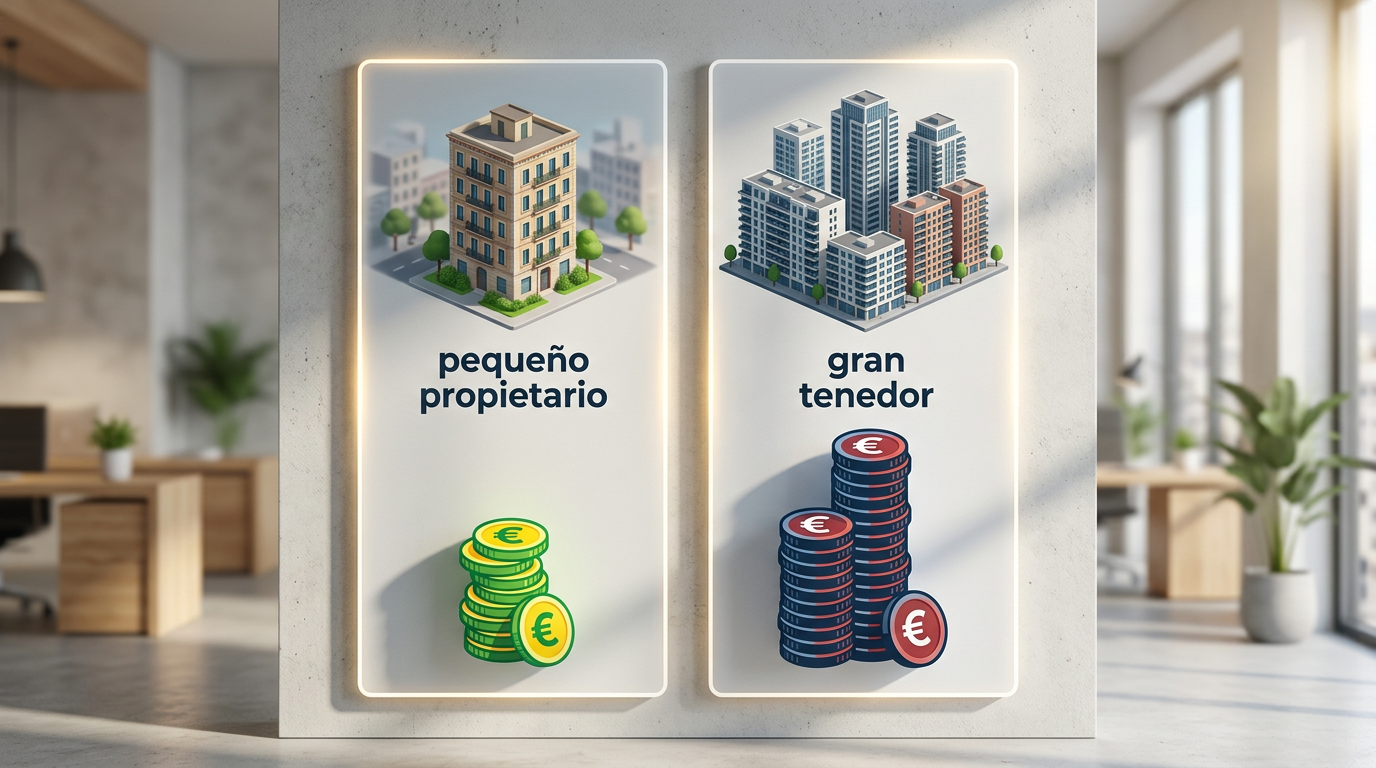
Affinché l'Agencia Tributaria de Cataluña (ATC) applichi la tariffa speciale del 20% (nota tecnicamente come tariffa TGT), l'acquirente (persona fisica o giuridica) deve possedere la qualifica di grande proprietario (gran tenedor). La normativa prevede tre diverse vie per acquisire questa qualifica fiscale:
1. Proprietari di più di 10 immobili residenziali
Si considera grande proprietario qualsiasi persona o entità che sia titolare di più di 10 immobili a uso residenziale situati nel territorio della Catalogna. In base a questa ipotesi generale, la soglia numerica si attiva a partire dall'undicesima proprietà residenziale.
2. Superamento di 1.500 m² de superficie residenziale
Anche se non si raggiunge la cifra di 11 immobili, una persona sarà considerata un grande proprietario se la somma della superficie costruita di tutte le sue proprietà a uso residenziale in Catalogna supera i 1.500 metri quadrati. Per questo calcolo si prende come riferimento la superficie costruita che risulta nel Catastro, escludendo espressamente i garage e i ripostigli.
3. La soglia critica: cinque o più case in zone tese
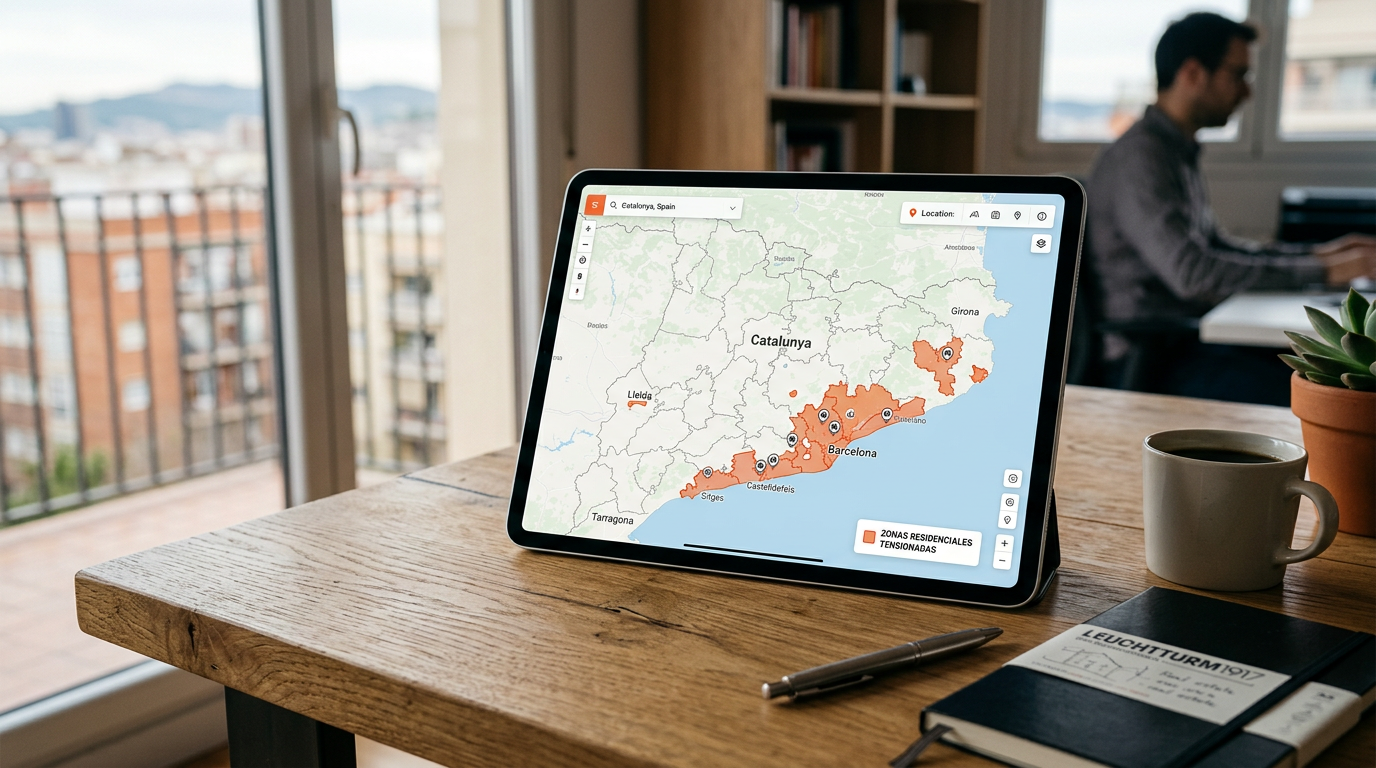
Questo è il punto più sensibile per i medi investitori. Si ottiene la qualifica di grande proprietario se si possiedono cinque o più immobili urbani a uso residenziale situati in comuni dichiarati ufficialmente come zona di mercato residenziale teso (zona de mercado residencial tensionado).
Dato che Barcellona e una gran parte della sua area metropolitana sono catalogate sotto questa etichetta, è estremamente facile rientrare in questa categoria senza possedere un grande impero immobiliare. Pertanto, è fondamentale determinare in anticipo quali comuni sono zona tesa prima di presentare una nuova offerta di acquisto.
Il cambiamento chiave a partire da luglio de 2026
All'inizio dell'applicazione di questa misura, affinché si computasse il limite delle cinque abitazioni, l'ATC (Agència Tributària de Catalunya) richiedeva che tutte fossero situate all'interno di una stessa zona tesa dichiarata congiuntamente dalla Generalitat.
Tuttavia, dal 14 luglio 2026, il criterio si è notevolmente inasprito. Ora, per raggiungere la soglia di cinque abitazioni, si sommano le proprietà situate in uno qualsiasi dei comuni tesi della Catalogna, anche se appartengono a diverse dichiarazioni o ambiti geografici.
- Esempio: Se possiedi due abitazioni a Barcellona, due a Badalona e una a Sant Cugat, ai fini fiscali soddisfi già il requisito di avere cinque abitazioni in zone tese e, pertanto, sarai considerato come grande proprietario (gran tenedor) nel tuo prossimo acquisto residenziale.
Per approfondire il calcolo delle tue proprietà e confermare il tuo profilo, ti consigliamo di leggere la nostra guida su come sapere se sei un grande proprietario.
Eccezioni essenziali: abitazione principale e comproprietà
Non tutti gli acquisti effettuati da un grande proprietario sono automaticamente soggetti al 20%. Esistono eccezioni di grande rilevanza che conviene analizzare dettagliatamente:
L'abitazione principale conta nel calcolo?
La regolamentazione dell'ATC stabilisce due importanti tutele per le persone fisiche:
- Esclusione dal computo: L'immobile che costituisce l'abitazione principale (vivienda habitual) del contribuente non viene conteggiato al momento di determinare se si superano i limiti di proprietà (che siano le 5 o le 10 abitazioni).
- Esclusione dall'acquisto: Se l'abitazione di seconda mano che si sta acquistando diventerà la residenza principale dell'acquirente, la transazione è esclusa dall'aliquota d'imposta del 20%, applicando invece l'aliquota generale dell'ITP o le aliquote ridotte applicabili a categorie specifiche (giovani, famiglie numerose, ecc.).
Come vengono tassate le comproprietà e le eredità?
Quando si è proprietari di una percentuale di un'abitazione (a causa di eredità condivise o investimenti congiunti con soci o coniugi), il calcolo non è diretto. L'ATC di solito effettua un calcolo proporzionale delle percentuali di titolarità.
Ad esempio, possedere il 50% della proprietà di due abitazioni equivale a un'abitazione intera (100%) ai fini del computo totale dei tuoi attivi immobiliari. Conviene analizzare attentamente ogni percentuale registrata nell'atto per evitare di rientrare involontariamente nella categoria di grande proprietario.
Nuda proprietà rispetto all'usufrutto
A differenza di quanto avviene nella regolamentazione della Ley de Arrendamientos Urbanos (LAU), in cui l'usufruttuario di solito assume la condizione di locatore principale, ai fini dell'ITP in Catalogna viene computato come proprietario sia chi detiene la piena proprietà (pleno dominio) sia chi possiede la nuda proprietà dell'abitazione. L'usufruttuario senza nuda proprietà non somma l'immobile per questo calcolo fiscale.
Il fattore temporale: conta l'abitazione que stai acquistando?
Uno dei dubbi più frequenti tra gli acquirenti è se l'abitazione oggetto della transazione si sommi al totale per determinare se si è gran tenedor (grande proprietario) prima del pagamento.
La posizione dell'ATC è chiara: la condizione di gran tenedor si valuta immediatamente prima della maturazione dell'imposta (che coincide con il momento della firma dell'atto di compravendita). L'abitazione que si sta acquistando in quell'atto non viene computata per determinare se si era già gran tenedor prima di acquistarla.
- Caso pratico: Se sei proprietario di quattro abitazioni in una zona ad alta tensione abitativa (zona tensionada) e acquisti contemporaneamente altre due abitazioni nello stesso atto, al momento della maturazione dell'imposta partivi da quattro proprietà. Pertanto, nessuno dei due nuovi acquisti sarà tassato al 20% per questo motivo. Certo, per il tuo acquisto successivo partirai già da un patrimonio di sei abitazioni, quindi la settima sarà penalizzata.
Esempi pratici: l'impatto reale sulle tue tasche
Per comprendere l'entità di questa misura fiscale, analizziamo due scenari di compravendita di abitazioni di seconda mano a Barcelona.
Caso A: Acquisto di un'abitazione di 500.000 €
- Acquirente ordinario: Applica l'aliquota generale del 10%. Paga 50.000 € di ITP.
- Gran tenedor: Applica la tariffa TGT del 20%. Paga 100.000 € di ITP.
- Differenza di costo: 50.000 € aggiuntivi a causa della condizione dell'acquirente.
Caso B: Acquisto di un'abitazione di 800.000 €
Per un acquirente comune, la Cataluña applica un'aliquota progressiva (10% fino a 600.000 € e un 11% sulla parte eccedente).
- Acquirente ordinario: (600.000 € × 10%) + (200.000 € × 11%) = 82.000 € di ITP.
- Gran tenedor: 800.000 € × 20% = 160.000 € di ITP.
- Differenza di costo: 78.000 € di sovraccosto fiscale.
Oltre al prezzo d'acquisto, è fondamentale verificare la base su cui si calcola l'ITP. Se il Valor de Referencia de Catastro (valore di riferimento catastale) è superiore al prezzo pattuito, il 20% si applicherà su tale valore catastale, aumentando ulteriormente la spesa fiscale.
Acquisti collettivi: l'aliquota del 20% su interi edifici
Esiste un'altra ipotesi prevista dalla legge catalana che può applicare l'aliquota del 20% di ITP senza che sia necessario che l'acquirente sia preventivamente un gran tenedor. Ci riferiamo all'acquisto di un intero edificio residenziale (tariffa TEH).
Per edificio residenziale si intende quell'immobile costituito da due o più unità abitative, con o senza divisione orizzontale. Se un acquirente acquista l'edificio nella sua interezza sotto la modalità di TPO, si applicherà le 20% sulla base imponibile totale, indipendentemente dal suo patrimonio precedente.
Questa misura mira a limitare l'acquisto in blocco da parte di investitori e richiede un'analisi dettagliata se l'immobile dispone di locali commerciali, che sono tassati secondo le proprie aliquote generali.
Cosa devi verificare prima di firmare il contrato de arras
Se possiedi un patrimonio immobiliare attivo in Cataluña, prima di versare qualsiasi caparra o firmare un accordo di caparra (arras), devi preparare un fascicolo con le seguenti informazioni:
- Inventario di immobili ad uso residenziale in Catalogna.
- Localizzazione esatta di ciascuno per verificare se si trovano in una zona tensionata (zona ad alto fabbisogno abitativo).
- Superficie costruita secondo il Catastro (catasto spagnolo, esclusi gli annessi).
- Percentuale esatta di partecipazione e tipo di diritto (pleno dominio [piena proprietà], nuda propiedad [nuda proprietà]).
- Uso di ciascuna proprietà (identificando chiaramente la tua vivienda habitual [abitazione principale]).
- Valor de referencia (valore di riferimento) del nuovo immobile che desideri acquistare per calcolare il costo completo dell'acquisto.
È inoltre fondamentale verificare se l'operazione sia soggetta ad altri diritti di prelazione dell'amministrazione, come il tanteo y retracto (diritto di prelazione e riscatto) nelle compravendite collegate a grandes tenedores (grandi proprietari), il che potrebbe ritardare o vanificare l'acquisizione.
Conclusione
L'applicazione dell'ITP (Impuesto sobre Transmisiones Patrimoniales) del 20% per i grandes tenedores in Catalogna ha smesso di essere un rischio lontano per diventare una realtà fiscale con un costo finanziario enorme. Un errore nell'interpretazione delle tue proprietà o nel calcolo delle zone tensionate può trasformare un ottimo investimento in un grave problema finanziario.
La prevenzione è lo strumento migliore. Analizzare il tuo profilo patrimoniale e la natura dell'immobile prima della firma delle arras (contratto di caparra) ti garantirà sicurezza giuridica e fattibilità economica nelle tue operazioni immobiliari.