
Has acordado comprar un piso por 500.000 euros, pero la tasación hipotecaria lo valora en 450.000 euros. En ese momento, te asaltan las dudas: ¿se cancela la operación?, ¿está obligado el vendedor a rebajar el precio?, ¿perderé el dinero entregado?
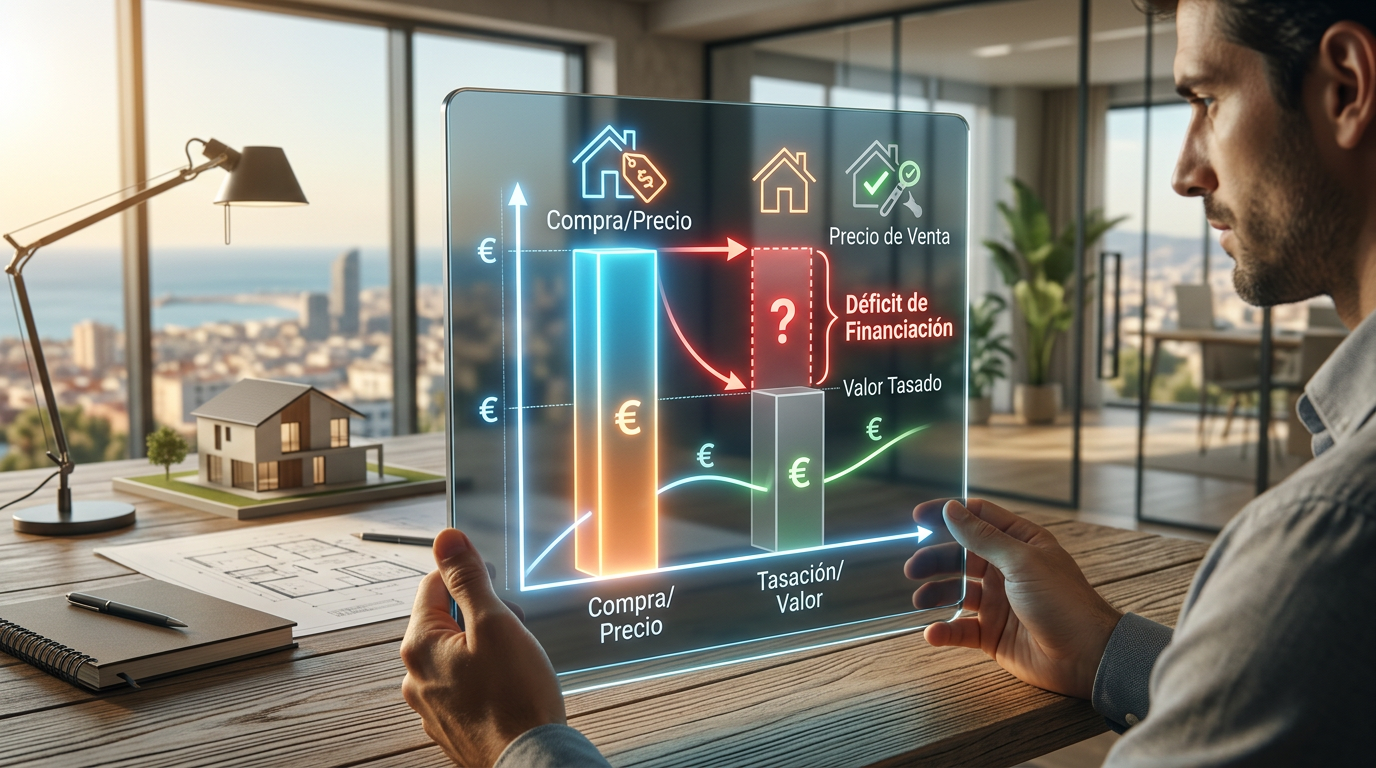
La realidad es que una tasación inferior al precio de compra no anula la compraventa automáticamente, pero sí abre una brecha importante en la viabilidad financiera de la operación. El principal escollo radica en que los bancos utilizan el valor de tasación como base para calcular el porcentaje de financiación. Si el inmueble vale menos para la tasadora, el banco te prestará menos dinero, obligándote a aportar una cantidad de ahorros adicionales que quizá no tengas presupuestada.
Para evitar sorpresas de última hora y planificar tus finanzas de manera realista, es fundamental conocer cuánto dinero necesitas para comprar y entender cómo funciona el engranaje entre tasación, hipoteca y arras.
El gran problema de una tasación inferior al precio de compra
Cuando solicitas una hipoteca, el banco necesita evaluar la garantía real que respalda ese préstamo. De acuerdo con las directrices de prudencia financiera del Banco de España, las entidades de crédito suelen conceder, por norma general, hasta un 80% del valor de tasación para la adquisición de una vivienda habitual, aunque este porcentaje puede variar según el perfil del cliente.
El problema surge porque muchos compradores asumen erróneamente que ese 80% se calculará sobre el precio de compra pactado. Si la tasación resulta inferior a dicho precio, la entidad financiera aplicará el porcentaje de financiación sobre la cifra de tasación (la menor de las dos).
Esto genera un desfase financiero directo que el comprador debe cubrir obligatoriamente de su propio bolsillo mediante fondos propios, además de los correspondientes impuestos y gastos asociados a la escrituración.
¿Para qué sirve realmente la tasación hipotecaria?
La tasación no es un mero trámite burocrático ni una sugerencia de precio para el mercado. Se trata de una valoración técnica con validez legal. La Ley 5/2019 de contratos de crédito inmobiliario exige que todos los inmuebles que se ofrezcan como garantía hipotecaria sean objeto de una tasación adecuada antes de la formalización del préstamo.
Esta valoración debe realizarse por una sociedad de tasación homologada e independiente, utilizando métodos normalizados de comparación de mercado, estado de conservación y parámetros urbanísticos.
No obstante, una tasación alta no es sinónimo de aprobación automática de la hipoteca. El banco utilizará este informe como límite máximo de garantía, pero analizará en paralelo otros factores cruciales del comprador:
- Estabilidad laboral y nivel de ingresos netos.
- Capacidad de endeudamiento (que la cuota mensual no supere el 30-35% de los ingresos).
- Historial crediticio y la ausencia de deudas impagadas.
- Ahorros previos aportados a la operación.
Por tanto, una tasación baja dificulta la concesión del importe solicitado, mientras que una tasación elevada simplemente valida la garantía pero no exime de cumplir los requisitos de solvencia.
El mito de la financiación: ¿Presta el banco siempre el 80%?
No existe ninguna normativa legal que obligue a una entidad bancaria a conceder exactamente el 80% de la valoración de un inmueble. Este porcentaje es un estándar del sector condicionado por las políticas de control de riesgos.
De hecho, dependiendo de la solvencia del solicitante, el banco puede optar por:
- Financiar un porcentaje menor (p. ej., 60% o 70%) si percibe un riesgo medio en el perfil del cliente.
- Financiar el 80% del valor menor entre el precio de compra y el de tasación (la práctica más habitual hoy en día).
- Ofrecer financiación superior al 80% en casos muy excepcionales, como la compra de activos inmobiliarios del propio banco o perfiles solventes específicos con garantías adicionales.
Antes de comprometerte con pagos a cuenta, conoce bien qué revisar antes de firmar para evitar encontrarte sin la financiación que dabas por segura.
Ejemplo práctico: El impacto real en tus ahorros
Para visualizar de forma clara cómo impacta una tasación baja en tu bolsillo, analicemos el siguiente escenario práctico:
- Precio de compra acordado: 500.000 €
- Tasación hipotecaria obtenida: 450.000 €
- Financiación máxima del banco: 80%
Escenario A: Si la tasación hubiese igualado el precio de compra (500.000 €)
- El banco te presta: 400.000 € (80% de 500.000 €).
- Tus fondos propios necesarios para el precio: 100.000 €.
Escenario B: Con la tasación real de 450.000 €
- El banco te presta: 360.000 € (80% de 450.000 €).
- Tus fondos propios necesarios para completar el precio: 140.000 €.
Como se puede observar, una caída del 10% en el valor de tasación respecto al precio pactado se traduce en la obligación de aportar 40.000 euros adicionales en concepto de fondos propios de manera inmediata. A esta cantidad hay que sumar, por supuesto, los gastos notariales, registrales, de gestoría y los impuestos de la compra (ITP o IVA).
¿Por qué puede tasarse una vivienda por debajo de su precio?
Es habitual que los compradores se pregunten por qué un tasador profesional valora una casa por debajo del precio que el mercado parece aceptar. Las discrepancias suelen deberse a criterios técnicos regulados frente a la especulación o premura del comprador:
- Evolución del mercado local: El precio de compraventa puede estar inflado por una alta demanda puntual en una zona específica, mientras que el tasador analiza operaciones reales ya inscritas en el Registro de la Propiedad en los últimos meses.
- Estado del inmueble: Cuestiones como la falta de ascensor, una mala distribución interior, la necesidad de reformas estructurales o una baja eficiencia energética castigan la valoración técnica.
- Discrepancias en la superficie: No es raro encontrar diferencias entre los metros cuadrados reales construidos, los que figuran en el Catastro y los que constan inscritos en el Registro de la Propiedad.
Soluciones prácticas: ¿Qué puedes hacer si la tasación sale baja?
Si te encuentras en esta situación, no todo está perdido. Existen varias vías de actuación para intentar salvar la compraventa:
- Solicitar una segunda tasación: Si consideras que el informe inicial tiene errores o no refleja el valor real, puedes contratar de forma independiente otra tasadora homologada por el Banco de España. La ley obliga a los bancos a aceptar cualquier tasación aportada por el cliente siempre que esté vigente (tienen una validez de 6 meses) y sea emitida por una entidad certificada.
- Revisar el informe de tasación en busca de errores: Comprueba meticulosamente que los metros cuadrados calculados, los anexos (como garaje o trastero), el estado de conservación o la planta del edificio sean correctos. Un error material puede ser reclamado a la sociedad tasadora para que rectifique el valor.
- Aportar más garantías u otras propiedades: Si dispones de otra vivienda libre de cargas (o con poca hipoteca), puedes proponerla al banco como garantía de doble garantía para compensar el déficit de financiación.
- Negociar el precio con el vendedor: Presentar el informe de tasación oficial al vendedor es una herramienta de negociación muy sólida. Si el mercado valora el inmueble en menos, es probable que otros compradores tengan el mismo problema para financiarse.
¿Qué pasa con el contrato de arras si la tasación es baja?
Esta es la mayor fuente de conflictos jurídicos en las compraventas de viviendas. Si has firmado un contrato de arras y la tasación resulta tan baja que no consigues el dinero necesario para comprar, ¿puedes recuperar tu dinero?
La respuesta depende enteramente de la redacción del contrato:
- Si incluiste una cláusula de rescisión por denegación de hipoteca: Podrías estar protegido. No obstante, una tasación baja no es exactamente lo mismo que una denegación de préstamo. Si el banco te ofrece la hipoteca pero por un importe menor, el vendedor podría argumentar que la financiación sí te ha sido concedida y negarse a devolverte las arras si decides no comprar.
- Regulación específica en Cataluña: El artículo 621-49 del Código Civil de Cataluña ofrece una protección especial al comprador, permitiendo desistir del contrato si no se obtiene la financiación prevista, siempre que se justifique documentalmente y no medie negligencia. Aun así, para evitar disputas, lo ideal es detallar específicamente en el contrato qué ocurre si la tasación no alcanza un umbral mínimo.
Si te encuentras en un proceso de negociación, te recomendamos ver cómo regular la financiación en las arras para evitar vacíos legales que pongan en riesgo tus ahorros. Si la situación se complica y la entidad finalmente rechaza la operación, puedes consultar nuestro artículo sobre qué pasa si el banco deniega la hipoteca para conocer los pasos a seguir.
Tasación hipotecaria vs. Valor de referencia fiscal
Un error muy común es confundir el valor de tasación con el valor de referencia de la Dirección General del Catastro. Es clave entender la [diferencia entre tasación y valor de referencia]:
- La tasación determina el límite del préstamo hipotecario que te concederá el banco.
- El valor de referencia fiscal es el valor mínimo por el que debes liquidar los impuestos de la compraventa (como el Impuesto de Transmisiones Patrimoniales - ITP).
Si compras por 500.000 €, te tasan la vivienda en 450.000 € y el valor de referencia fiscal es de 520.000 €, sufrirás un doble impacto negativo: el banco te prestará menos dinero basándose en la tasación baja, pero la delegación de Hacienda de tu comunidad autónoma te exigirá pagar impuestos sobre la base de los 520.000 € del valor de referencia fiscal.
Errores habituales que debes evitar como comprador
Para transitar este proceso con seguridad, evita cometer los siguientes errores típicos:
- Firmar el contrato de arras antes de tener un estudio de viabilidad viable de tu perfil financiero.
- Dar por sentado que el banco financiará basándose en el precio de venta.
- No establecer un plazo de arras lo suficientemente amplio para reaccionar si la primera tasación sale baja y necesitas buscar otra alternativa.
- Omitir los gastos asociados (aproximadamente un 10-12% adicional sobre el precio de compra) al calcular tu capacidad real de aportación de fondos propios.
La mejor estrategia siempre pasa por analizar la vivienda antes de comprar con profesionales que detecten problemas registrales, urbanísticos o catastrales antes de que entregues un solo euro en concepto de señal.
Conclusión: Protege tu dinero antes de firmar
Una tasación inferior al precio de compra de una vivienda puede desestabilizar por completo tu planificación económica. Sin embargo, contar con el asesoramiento legal y técnico adecuado marca la diferencia entre perder tus ahorros en un contrato de arras mal redactado o conseguir salvar la operación con éxito.
En INMODOCS analizamos la viabilidad legal, la documentación de la vivienda y redactamos contratos de arras que te protejan eficazmente ante cualquier contratiempo con la tasación o la hipoteca. No dejes al azar la inversión más importante de tu vida.
Antes de firmar arras
Si estás valorando una compra en Barcelona, revisa la guía completa: Comprar piso en Barcelona sin sorpresas.