
Sie haben vereinbart, eine Wohnung für 500.000 Euro zu kaufen, aber die Wertermittlung für die Hypothek bewertet sie mit 450.000 Euro. In diesem Moment kommen Zweifel auf: Wird das Geschäft storniert? Ist der Verkäufer verpflichtet, den Preis zu senken? Werde ich das angezahlte Geld verlieren?
Die Realität ist, dass eine Wertermittlung unter dem Kaufpreis den Kaufvertrag nicht automatisch auflöst, aber die finanzielle Machbarkeit des Vorhabens erheblich erschwert. Das Hauptproblem liegt darin, dass Banken den Schätzwert als Grundlage für die Berechnung des Finanzierungsanteils heranziehen. Wenn die Immobilie für den Gutachter weniger wert ist, leiht Ihnen die Bank weniger Geld, was Sie dazu zwingt, zusätzliche Eigenkapitalmittel einzubringen, die Sie vielleicht nicht eingeplant haben.
Um Überraschungen im letzten Moment zu vermeiden und Ihre Finanzen realistisch zu planen, ist es unerlässlich zu wissen, wie viel Geld Sie für den Kauf benötigen und zu verstehen, wie das Zusammenspiel zwischen Wertermittlung, Hypothek und Anzahlung (arras) funktioniert.
Das große Problem einer Wertermittlung unter dem Kaufpreis
Wenn Sie eine Hypothek beantragen, muss die Bank die Sachsicherheit bewerten, die diesen Kredit besichert. Gemäß den Richtlinien zur finanziellen Vorsicht der Banco de España (spanische Zentralbank) gewähren Kreditinstitute in der Regel bis zu 80% des Schätzwertes für den Erwerb eines Hauptwohnsitzes, obwohl dieser Prozentsatz je nach Kundenprofil variieren kann.
Das Problem entsteht, weil viele Käufer fälschlicherweise annehmen, dass diese 80% auf der Grundlage des vereinbarten Kaufpreises berechnet werden. Fällt die Wertermittlung niedriger als dieser Preis aus, wendet das Finanzinstitut den Finanzierungsprozentsatz auf den Schätzwert an (den niedrigsten der beiden Werte).
Dies führt zu einer direkten finanziellen Deckungslücke, die der Käufer zwingend aus eigenen Mitteln (Eigenkapital) decken muss, zusätzlich zu den entsprechenden Steuern und Kosten, die mit der Beurkundung verbunden sind.
Wozu dient die Hypothekenbewertung wirklich?
Die Wertermittlung ist kein bloßer bürokratischer Akt und auch kein Preisvorschlag für den Markt. Es handelt sich um eine technische Bewertung mit Rechtsgültigkeit. Das Gesetz Ley 5/2019 de contratos de crédito inmobiliario (spanisches Immobiliarkreditgesetz) verlangt, dass alle Immobilien, die als Hypothekensicherheit dienen, vor der Formalisierung des Darlehens einer angemessenen Wertermittlung unterzogen werden.
Diese Bewertung muss von einer zugelassenen und unabhängigen Bewertungsgesellschaft unter Verwendung standardisierter Methoden des Marktvergleichs, des Erhaltungszustands und städtebaulicher Parameter durchgeführt werden.
Eine hohe Wertermittlung ist jedoch nicht gleichbedeutend mit einer automatischen Genehmigung der Hypothek. Die Bank nutzt dieses Gutachten als Höchstgrenze für die Sicherheit, analysiert jedoch parallel dazu weitere entscheidende Faktoren des Käufers:
- Beschäftigungsstabilität und Nettoeinkommen.
- Tragfähigkeit der Verschuldung (dass die monatliche Rate 30-35% des Einkommens nicht übersteigt).
- Bonitätshistorie und das Fehlen unbezahlter Schulden.
- Eingebrachtes Eigenkapital in die Transaktion.
Daher erschwert eine niedrige Wertermittlung die Bewilligung des beantragten Betrags, während eine hohe Wertermittlung lediglich die Sicherheit bestätigt, jedoch nicht von der Erfüllung der Solvenzanforderungen entbindet.
Der Mythos der Finanzierung: Leiht die Bank immer 80%?
Es gibt keine gesetzliche Regelung, die ein Bankinstitut dazu verpflichtet, genau 80 % des Schätzwerts einer Immobilie zu gewähren. Dieser Prozentsatz ist ein Branchenstandard, der durch die Risikokontrollrichtlinien der Banken bedingt ist.
Tatsächlich kann die Bank je nach Bonität des Antragstellers folgende Optionen wählen:
- Einen geringeren Prozentsatz finanzieren (z. B. 60 % oder 70 %), wenn sie ein mittleres Risiko im Profil des Kunden wahrnimmt.
- 80 % des niedrigeren Wertes finanzieren zwischen dem Kaufpreis und dem Schätzwert (die heute üblichste Praxis).
- Eine Finanzierung von über 80 % anbieten in ganz außergewöhnlichen Fällen, wie dem Kauf von bankeigenen Immobilien oder bei spezifischen solventen Profilen mit zusätzlichen Garantien.
Bevor Sie sich zu Anzahlungen verpflichten, sollten Sie sich genau informieren, was vor der Unterzeichnung zu prüfen ist, um zu vermeiden, dass Sie plötzlich ohne die sicher geglaubte Finanzierung dastehen.
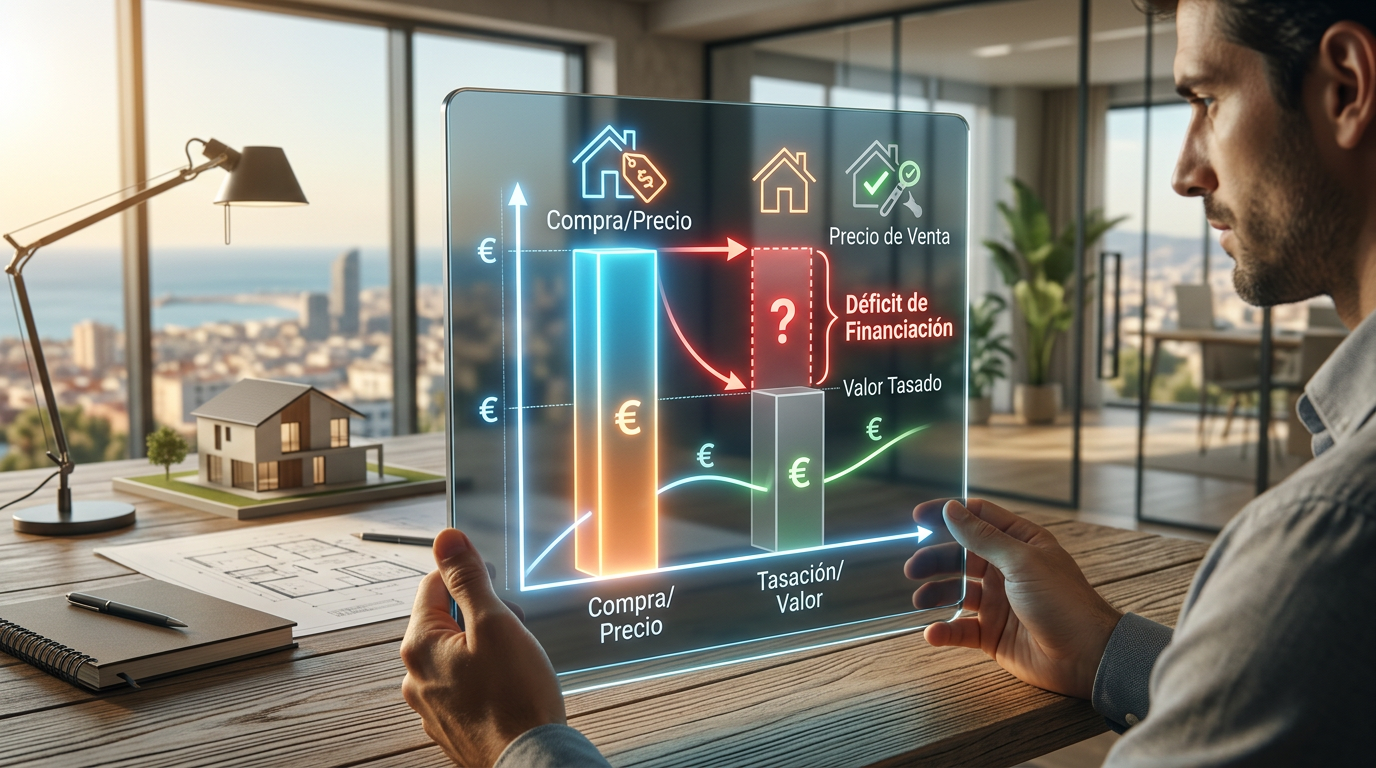
Praktisches Beispiel: Die realen Auswirkungen auf Ihre Ersparnisse
Um sich zu veranschaulichen, wie sich eine niedrige Bewertung auf Ihren Geldbeutel auswirkt, analysieren wir das folgende praktische Szenario:
- Vereinbarter Kaufpreis: 500.000 €
- Erhaltene Hypothekenbewertung: 450.000 €
- Maximale Finanzierung der Bank: 80%
Szenario A: Wenn der Schätzwert dem Kaufpreis entsprochen hätte (500.000 €)
- Die Bank leiht Ihnen: 400.000 € (80% von 500.000 €).
- Ihr für den Preis erforderliches Eigenkapital: 100.000 €.
Szenario B: Mit der tatsächlichen Bewertung von 450.000 €
- Die Bank leiht Ihnen: 360.000 € (80% von 450.000 €).
- Ihr zur Deckung des Preises erforderliches Eigenkapital: 140.000 €.
Wie man sehen kann, führt ein Rückgang des Schätzwerts um 10 % im Vergleich zum vereinbarten Preis dazu, dass sofort 40.000 Euro zusätzlich an Eigenkapital eingebracht werden müssen. Zu diesem Betrag kommen natürlich noch die Notar-, Grundbuch- und Gestoría-Kosten (Abwicklungsgebühren) sowie die Erwerbssteuern (ITP (Grunderwerbsteuer) oder IVA (Mehrwertsteuer)) hinzu.
Warum kann eine Immobilie unter ihrem Preis bewertet werden?
Es ist üblich, dass sich Käufer fragen, warum ein professioneller Gutachter ein Haus unter dem Preis bewertet, den der Markt scheinbar akzeptiert. Die Abweichungen sind in der Regel auf regulierte technische Kriterien im Gegensatz zu Spekulationen oder dem Zeitdruck des Käufers zurückzuführen:
- Entwicklung des lokalen Marktes: Der Kaufpreis kann durch eine punktuell hohe Nachfrage in einem bestimmten Gebiet aufgebläht sein, während der Gutachter tatsächliche Transaktionen analysiert, die bereits in den letzten Monaten im Registro de la Propiedad (Eigentumsregister) eingetragen wurden.
- Zustand der Immobilie: Faktoren wie ein fehlender Aufzug, eine schlechte Raumaufteilung, der Bedarf an strukturellen Renovierungen oder eine geringe Energieeffizienz mindern die technische Bewertung.
- Abweichungen bei der Fläche: Es ist nicht ungewöhnlich, Unterschiede zwischen den tatsächlich bebauten Quadratmetern, den im Catastro (Kataster) angegebenen und den im Registro de la Propiedad (Eigentumsregister) eingetragenen Flächen zu finden.
Praktische Lösungen: Was können Sie tun, wenn die Bewertung zu niedrig ausfällt?
Wenn Sie sich in dieser Situation befinden, ist noch nicht alles verloren. Es gibt verschiedene Handlungsmöglichkeiten, um zu versuchen, den Kauf zu retten:
- Eine zweite Bewertung beantragen: Wenn Sie der Meinung sind, dass das ursprüngliche Gutachten Fehler aufweist oder nicht den tatsächlichen Wert widerspiegelt, können Sie unabhängig ein anderes von der Banco de España (spanische Zentralbank) zugelassenes Bewertungsunternehmen beauftragen. Das Gesetz verpflichtet die Banken, jede vom Kunden vorgelegte Bewertung zu akzeptieren, sofern sie noch gültig ist (sie sind 6 Monate lang gültig) und von einer zertifizierten Stelle ausgestellt wurde.
- Das Wertgutachten auf Fehler überprüfen: Kontrollieren Sie sorgfältig, ob die berechneten Quadratmeter, die Nebenräume (wie Garage oder Abstellraum), der Erhaltungszustand oder das Stockwerk des Gebäudes korrekt sind. Ein Sachfehler kann bei der Bewertungsgesellschaft beanstandet werden, damit diese den Wert korrigiert.
- Weitere Sicherheiten oder andere Immobilien einbringen: Wenn Sie über eine andere lastenfreie Immobilie (oder eine mit geringer Hypothek) verfügen, können Sie diese der Bank als zusätzliche Sicherheit anbieten, um das Finanzierungsdefizit auszugleichen.
- Den Preis mit dem Verkäufer verhandeln: Das offizielle Wertgutachten dem Verkäufer vorzulegen, ist ein sehr starkes Verhandlungsinstrument. Wenn der Markt die Immobilie niedriger bewertet, werden andere Käufer wahrscheinlich das gleiche Finanzierungsproblem haben.
Was passiert mit dem Anzahlungsvertrag (contrato de arras), wenn die Bewertung zu niedrig ausfällt?
Dies ist die größte Quelle für rechtliche Konflikte beim Immobilienkauf. Wenn Sie einen Anzahlungsvertrag (contrato de arras) unterzeichnet haben und die Bewertung so niedrig ausfällt, dass Sie das für den Kauf erforderliche Geld nicht erhalten, können Sie Ihr Geld zurückbekommen?
Die Antwort hängt ganz von der Formulierung des Vertrages ab:
- Wenn Sie eine Rücktrittsklausel wegen Verweigerung der Hypothek aufgenommen haben: Sie könnten geschützt sein. Eine niedrige Bewertung ist jedoch nicht genau dasselbe wie eine Kreditablehnung. Wenn die Bank Ihnen die Hypothek anbietet, aber über einen geringeren Betrag, könnte der Verkäufer argumentieren, dass Ihnen die Finanzierung gewährt wurde, und sich weigern, die Anzahlung (arras) zurückzuzahlen, wenn Sie sich gegen den Kauf entscheiden.
- Spezifische Regelung in Katalonien: Der artículo 621-49 del Código Civil de Cataluña bietet dem Käufer einen besonderen Schutz, indem er den Rücktritt vom Vertrag ermöglicht, wenn die geplante Finanzierung nicht erlangt wird, sofern dies dokumentarisch nachgewiesen wird und keine Fahrlässigkeit vorliegt. Um Streitigkeiten zu vermeiden, ist es dennoch ideal, im Vertrag genau festzulegen, was passiert, wenn die Bewertung eine Mindestgrenze nicht erreicht.
Wenn Sie sich in einem Verhandlungsprozess befinden, empfehlen wir Ihnen zu lesen, wie Sie die Finanzierung im Anzahlungsvertrag regeln, um rechtliche Lücken zu vermeiden, die Ihre Ersparnisse gefährden könnten. Wenn sich die Situation verkompliziert und die Bank das Geschäft letztendlich ablehnt, können Sie unseren Artikel darüber lesen, was passiert, wenn die Bank die Hypothek verweigert, um die zu befolgenden Schritte zu erfahren.
Hypothekenbewertung vs. steuerlicher Referenzwert (valor de referencia)
Ein häufiger Fehler ist es, den Schätzwert mit dem Referenzwert der Dirección General del Catastro (Generaldirektion des Katasteramtes) zu verwechseln. Es ist wichtig, den [Unterschied zwischen Bewertung und Referenzwert] zu verstehen:
- Die Bewertung (tasación) bestimmt die Obergrenze des Hypothekendarlehens, das Ihnen die Bank gewährt.
- Der steuerliche Referenzwert (valor de referencia fiscal) es der Mindestwert, zu dem Sie die Steuern des Kaufs abrechnen müssen (wie die Grunderwerbsteuer - ITP).
Wenn Sie für 500.000 € kaufen, die Immobilie auf 450.000 € geschätzt wird und der steuerliche Referenzwert (valor de referencia) bei 520.000 € liegt, werden Sie eine doppelte negative Auswirkung spüren: Die Bank wird Ihnen auf der Grundlage der niedrigen Schätzung weniger Geld leihen, aber das Finanzamt (Hacienda) Ihrer Autonomen Gemeinschaft wird von Ihnen verlangen, Steuern auf der Grundlage der 520.000 € des steuerlichen Referenzwerts zu zahlen.
Häufige Fehler, die Sie als Käufer vermeiden sollten
Um diesen Prozess sicher zu durchlaufen, sollten Sie die folgenden typischen Fehler vermeiden:
- Unterzeichnung des Anzahlungsvertrags (contrato de arras) vor dem Vorliegen einer tragfähigen Machbarkeitsprüfung Ihres Finanzprofils.
- Davon auszugehen, dass die Bank die Finanzierung auf der Grundlage des Kaufpreises berechnet.
- Keine ausreichend lange Frist für den contrato de arras zu vereinbaren, um reagieren zu können, falls die erste Schätzung zu niedrig ausfällt und Sie nach einer Alternative suchen müssen.
- Die Nebenkosten zu ignorieren (ca. 10-12% zusätzlich zum Kaufpreis), wenn Sie Ihre tatsächliche Eigenkapitalquote berechnen.
Die beste Strategie besteht immer darin, die Immobilie vor dem Kauf zu analysieren – und zwar mit Fachleuten, die Register-, Planungs- oder Katasterprobleme erkennen, bevor Sie auch nur einen einzigen Euro als Anzahlung leisten.
Fazit: Schützen Sie Ihr Geld vor der Unterschrift
Eine Schätzung, die unter dem Kaufpreis einer Immobilie liegt, kann Ihre Finanzplanung völlig aus dem Gleichgewicht bringen. Die richtige rechtliche und technische Beratung macht jedoch den Unterschied aus, ob Sie Ihre Ersparnisse durch einen schlecht formulierten contrato de arras verlieren oder die Transaktion erfolgreich retten können.
Bei INMODOCS analysieren wir die rechtliche Machbarkeit, die Dokumentation der Immobilie und entwerfen Anzahlungsverträge (contratos de arras), die Sie wirksam vor unvorhergesehenen Problemen bei der Schätzung oder Hypothek schützen. Überlassen Sie die wichtigste Investition Ihres Lebens nicht dem Zufall.
Bevor Sie die Anzahlung unterschreiben
Wenn Sie einen Kauf in Barcelona erwägen, lesen Sie den vollständigen Leitfaden: Wohnung in Barcelona kaufen ohne Überraschungen.