
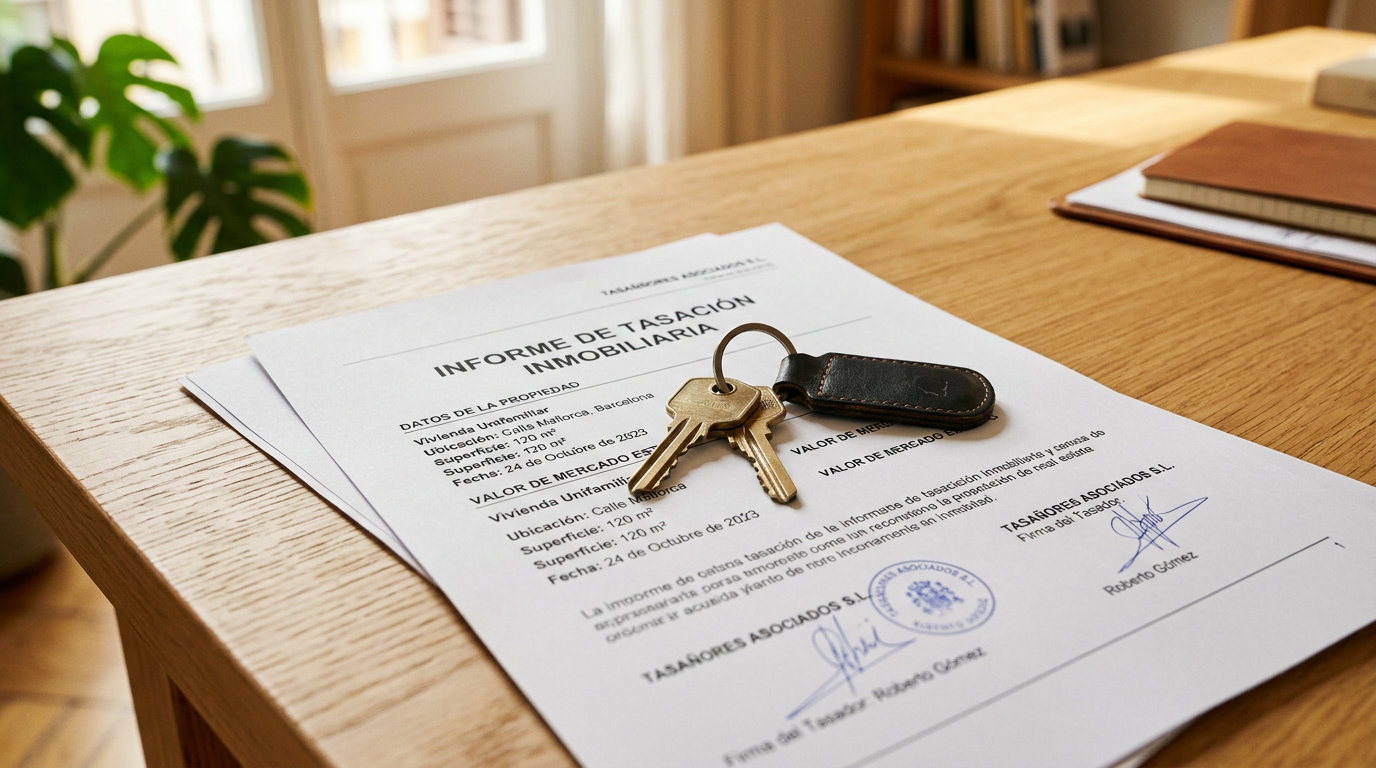
Vous avez convenu d'acheter un appartement pour 500.000 euros, pero l'expertise hypothécaire l'évalue à 450.000 euros. À ce moment-là, les doutes vous assaillent : l'opération est-elle annulée ? Le vendeur est-il obligé de baisser le prix ? Vais-je perdre l'argent versé ?
La réalité est qu'une expertise inférieure au prix d'achat n'annule pas automatiquement la vente, mais elle fragilise grandement la viabilité financière de l'opération. Le principal obstacle réside dans le fait que les banques utilisent la valeur d'expertise comme base pour calculer le pourcentage de financement. Si le bien a moins de valeur pour la société d'expertise, la banque vous prêtera moins d'argent, vous obligeant à apporter un montant d'épargne supplémentaire que vous n'aviez peut-être pas budgétisé.
Pour éviter les surprises de dernière minute et planifier vos finances de manière réaliste, il est essentiel de savoir combien d'argent il vous faut pour acheter et de comprendre comment s'articulent l'expertise, le prêt hypothécaire et les arrhes (arras).
Le grand problème d'une expertise inférieure au prix d'achat
Lorsque vous demandez un prêt hypothécaire, la banque doit évaluer la garantie réelle qui soutient ce prêt. Conformément aux directives de prudence financière de la Banco de España (Banque d'Espagne), les établissements de crédit accordent généralement jusqu'à 80% de la valeur d'expertise pour l'acquisition d'une résidence principale, bien que ce pourcentage puisse varier selon le profil du client.
Le problème survient parce que de nombreux acheteurs supposent à tort que ces 80% seront calculés sur le prix d'achat convenu. Si l'expertise s'avère inférieure à ce prix, l'établissement financier appliquera le pourcentage de financement sur la valeur d'expertise (la plus basse des deux).
Cela génère un écart financier direct que l'acheteur doit obligatoirement combler de sa poche avec ses fonds propres, en plus des impôts et des frais correspondants associés à la signature de l'acte notarié (escrituración).
À quoi sert réellement l'expertise hypothécaire ?
L'expertise n'est pas une simple formalité bureaucratique ni une suggestion de prix pour le marché. Il s'agit d'une évaluation technique à valeur légale. La Ley 5/2019 de contratos de crédito inmobiliario (Loi espagnole relative aux contrats de crédit immobilier) exige que tous los immeubles offerts en garantie hypothécaire fassent l'objet d'une évaluation appropriée avant la formalisation du prêt.
Cette évaluation doit être réalisée par une société d'expertise agréée et indépendante, en utilisant des méthodes normalisées de comparaison de marché, d'état de conservation et de paramètres d'urbanisme.
Toutefois, une expertise élevée n'est pas synonyme d'approbation automatique du prêt hypothécaire. La banque utilisera ce rapport comme limite maximale de garantie, mais analysera en parallèle d'autres facteurs cruciaux concernant l'acheteur :
- Stabilité professionnelle et niveau de revenus nets.
- Capacité d'endettement (la mensualité ne devant pas dépasser 30-35% des revenus).
- Historique de crédit et absence de deudas impayées.
- Épargne préalable apportée à l'opération.
Par conséquent, une expertise basse rend difficile l'obtention du montant demandé, tandis qu'une expertise élevée valide simplement la garantie mais n'exempte pas de remplir les exigences de solvabilité.
Le mythe du financement : la banque prête-t-elle toujours 80% ?
Il n'existe aucune disposition légale obligeant un établissement bancaire à octroyer exactement 80 % de la valeur d'expertise d'un bien immobilier. Ce pourcentage est un standard du secteur, conditionné par les politiques de contrôle des risques.
De fait, selon la solvabilité du demandeur, la banque peut choisir de :
- Financer un pourcentage inférieur (par exemple, 60 % ou 70 %) s'il perçoit un risque moyen dans le profil du client.
- Financer 80 % de la valeur la plus basse entre le prix d'achat et la valeur d'expertise (la pratique la plus courante de nos jours).
- Offrir un financement supérieur à 80 % dans des cas très exceptionnels, comme l'achat d'actifs immobiliers de la banque elle-même ou pour des profils solvables spécifiques disposant de garanties supplémentaires.
Avant de vous engager à verser des acomptes, découvrez ce qu'il faut vérifier avant de signer afin d'éviter de vous retrouver sans le financement que vous considériez comme acquis.
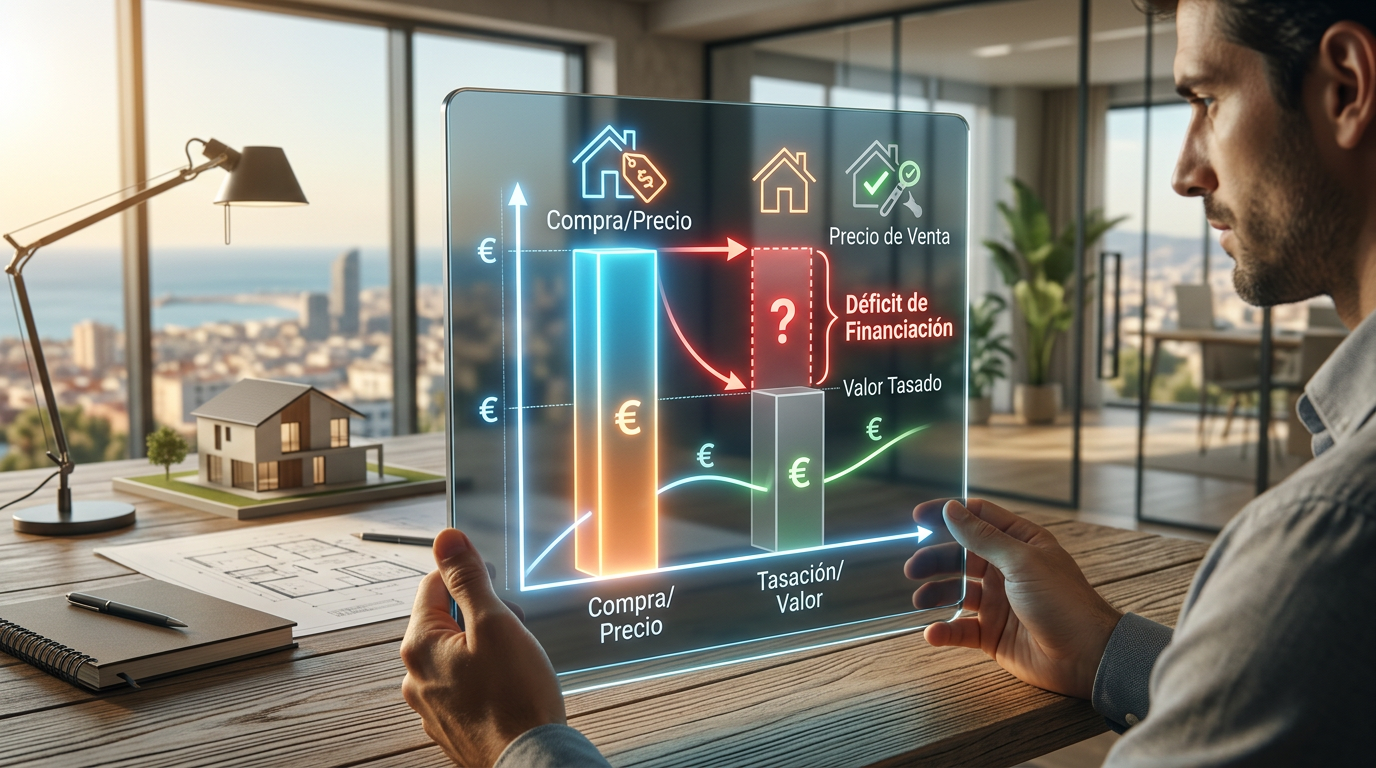
Exemple pratique : L'impact réel sur votre épargne
Pour visualiser clairement l'impact d'une faible expertise sur votre budget, analysons le cas pratique suivant :
- Prix d'achat convenu : 500.000 €
- Valeur d'expertise hypothécaire obtenue : 450.000 €
- Financement maximum de la banque : 80%
Scénario A : Si l'expertise avait égalé le prix d'achat (500.000 €)
- La banque vous prête : 400.000 € (80 % de 500.000 €).
- Vos apports personnels requis pour le prix : 100.000 €.
Scénario B : Avec l'expertise réelle de 450.000 €
- La banque vous prête : 360.000 € (80 % de 450.000 €).
- Vos apports personnels requis pour compléter le prix : 140.000 €.
Comme on peut le constater, une baisse de 10 % de la valeur d'expertise par rapport au prix convenu se traduit par l'obligation d'apporter immédiatement 40.000 euros supplémentaires sous forme d'apports personnels. À ce montant, il convient bien entendu d'ajouter les frais de notaire, d'enregistrement, de gestion administrative (gestoría) et les taxes liées à l'achat (ITP ou IVA).
Pourquoi un logement peut-il être évalué en dessous de son prix ?
Il est courant que les acheteurs se demandent pourquoi un expert professionnel évalue une maison en dessous du prix que le marché semble accepter. Les écarts s'expliquent généralement par des critères techniques réglementés face à la spéculation ou à la hâte de l'acheteur :
- Évolution du marché local : Le prix de vente peut être gonflé par une forte demande ponctuelle dans une zone spécifique, tandis que l'expert analyse les transactions réelles déjà inscrites au Registre de la Propriété (Registro de la Propiedad) au cours des derniers mois.
- État du bien : Des aspects tels que l'absence d'ascenseur, une mauvaise distribution intérieure, le besoin de rénovations structurelles ou une faible efficacité énergétique pénalisent l'évaluation technique.
- Écarts de superficie : Il n'est pas rare de constater des écarts entre les mètres carrés réellement construits, ceux qui figurent au Cadastre (Catastro) et ceux qui sont inscrits au Registre de la Propriété (Registro de la Propiedad).
Solutions pratiques : Que pouvez-vous faire si l'expertise est basse ?
Si vous vous trouvez dans cette situation, tout n'est pas perdu. Il existe plusieurs pistes d'action pour tenter de sauver la transaction :
- Demander une seconde évaluation (tasación) : Si vous considérez que le rapport initial contient des erreurs ou ne reflète pas la valeur réelle, vous pouvez faire appel de manière indépendante à une autre société d'évaluation agréée por la Banco de España. La loi oblige les banques à accepter toute évaluation fournie par le client dès lors qu'elle est en cours de validité (elles ont une durée de validité de 6 mois) et qu'elle est émise par une entité certifiée.
- Examiner le rapport d'évaluation à la recherche d'erreurs : Vérifiez méticuleusement que les mètres carrés calculés, les annexes (comme le garage ou le débarras), l'état de conservation ou l'étage de l'immeuble sont corrects. Une erreur matérielle peut faire l'objet d'une réclamation auprès de la société d'évaluation afin qu'elle rectifie la valeur.
- Apporter plus de garanties ou d'autres propriétés : Si vous disposez d'un autre logement libre de charges (au avec une faible hypothèque), vous pouvez le proposer à la banque comme double garantie pour compenser le déficit de financement.
- Négocier le prix avec le vendeur : Présenter le rapport officiel d'évaluation au vendeur est un outil de négociation très solide. Si le marché évalue le bien à un montant inférieur, il est probable que d'autres acheteurs rencontrent le même problème de financement.
Qu'advient-il du contrat d'arrhes (contrato de arras) si l'évaluation est basse ?
C'est la plus grande source de litiges juridiques dans les transactions immobilières. Si vous avez signé un contrato de arras et que l'évaluation s'avère si basse que vous n'obtenez pas les fonds nécessaires pour acheter, pouvez-vous récupérer votre argent ?
La réponse dépend entièrement de la rédaction du contrat :
- Si vous avez inclus une clause de résiliation pour refus d'hypothèque : Vous pourriez être protégé. Néanmoins, une évaluation basse n'est pas tout à fait la même chose qu'un refus de prêt. Si la banque vous propose l'hypothèque mais pour un montant inférieur, le vendeur pourrait faire valoir que le financement vous a bien été accordé et refuser de vous restituer les arras si vous décidez de ne pas acheter.
- Réglementation spécifique en Catalogne : L'article 621-49 del Código Civil de Cataluña offre une protection spéciale à l'acheteur, lui permettant de se rétracter du contrat si le financement prévu n'est pas obtenu, à condition de le justifier par des documents et qu'il n'y ait pas de négligence. Malgré tout, pour éviter les litiges, l'idéal est de détailler spécifiquement dans le contrat ce qui se passe si l'évaluation n'atteint pas un seuil minimal.
Si vous êtes en cours de négociation, nous vous recommandons de voir comment réguler le financement dans les arrhes afin d'éviter les vides juridiques qui mettraient vos économies en danger. Si la situation se complique et que l'établissement rejette finalement l'opération, vous pouvez consulter notre article pour savoir ce qui se passe si la banque refuse l'hypothèque afin de connaître les étapes à suivre.
Évaluation hypothécaire (tasación) vs. Valeur de référence fiscale
Une erreur très courante est de confondre la valeur d'évaluation avec la valeur de référence de la Dirección General del Catastro. Il est essentiel de comprendre la [différence entre évaluation et valeur de référence] :
- La tasación (évaluation) détermine la limite du prêt hypothécaire que la banque vous accordera.
- Le valor de referencia (valeur de référence fiscale) est la valeur minimale sur laquelle vous devez liquider les impôts de la vente (comme l'Impuesto de Transmisiones Patrimoniales - ITP).
Si vous achetez pour 500.000 €, que le logement est évalué à 450.000 € et que la valeur de référence fiscale est de 520.000 €, vous subirez un double impact négatif : la banque vous prêtera moins d'argent en se basant sur l'évaluation basse, mais la délégation de Hacienda (le fisc espagnol) de votre communauté autonome exigera que vous payiez des impôts sur la base des 520.000 € de la valeur de référence fiscale.
Erreurs courantes à éviter en tant qu'acheteur
Pour mener à bien ce processus en toute sécurité, évitez de commettre les erreurs classiques suivantes :
- Signer le contrat d'arrhes avant d'avoir obtenu une étude de viabilité positive de votre profil financier.
- Tenir pour acquis que la banque accordera le financement en se basant sur le prix de vente.
- Ne pas fixer un délai d'arrhes (plazo de arras) suffisamment large pour pouvoir réagir si la première évaluation s'avère basse et que vous devez chercher une autre alternative.
- Omettre les frais associés (environ 10-12 % supplémentaires par rapport au prix d'achat) lors du calcul de votre capacité réelle d'apport de fonds propres.
La meilleure stratégie consiste toujours à analyser le logement avant d'acheter avec des professionnels capables de détecter d'éventuels problèmes d'enregistrement, d'urbanisme ou de cadastre avant que vous ne versiez le moindre euro d'acompte.
Conclusion : Protégez votre argent avant de signer
Une évaluation inférieure au prix d'achat d'un logement peut déstabiliser complètement votre planification financière. Cependant, disposer de conseils juridiques et techniques adéquats fait toute la différence entre perdre vos économies à cause d'un contrat d'arrhes mal rédigé et réussir à sauver l'opération.
Chez INMODOCS, nous analysons la viabilité juridique, la documentation du logement et nous rédigeons des contrats d'arrhes (contratos de arras) qui vous protègent efficacement contre tout contretemps lié à l'évaluation ou au prêt hypothécaire. Ne laissez pas au hasard l'investissement le plus important de votre vie.
Avant de signer les arrhes
Si vous envisagez un achat à Barcelone, consultez le guide complet : Acheter un appartement à Barcelone sans mauvaises surprises.