
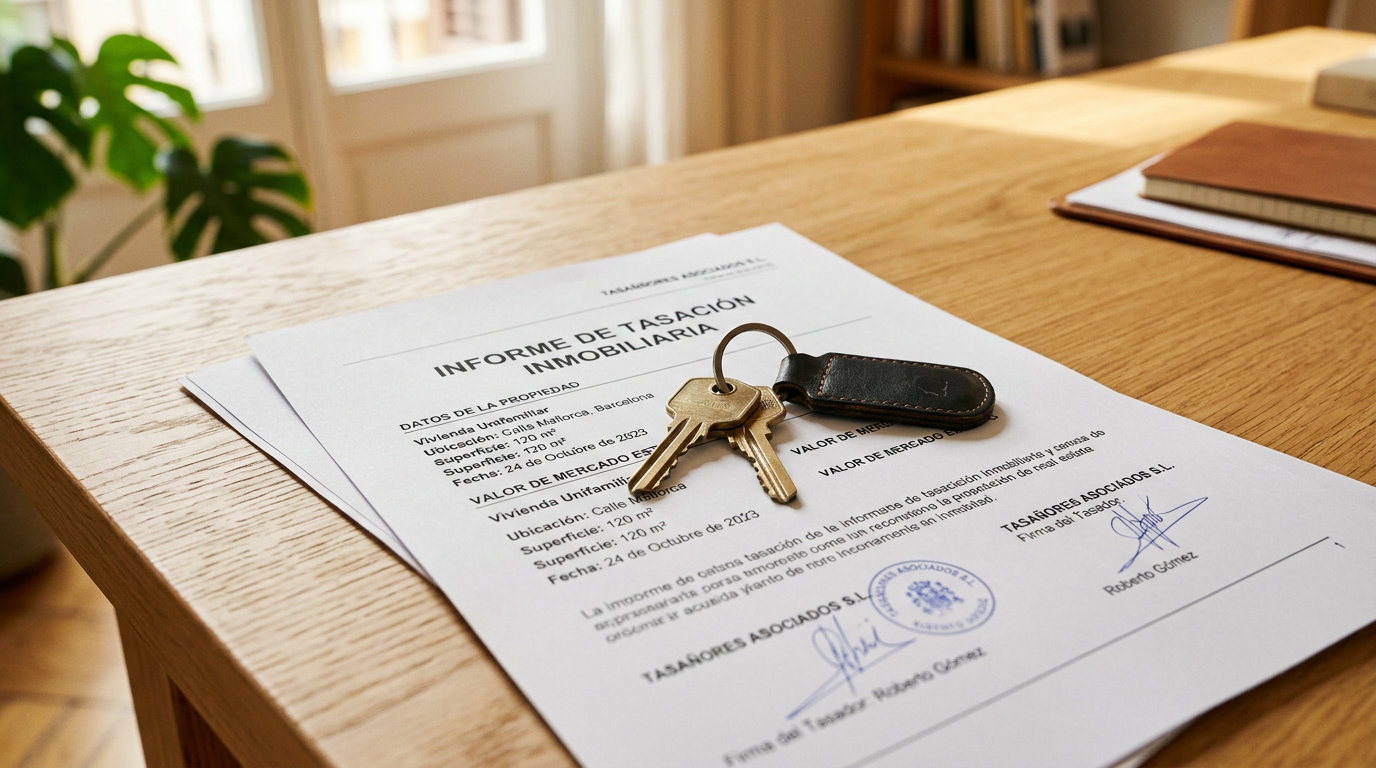
Has acordat comprar un pis per 500.000 euros, però la taxació hipotecària el valora en 450.000 euros. En aquest moment, t'assalten els dubtes: es cancel·la l'operació?, està obligat el venedor a rebaixar el preu?, perdré els diners lliurats?
La realitat és que una taxació inferior al preu de compra no anul·la la compravenda automàticament, però sí que obre una escletxa important en la viabilitat financera de l'operació. El principal escull rau en el fet que els bancs utilitzen el valor de taxació com a base per calcular el percentatge de finançament. Si l'immoble val menys per a la tasadora, el banc et prestarà menys diners, cosa que t'obligarà a aportar una quantitat d'estalvis addicionals que potser no tens pressupostada.
Per evitar sorpreses d'última hora i planificar les teves finances de manera realista, és fonamental saber quants diners necessites per comprar i entendre com funciona l'engranatge entre taxació, hipoteca i arres.
El gran problema d'una taxació inferior al preu de compra
Quan sol·licites una hipoteca, el banc necessita avaluar la garantia real que recolza aquest préstec. D'acord amb les directrius de prudència financera del Banco de España, les entitats de crèdit solen concedir, per norma general, fins a un 80% del valor de taxació per a l'adquisició d'un habitatge habitual, tot i que aquest percentatge pot variar segons el perfil del client.
El problema sorgeix perquè molts compradors assumeixen erròniament que aquest 80% es calcularà sobre el preu de compra pactat. Si la taxació resulta inferior a aquest preu, l'entitat financera aplicarà el percentatge de finançament sobre la xifra de taxació (la menor de totes dues).
Això genera un desfasament financer directe que el comprador ha de cobrir obligatòriament de la seva pròpia butxaca mitjançant fons propis, a més dels corresponents impostos i despeses associades a l'escripturació.
Per a què serveix realment la taxació hipotecària?
La taxació no és un mer tràmit burocràtic ni un suggeriment de preu per al mercat. Es tracta d'una valoració tècnica amb validesa legal. La Llei 5/2019 de contractes de crèdit immobiliari (Ley de contratos de crédito inmobiliario) exigeix que tots els immobles que s'ofereixin com a garantia hipotecària siguin objecte d'una taxació adequada abans de la formalització del préstec.
Aquesta valoració s'ha de realitzar per una societat de taxació homologada i independent, utilitzant mètodes normalitzats de comparació de mercat, estat de conservació i paràmetres urbanístics.
No obstant això, una taxació alta no és sinònim d'aprovació automàtica de la hipoteca. El banc utilitzarà aquest informe com a límit màxim de garantia, però analitzarà en paral·lel altres factors crucials del comprador:
- Estabilitat laboral i nivell d'ingressos nets.
- Capacitat d'endeutament (que la quota mensual no superi el 30-35% dels ingressos).
- Historial creditici i l'absència de deutes impagats.
- Estalvis previs aportats a l'operació.
Per tant, una taxació baixa dificulta la concessió de l'import sol·licitat, mentre que una taxació elevada simplement valida la garantia però no eximeix de complir els requisits de solvència.
El mite del finançament: Presta el banc sempre el 80%?
No existeix cap normativa legal que obligui una entitat bancària a conceder exactament el 80% de la valoració d'un immoble. Aquest percentatge és un estàndard del sector condicionat per les polítiques de control de riscos.
De fet, depenent de la solvència del sol·licitant, el banc pot optar per:
- Finançar un percentatge menor (p. ex., 60% o 70%) si percep un risc mitjà en el perfil del client.
- Finançar el 80% del valor menor entre el preu de compra i el de taxació (la pràctica més habitual avui dia).
- Oferir finançament superior al 80% en casos molt excepcionals, com ara la compra d'actius immobiliaris del propi banc o perfils solvents específics amb garanties addicionals.
Abans de comprometre't amb pagaments a compte, coneix bé què cal revisar abans de signar per evitar trobar-te sense el finançament que donaves per segur.
Exemple pràctic: L'impacte real en els teus estalvis
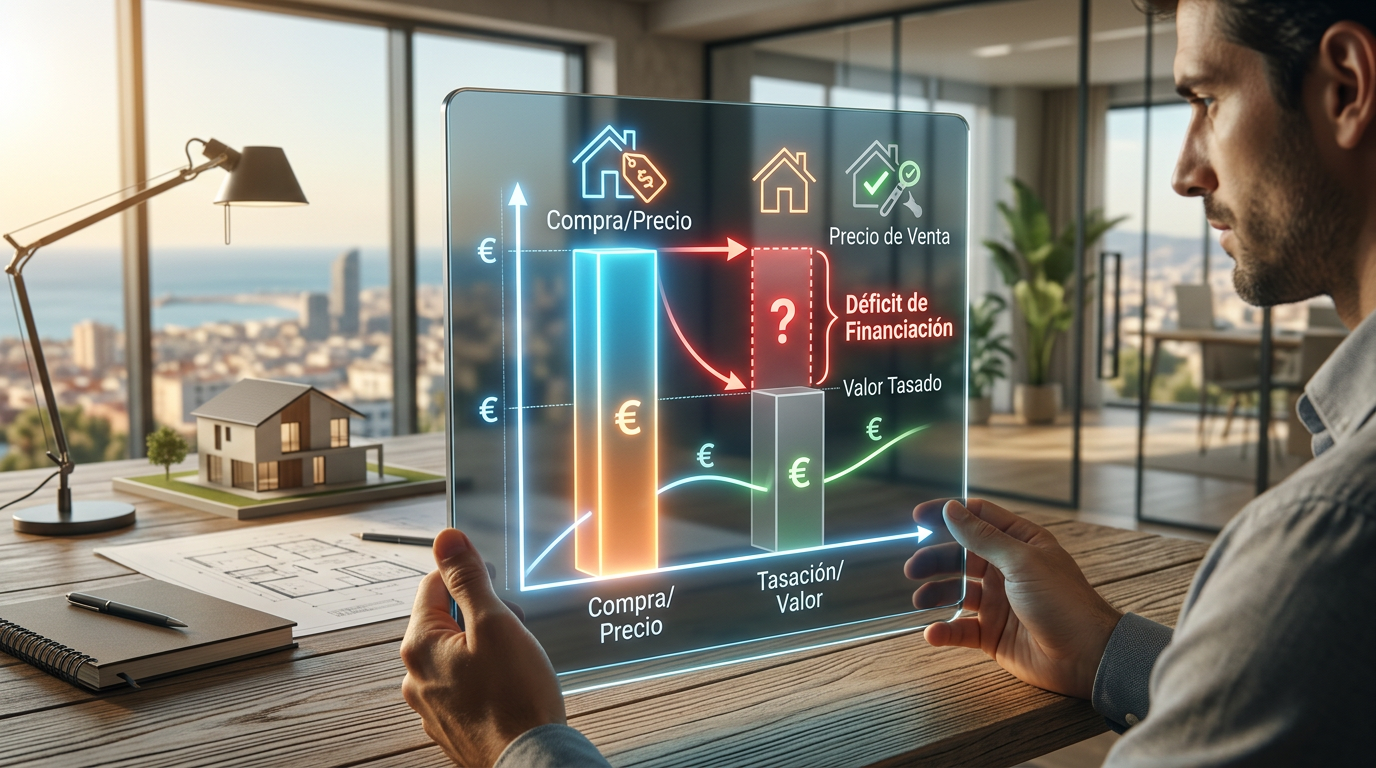
Per visualitzar de manera clara com impacta una taxació baixa en la teva butxaca, analitzem el següent escenari pràctic:
- Preu de compra acordat: 500.000 €
- Taxació hipotecària obtinguda: 450.000 €
- Finançament màxim del banc: 80%
Escenari A: Si la taxació hagués igualat el preu de compra (500.000 €)
- El banc et presta: 400.000 € (80% de 500.000 €).
- Els teus fons propis necessaris per al preu: 100.000 €.
Escenari B: Amb la taxació real de 450.000 €
- El banc et presta: 360.000 € (80% de 450.000 €).
- Els teus fons propis necessaris per completar el preu: 140.000 €.
Com es pot observar, una caiguda del 10% en el valor de taxació respecte al preu pactat es tradueix en l'obligació d'aportar 40.000 euros addicionals en concepte de fons propis de manera immediata. A aquesta quantitat cal sumar-hi, per descomptat, les despeses notarials, registrals, de gestoria i els impostos de la compra (ITP o IVA).
Per què es pot taxar un habitatge per sota del seu preu?
És habitual que els compradors es preguntin per què un taxador professional valora una casa per sota del preu que el mercat sembla acceptar. Les discrepàncies solen deure's a criteris tècnics regulats enfront de l'especulació o la urgència del comprador:
- Evolució del mercat local: El preu de compravenda pot estar inflat per una alta demanda puntual en una zona específica, mentre que el taxador analitza operacions reals ja inscrites en el Registre de la Propietat en els darrers mesos.
- Estat de l'immoble: Qüestions com la falta d'ascensor, una mala distribució interior, la necessitat de reformes estructurals o una baixa eficiència energètica castiguen la valoració tècnica.
- Discrepàncies en la superfície: No és estrany trobar diferències entre els metres quadrats reals construïts, els que figuren al Cadastre i els que consten inscrits en el Registre de la Propietat.
Solucions pràctiques: Què pots fer si la taxació surt baixa?
Si et trobes en aquesta situació, no tot està perdut. Hi ha diverses vies d'actuació per intentar salvar la compravenda:
- Sol·licitar una segona taxació: Si consideres que l'informe inicial té errors o no reflecteix el valor real, pots contractar de manera independent una altra taxadora homologada pel Banco de España. La llei obliga els bancs a acceptar qualsevol taxació aportada pel client sempre que estigui vigent (tenen una validesa de 6 mesos) i sigui emesa per una entitat certificada.
- Revisar l'informe de taxació a la recerca d'errors: Comprova meticulosament que els metres quadrats calculats, els annexos (com ara garatge o traster), l'estat de conservació o la planta de l'edifici siguin correctes. Un error material pot ser reclamat a la societat taxadora perquè rectifiqui el valor.
- Aportar més garanties o altres propietats: Si disposes d'un altre habitatge lliure de càrregues (o amb poca hipoteca), pots proposar-lo al banc com a doble garantia per compensar el dèficit de finançament.
- Negociar el preu amb el venedor: Presentar l'informe de taxació oficial al venedor és una eina de negociació molt sòlida. Si el mercat valora l'immoble en menys, és probable que altres compradors tinguin el mateix problema per finançar-se.
Què passa amb el contracte d'arres si la taxació és baixa?
Aquesta és la major font de conflictes jurídics en les compravendes d'habitatges. Si has signat un contracte d'arres i la taxació resulta tan baixa que no aconsegueixes els diners necessaris per comprar, pots recuperar els teus diners?
La resposta depèn completament de la redació del contracte:
- Si vas incloure una clàusula de rescissió per denegació d'hipoteca: Podries estar protegit. No obstant això, una taxació baixa no és exactament el mateix que una denegació de préstec. Si el banc t'ofereix la hipoteca però per un import menor, el venedor podria argumentar que el finançament sí que t'ha estat concedit i negar-se a tornar-te les arres si decideixes no comprar.
- Regulació específica a Catalunya: L'article 621-49 del Codi Civil de Catalunya ofereix una protecció especial al comprador, permetent desistir del contracte si no s'obté el finançament previst, sempre que es justifiqui documentalment i no hi hagi negligència. Tot i així, per evitar disputes, el més ideal és detallar específicament en el contracte què passa si la taxació no arriba a un llindar mínim.
Si et trobes en un procés de negociació, et recomanem veure com regular el finançament en les arres per evitar buits legals que posin en risc els teus estalvis. Si la situació es complica i l'entitat finalment rebutja l'operació, pots consultar el nostre article sobre què passa si el banc denega la hipoteca per conèixer els passos a seguir.
Taxació hipotecària vs. Valor de referència fiscal
Un error molt comú és confondre el valor de taxació amb el valor de referència de la Dirección General del Catastro. És clau entendre la [diferència entre taxació i valor de referència]:
- La taxació determina el límit del préstec hipotecari que et concedirà el banc.
- El valor de referència fiscal és el valor mínim pel qual has de liquidar els impostos de la compravenda (com ara l'Impost sobre Transmissions Patrimonials - ITP).
Si compres per 500.000 €, et tassen l'habitatge en 450.000 € i el valor de referència fiscal és de 520.000 €, patiràs un doble impacte negatiu: el banc et prestarà menys diners basant-se en la taxació baixa, però la delegació d'Hisenda de la teva comunitat autònoma t'exigirà pagar impostos sobre la base dels 520.000 € del valor de referència fiscal.
Errors habituals que has d'evitar com a comprador
Per recórrer aquest procés amb seguretat, evita cometre els següents errors típics:
- Signar el contracte d'arres abans de tenir un estudi de viabilitat viable del teu perfil financer.
- Donar per fet que el banc finançarà basant-se en el preu de venda.
- No establir un termini d'arres prou ampli per reaccionar si la primera taxació surt baixa i necessites buscar una altra alternativa.
- Ometre les despeses associades (aproximadament un 10-12% addicional sobre el preu de compra) en calcular la teva capacitat real d'aportació de fons propis.
La millor estratègia sempre passa per analitzar l'habitatge abans de comprar amb professionals que detectin problemes registrals, urbanístics o cadastrals abans que lliuris un sol euro en concepte de paga i senyal.
Conclusió: Protegeix els teus diners abans de signar
Una taxació inferior al preu de compra d'un habitatge pot desestabilitzar per complet la teva planificació econòmica. No obstant això, comptar amb l'assessorament legal i tècnic adequat marca la diferència entre perdre els teus estalvis en un contracte d'arres mal redactat o aconseguir salvar l'operació amb èxit.
A INMODOCS analitzem la viabilitat legal, la documentació de l'habitatge i redactem contractes d'arres que et protegeixin eficaçment davant de qualsevol contratemps amb la taxació o la hipoteca. No deixis a l'atzar la inversió més important de la teva vida.
Abans de signar arres
Si estàs valorant una compra a Barcelona, revisa la guia completa: Comprar pis a Barcelona sense sorpreses.