
Hai concordato l'acquisto di un appartamento per 500.000 euro, ma la perizia immobiliare lo valura a 450.000 euros. In quel momento, ti assalgono i dubbi: l'operazione viene annullata? Il venditore è obbligato a ribassare il prezzo? Perderò la caparra versata?
La realtà è che una perizia inferiore al prezzo d'acquisto no annulla la compravendita automaticamente, ma apre una breccia importante nella fattibilità finanziaria dell'operazione. L'ostacolo principale risiede nel fatto che le banche utilizzano il valore di perizia come base per calcolare la percentuale di finanziamento. Se l'immobile vale meno per la società di valutazione, la banca ti presterà meno denaro, costringendoti a versare una quota di risparmi aggiuntivi che forse non avevi preventivato.
Per evitare sorprese dell'ultimo minuto e pianificare le tue finanze in modo realistico, è fondamentale sapere di quanto denaro hai bisogno per acquistare e capire come funziona l'ingranaggio tra perizia, mutuo e caparra (arras).
Il grande problema di una perizia inferiore al prezzo d'acquisto
Quando richiedi un mutuo, la banca deve valutare la garanzia reale che supporta il prestito. In conformità con le linee guida di prudenza finanziaria del Banco de España (Banca di Spagna), gli istituti di credito concedono solitamente, come regola generale, fino all'80% del valore di perizia per l'acquisto dell'abitazione principale, sebbene questa percentuale possa variare a seconda del profilo del cliente.
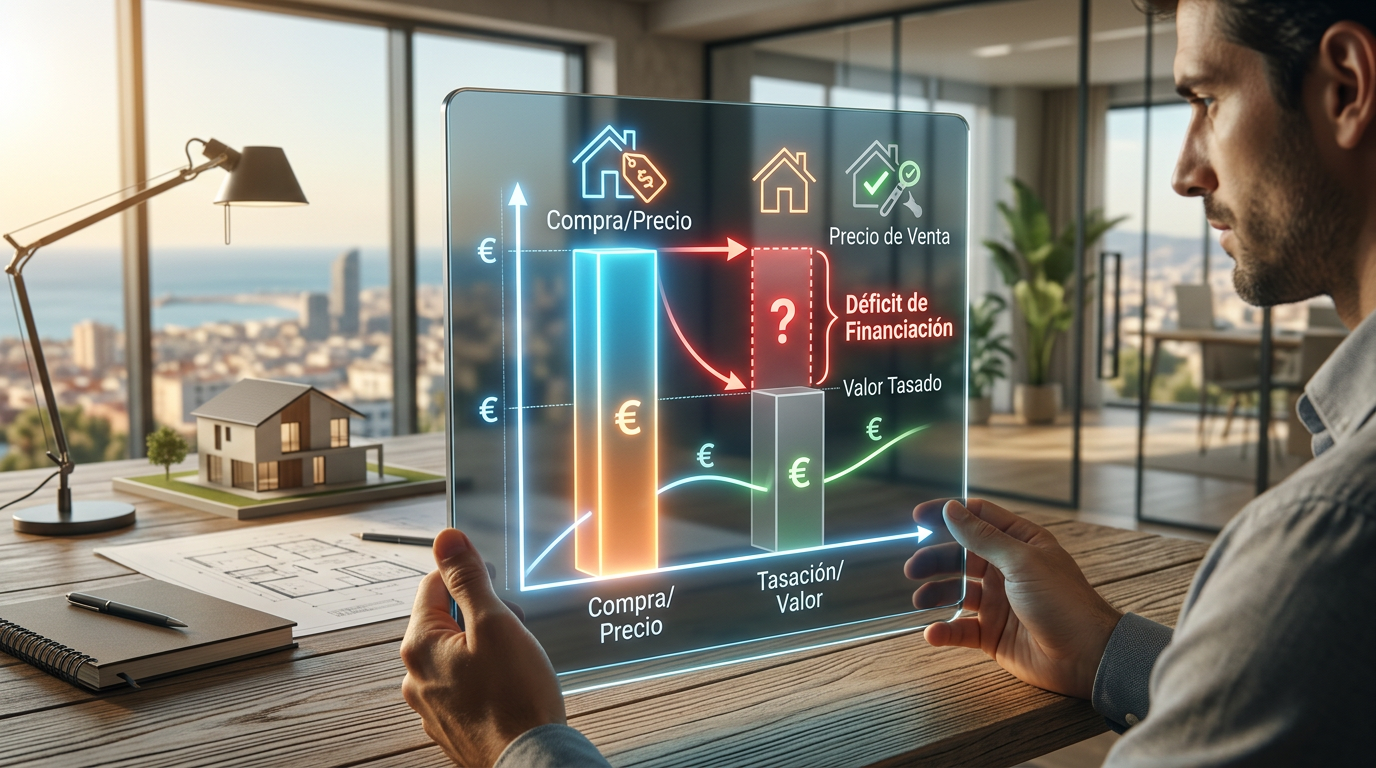
Il problema sorge perché molti acquirenti presumono erroneamente che quell'80% venga calcolato sul prezzo d'acquisto concordato. Se la perizia risulta inferiore a tale prezzo, l'istituto finanziario applicherà la percentuale di finanziamento sulla cifra della perizia (la minore tra le due).
Questo genera un divario finanziario diretto che l'acquirente deve obbligatoriamente coprire di tasca propria attraverso fondi personali, oltre alle relative imposte e spese associate alla stipula dell'atto notarile (rogito).
A cosa serve davvero la perizia immobiliare?
La perizia non è una semplice pratica burocratica né un suggerimento di prezzo per il mercato. Si tratta di una valutazione tecnica con validità legale. La Ley 5/2019 de contratos de crédito inmobiliario (Legge spagnola sui contratti di credito immobiliare) esige che tutti gli immobili offerti come garanzia ipotecaria siano oggetto di un'adeguata perizia prima della formalizzazione del prestito.
Questa valutazione deve essere effettuata da una società di perizia omologata e indipendente, utilizzando metodi standardizzati di comparazione del mercato, stato di conservazione e parametri urbanistici.
Tuttavia, una perizia elevata non è sinonimo di approvazione automatica del mutuo. La banca utilizzerà questa relazione come limite massimo di garanzia, ma analizzerà in parallelo altri fattori cruciali dell'acquirente:
- Stabilità lavorativa e livello di reddito netto.
- Capacità di indebitamento (la rata mensile non deve superare il 30-35% delle entrate).
- Storia creditizia e assenza di debiti insoluti.
- Risparmi pregressi apportati all'operazione.
Pertanto, una perizia bassa ostacola la concessione dell'importo richiesto, mentre una perizia elevata convalida semplicemente la garanzia ma non esime dal soddisfare i requisiti di solvibilità.
Il mito del finanziamento: la banca presta sempre l'80%?
Non esiste alcuna normativa legale che obblighi un istituto bancario a concedere esattamente l'80% della valutazione di un immobile. Questa percentuale è uno standard del settore condizionato dalle politiche di controllo dei rischi.
Di fatto, a seconda della solvibilità del richiedente, la banca può optare per:
- Finanziare una percentuale minore (ad es. 60% o 70%) se percepisce un rischio medio nel profilo del cliente.
- Finanziare l'80% del valore minore tra il prezzo di acquisto e quello di perizia (la pratica più comune oggi).
- Offrire un finanziamento superiore all'80% in casi molto eccezionali, como l'acquisto di attività immobiliari della banca stessa o profili solvibili specifici con garanzie aggiuntive.
Prima di impegnarti con pagamenti in acconto, informati bene su cosa verificare prima di firmare per evitare di trovarti senza il finanziamento che davi per sicuro.
Esempio pratico: L'impatto reale sui tuoi risparmi
Per visualizzare chiaramente come una perizia bassa influisca sulle tue tasche, analizziamo il seguente scenario pratico:
- Prezzo di acquisto concordato: 500.000 €
- Perizia ipotecaria ottenuta: 450.000 €
- Finanziamento massimo della banca: 80%
Scenario A: Se la perizia avesse uguagliato il prezzo di acquisto (500.000 €)
- La banca ti concede in prestito: 400.000 € (80% di 500.000 €).
- I tuoi fondi propri necessari per il prezzo: 100.000 €.
Scenario B: Con la perizia reale di 450.000 €
- La banca ti concede in prestito: 360.000 € (80% di 450.000 €).
- I tuoi fondi propri necessari per completare il prezzo: 140.000 €.
Come si può notare, un calo del 10% del valore di perizia rispetto al prezzo pattuito si traduce nell'obbligo di versare immediatamente 40.000 euro aggiuntivi a titolo di fondi propri. A questo importo vanno aggiunte, ovviamente, le spese notarili, di registro, di agenzia (gestoría) e le imposte sull'acquisto (ITP o IVA).
Perché una casa può essere valutata al di sotto del suo prezzo?
È comune che gli acquirenti si chiedano perché un perito professionista valuti una casa al di sotto del prezzo che il mercato sembra accettare. Le discrepanze sono solitamente dovute a criteri tecnici regolamentati rispetto alla speculazione o alla fretta dell'acquirente:
- Evoluzione del mercato locale: Il prezzo di compravendita può essere gonfiato da una domanda elevata e puntuale in una zona specifica, mentre il perito analizza operazioni reali già iscritte nel Registro de la Propiedad (Registro della Proprietà) negli ultimi mesi.
- Stato dell'immobile: Aspetti come la mancanza di ascensore, una cattiva distribuzione interna, la necessità di ristrutturazioni strutturali o una bassa efficienza energetica penalizzano la valutazione tecnica.
- Discrepanze nella superficie: Non è raro riscontrare differenze tra i metri quadrati reali costruiti, quelli che figurano nel Catastro (Catasto) e quelli iscritti nel Registro de la Propiedad.
Soluzioni pratiche: Cosa puoi fare se la perizia è bassa?
Se ti trovi in questa situazione, non tutto è perduto. Esistono diverse vie d'azione per cercare di salvare la compravendita:
- Richiedere una seconda perizia: Se ritieni che la perizia iniziale contenga errori o non rifletta il valore reale, puoi incaricare autonomamente un'altra società di perizia omologata dal Banco de España. La legge obbliga le banche ad accettare qualsiasi perizia presentata dal cliente, purché sia in corso di validità (hanno una validità di 6 mesi) e sia emessa da un ente certificato.
- Esaminare la perizia alla ricerca di errori: Controlla meticolosamente che i metri quadrati calcolati, le pertinenze (come garage o cantina), lo stato di conservazione o il piano dell'edificio siano corretti. Un errore materiale può essere contestato alla società di perizia affinché rettifichi il valore.
- Fornire ulteriori garanzie o altri immobili: Se disponi di un'altra abitazione libera da vincoli (o con poca ipoteca), puoi proporla alla banca come doppia garanzia per compensare il deficit di finanziamento.
- Negoziare il prezzo con el venditore: Presentare la perizia ufficiale al venditore è uno strumento di negoziazione molto solido. Se il mercato valuta l'immobile a un prezzo inferiore, è probabile che altri acquirenti abbiano lo stesso problema di finanziamento.
Cosa succede al contratto di caparra (contrato de arras) se la perizia è bassa?
Questa è la principale fonte di conflitti giuridici nelle compravendite immobiliari. Se hai firmato un contratto di caparra (contrato de arras) e la perizia risulta così bassa da non consentirti di ottenere il denaro necessario per l'acquisto, puoi recuperare i tuoi soldi?
La risposta dipende interamente dalla redazione del contratto:
- Se hai incluso una clausola di recesso per diniego del mutuo: Potresti essere tutelato. Tuttavia, una perizia bassa non è esattamente la stessa cosa di un diniego di mutuo. Se la banca ti offre il mutuo ma per un importo inferiore, il venditore potrebbe sostenere che il finanziamento ti è stato effettivamente concesso e rifiutarsi di restituirti la caparra se decidi di non acquistare.
- Regolamentazione specifica in Catalogna: L'articolo 621-49 del Codice Civile della Catalogna offre una tutela speciale all'acquirente, consentendo di recedere dal contratto se non si ottiene il finanziamento previsto, purché sia giustificato documentalmente e non vi sia negligenza. Ciononostante, per evitare controversie, l'ideale è specificare dettagliatamente nel contratto cosa accade se la perizia non raggiunge una soglia minima.
Se ti trovi in una fase di negoziazione, ti consigliamo di vedere come regolare il finanziamento nella caparra per evitare vuoti legali che mettano a rischio i tuoi risparmi. Se la situazione si complica e l'istituto di credito rifiuta definitivamente l'operazione, puoi consultare il nostro articolo su cosa succede se la banca rifiuta il mutuo per conoscere i passi da seguire.
Perizia immobiliare vs. Valore di riferimento fiscale
Un errore molto comune è confondere il valore di perizia con il valore di riferimento della Dirección General del Catastro (Direzione Generale del Catasto). È fondamentale comprendere la [differenza tra perizia e valore di riferimento]:
- La perizia determina il limite del mutuo ipotecario che ti concederà la banca.
- Il valore di riferimento fiscale è il valore minimo su cui devi liquidare le imposte della compravendita (come l'Impuesto de Transmisiones Patrimoniales - ITP, imposta sulle trasmissioni patrimoniali).
Se acquisti per 500.000 €, la casa ti viene valutata a 450.000 € e il valor de referencia (valore di riferimento) fiscale è di 520.000 €, subirai un doppio impatto negativo: la banca ti presterà meno denaro basandosi sulla valutazione bassa, ma la delegación de Hacienda (l'ufficio delle imposte) della tua comunità autonoma ti richiederà di pagare le tasse sulla base dei 520.000 € del valor de referencia fiscale.
Errori comuni da evitare come acquirente
Per affrontare questo processo in sicurezza, evita di commettere i seguenti errori tipici:
- Firmare il contrato de arras (contratto preliminare di caparra) prima di avere uno studio di fattibilità del tuo profilo finanziario.
- Dare per scontato che la banca finanzierà basandosi sul prezzo di vendita.
- Non stabilire un termine di caparra (plazo de arras) sufficientemente ampio per reagire se la prima perizia risulta bassa e hai bisogno di cercare un'alternativa.
- Omettere le spese associate (circa un 10-12% in più rispetto al prezzo di acquisto) nel calcolo della tua reale capacità di apporto di fondi propri.
La migliore strategia consiste sempre nell'analizzare l'immobile prima di acquistare con professionisti in grado di rilevare problemi relativi al registro della proprietà, urbanistici o catastali prima ancora di versare un solo euro a titolo di caparra.
Conclusione: Proteggi il tuo denaro prima di firmare
Una valutazione inferiore al prezzo di acquisto di un immobile può destabilizzare completamente la tua pianificazione economica. Tuttavia, disporre della giusta consulenza legale e tecnica fa la differenza tra perdere i propri risparmi a causa di un contrato de arras redatto male o riuscire a portare a termine l'operazione con successo.
In INMODOCS analizziamo la fattibilità legale, la documentazione dell'immobile e redigiamo contratos de arras che ti proteggano efficacemente da qualsiasi imprevisto legato alla perizia o al mutuo. Non lasciare al caso l'investimento più importante della tua vita.
Prima di firmare la caparra
Se stai valutando un acquisto a Barcellona, consulta la guida completa: Comprare casa a Barcellona senza sorprese.