
Acordou comprar um apartamento por 500.000 euros, mas a avaliação hipotecária avalia-o em 450.000 euros. Nesse momento, surgem as dúvidas: a operação é cancelada? O vendedor é obrigado a baixar o preço? Perderei o dinheiro entregue?
La realidade é que uma avaliação inferior ao preço de compra não anula a compra e venda automaticamente, mas abre uma lacuna importante na viabilidade financeira da operação. O principal obstáculo reside no facto de os bancos utilizarem o valor de avaliação como base para calcular a percentagem de financiamento. Se o imóvel valer menos para a empresa de avaliação, o banco emprestará menos dinheiro, obrigando-o a fornecer uma quantia de poupanças adicionais que talvez não tenha orçamentada.
Para evitar surpresas de última hora e planejar as suas finanças de forma realista, é fundamental saber de quanto dinheiro precisa para comprar e entender como funciona a engrenagem entre avaliação, hipoteca e arras.
O grande problema de uma avaliação inferior ao preço de compra
Quando solicita uma hipoteca, el banco precisa de avaliar a garantia real que sustenta esse empréstimo. De acordo com as diretrizes de prudência financeira do Banco de España (Banco de Espanha), as entidades de crédito costumam conceder, por norma geral, até 80% del valor de tasación (valor de avaliação) para a aquisição de habitação própria permanente, embora esta percentagem possa variar de acordo com o perfil do cliente.
O problema surge porque muitos compradores assumem erradamente que esses 80% serão calculados sobre o preço de compra acordado. Se a avaliação for inferior a esse preço, a entidade financeira aplicará a percentagem de financiamento sobre o valor da avaliação (o menor dos dois).
Isto gera um desfasamento financeiro direto que o comprador deve cobrir obrigatoriamente do seu próprio bolso através de fundos próprios, além dos respetivos impostos e despesas associados à escritura.
Para que serve realmente la tasación hipotecaria?
A avaliação não é um mero trâmite burocrático nem uma sugestão de preço para o mercado. Trata-se de uma avaliação técnica com validade legal. A Ley 5/2019 de contratos de crédito inmobiliario (Lei de contratos de crédito imobiliário) exige que todos os imóveis oferecidos como garantia hipotecária sejam objeto de uma avaliação adequada antes da formalização do empréstimo.
Esta avaliação deve ser realizada por uma sociedade de avaliação homologada e independente, utilizando métodos normalizados de comparação de mercado, estado de conservação e parâmetros urbanísticos.
No entanto, uma avaliação elevada não é sinónimo de aprovação automática da hipoteca. O banco utilizará este relatório como limite máximo de garantia, mas analisará paralelamente outros fatores cruciais do comprador:
- Estabilidade laboral e nível de rendimentos líquidos.
- Capacidade de endividamento (que a prestação mensal não ultrapasse 30-35% dos rendimentos).
- Historial de crédito e a ausência de dívidas não pagas.
- Poupanças prévias aplicadas na operação.
Portanto, uma avaliação baixa dificulta a concessão do montante solicitado, enquanto uma avaliação elevada simplesmente valida a garantia, mas não dispensa o cumprimento dos requisitos de solvabilidade.
O mito do financiamento: O banco empresta sempre 80%?
Não existe nenhuma regulamentação legal que obrigue uma entidade bancária a conceder exatamente 80% da avaliação de um imóvel. Esta percentagem é um padrão do setor condicionado pelas políticas de controlo de risco.
De facto, dependendo da solvabilidade do requerente, o banco pode optar por:
- Financiar uma percentagem menor (p. ex., 60% ou 70%) se perceber um risco médio no perfil do cliente.
- Financiar 80% do valor menor entre o preço de compra e o de avaliação (a prática mais habitual hoje em dia).
- Oferecer financiamento superior a 80% em casos muito excecionais, como a compra de ativos imobiliários do próprio banco ou perfis solventes específicos com garantias adicionais.
Antes de se comprometer com pagamentos por conta, conheça bem o que verificar antes de assinar para evitar encontrar-se sem o financiamento que dava como garantido.
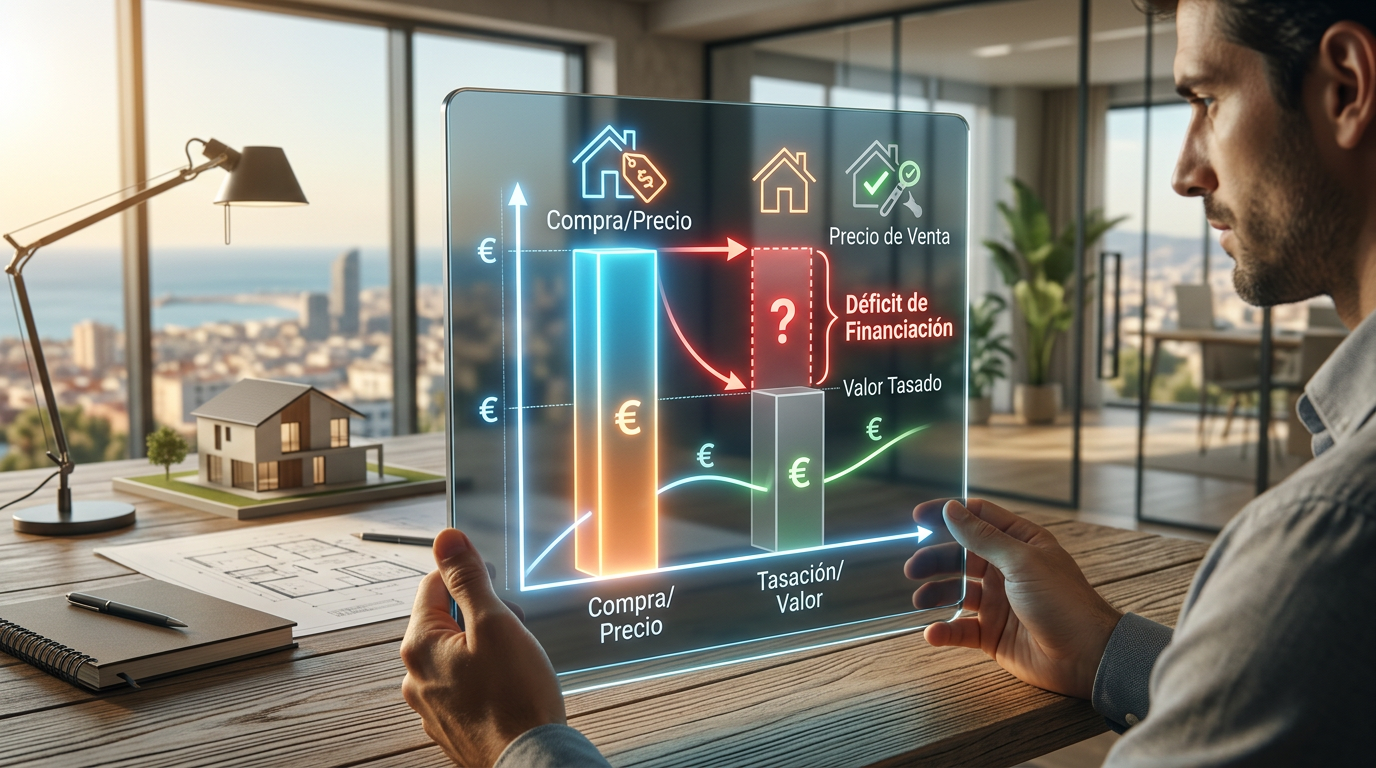
Exemplo prático: O impacto real nas suas poupanças
Para visualizar de forma clara como uma avaliação baixa tem impacto no seu bolso, analisemos o seguinte cenário prático:
- Preço de compra acordado: 500.000 €
- Avaliação hipotecária obtida: 450.000 €
- Financiamento máximo do banco: 80%
Cenário A: Se a avaliação tivesse igualado o preço de compra (500.000 €)
- O banco empresta-lhe: 400.000 € (80% de 500.000 €).
- Os seus fundos próprios necessários para o preço: 100.000 €.
Cenário B: Com a avaliação real de 450.000 €
- O banco empresta-lhe: 360.000 € (80% de 450.000 €).
- Os seus fundos próprios necessários para completar o preço: 140.000 €.
Como se pode observar, uma queda de 10% no valor de avaliação em relação ao preço acordado traduz-se na obrigação de contribuir com 40.000 euros adicionais a título de fundos próprios de forma imediata. A este montante acrescem, naturalmente, as despesas notariais, de registo, de gestão e os impostos de compra (ITP ou IVA).
Por que razão uma habitação pode ser avaliada abaixo do seu preço?
É comum os compradores perguntarem-se por que razão um perito avaliador profissional avalia uma casa abaixo do preço que o mercado parece aceitar. As discrepâncias devem-se habitualmente a critérios técnicos regulados face à especulação ou pressa do comprador:
- Evolução del mercado local: O preço de compra e venda pode estar inflacionado por uma procura elevada pontual numa zona específica, enquanto o avaliador analisa operações reais já registadas no Registro de la Propiedad nos últimos meses.
- Estado do imóvel: Questões como a falta de elevador, uma má distribuição interior, a necessidade de reformas estruturais ou uma baixa eficiência energética penalizam a avaliação técnica.
- Discrepâncias na superfície: Não é raro encontrar diferenças entre os metros quadrados reais construídos, os que figuram no Catastro e os que constam registados no Registro de la Propiedad.
Soluções práticas: O que pode fazer se a avaliação for baixa?
Se se encontrar nesta situação, nem tudo está perdido. Existem várias vias de atuação para tentar salvar a compra e venda:
- Solicitar uma segunda avaliação: Se considerar que o relatório inicial tem erros ou não reflete o valor real, pode contratar de forma independente outra empresa de avaliação homologada pelo Banco de España. A lei obriga os bancos a aceitar qualquer avaliação apresentada pelo cliente desde que esteja em vigor (têm uma validade de 6 meses) e seja emitida por uma entidade certificada.
- Revisar o relatório de avaliação à procura de erros: Verifique meticulosamente se os metros quadrados calculados, os anexos (como garagem ou arrecadação), o estado de conservação ou o andar do edifício estão corretos. Um erro material pode ser reclamado à sociedade de avaliação para que retifique o valor.
- Apresentar mais garantias ou outras propriedades: Se dispuser de outra habitação livre de encargos (ou com pouca hipoteca), pode propô-la ao banco como dupla garantia para compensar o défice de financiamento.
- Negociar o preço com o vendedor: Apresentar o relatório de avaliação oficial ao vendedor é uma ferramenta de negociação muito sólida. Se o mercado valorizar o imóvel por menos, é provável que outros compradores tenham o mesmo problema para se financiar.
O que acontece com o contrato de arras se a avaliação for baixa?
Esta é a maior fonte de conflitos jurídicos nas compra e venda de habitações. Se assinou um contrato de arras y a avaliação for tão baixa que não consegue o dinheiro necessário para comprar, pode recuperar o seu dinheiro?
La resposta depende inteiramente da redação do contrato:
- Se incluiu uma cláusula de rescisão por recusa de hipoteca: Poderá estar protegido. No entanto, uma avaliação baixa não é exatamente o mesmo que uma recusa de empréstimo. Se o banco lhe oferecer a hipoteca mas por um montante menor, o vendedor poderá argumentar que o financiamento lhe foi efetivamente concedido e recusar-se a devolver as arras se decidir não comprar.
- Regulação específica na Catalunha: O artigo 621-49 do Código Civil de Cataluña oferece uma proteção especial ao comprador, permitindo rescindir o contrato se não for obtido o financiamento previsto, desde que seja devidamente justificado por documentos e não haja negligência. Mesmo assim, para evitar disputas, o ideal é detalhar especificamente no contrato o que acontece se a avaliação não atingir um limite mínimo.
Se se encontra num processo de negociação, recomendamos que veja como regular o financiamento nas arras para evitar lacunas legais que coloquem em risco as suas poupanças. Se a situação se complicar e a entidade finalmente rejeitar a operação, pode consultar o nosso artigo sobre o que acontece se o banco recusar a hipoteca para conhecer os passos a seguir.
Avaliação hipotecária vs. Valor de referência fiscal
Um erro muito comum é confundir o valor de avaliação com o valor de referência da Dirección General del Catastro (Direção-Geral do Cadastro). É fundamental compreender a [diferença entre avaliação e valor de referência]:
- A avaliação determina o limite do empréstimo hipotecário que o banco lhe concederá.
- O valor de referência fiscal é o valor mínimo pelo qual deve liquidar os impostos da compra e venda (como o Impuesto de Transmisiones Patrimoniales - ITP).
Se comprar por 500.000 €, a habitação for avaliada em 450.000 € e o valor de referência fiscal for de 520.000 €, sofrerá um duplo impacto negativo: o banco irá emprestar-lhe menos dinheiro baseando-se na avaliação baixa, mas a delegación de Hacienda (fisco espanhol) da sua comunidade autónoma irá exigir-lhe o pagamento de impostos com base nos 520.000 € do valor de referência fiscal.
Erros comuns que deve evitar como comprador
Para passar por este processo com segurança, evite cometer os seguintes erros típicos:
- Assinar o contrato de arras antes de ter um estudo de viabilidade viável do seu perfil financeiro.
- Dar como certo que o banco irá financiar com base no preço de venda.
- Não estabelecer um prazo de arras suficientemente amplo para reagir se a primeira avaliação for baixa e precisar de procurar outra alternativa.
- Omitir as despesas associadas (aproximadamente 10-12% adicionais sobre o preço de compra) ao calcular a sua capacidade real de aporte de capitais próprios.
La melhor estratégia passa sempre por analisar a habitação antes de comprar com profissionais que detetem problemas de registo, urbanísticos ou cadastrais antes de entregar um único euro a título de sinal.
Conclusão: Proteja o seu dinheiro antes de assinar
Uma avaliação inferior ao preço de compra de uma habitação pode desestabilizar completamente o seu planeamento económico. No entanto, contar com o aconselhamento jurídico e técnico adequado faz a diferença entre perder as suas poupanças num contrato de arras mal redigido ou conseguir salvar a operação com sucesso.
Na INMODOCS analisamos a viabilidade jurídica, a documentação da habitação e redigimos contratos de arras que o protegem eficazmente contra qualquer contratempo com a avaliação ou a hipoteca. Não deixe ao acaso o investimento mais importante da sua vida.
Antes de assinar o sinal
Se estás a ponderar uma compra em Barcelona, consulta o guia completo: Comprar apartamento em Barcelona sem surpresas.